猜你想问
住建部最新政策对房地产市场有何影响?
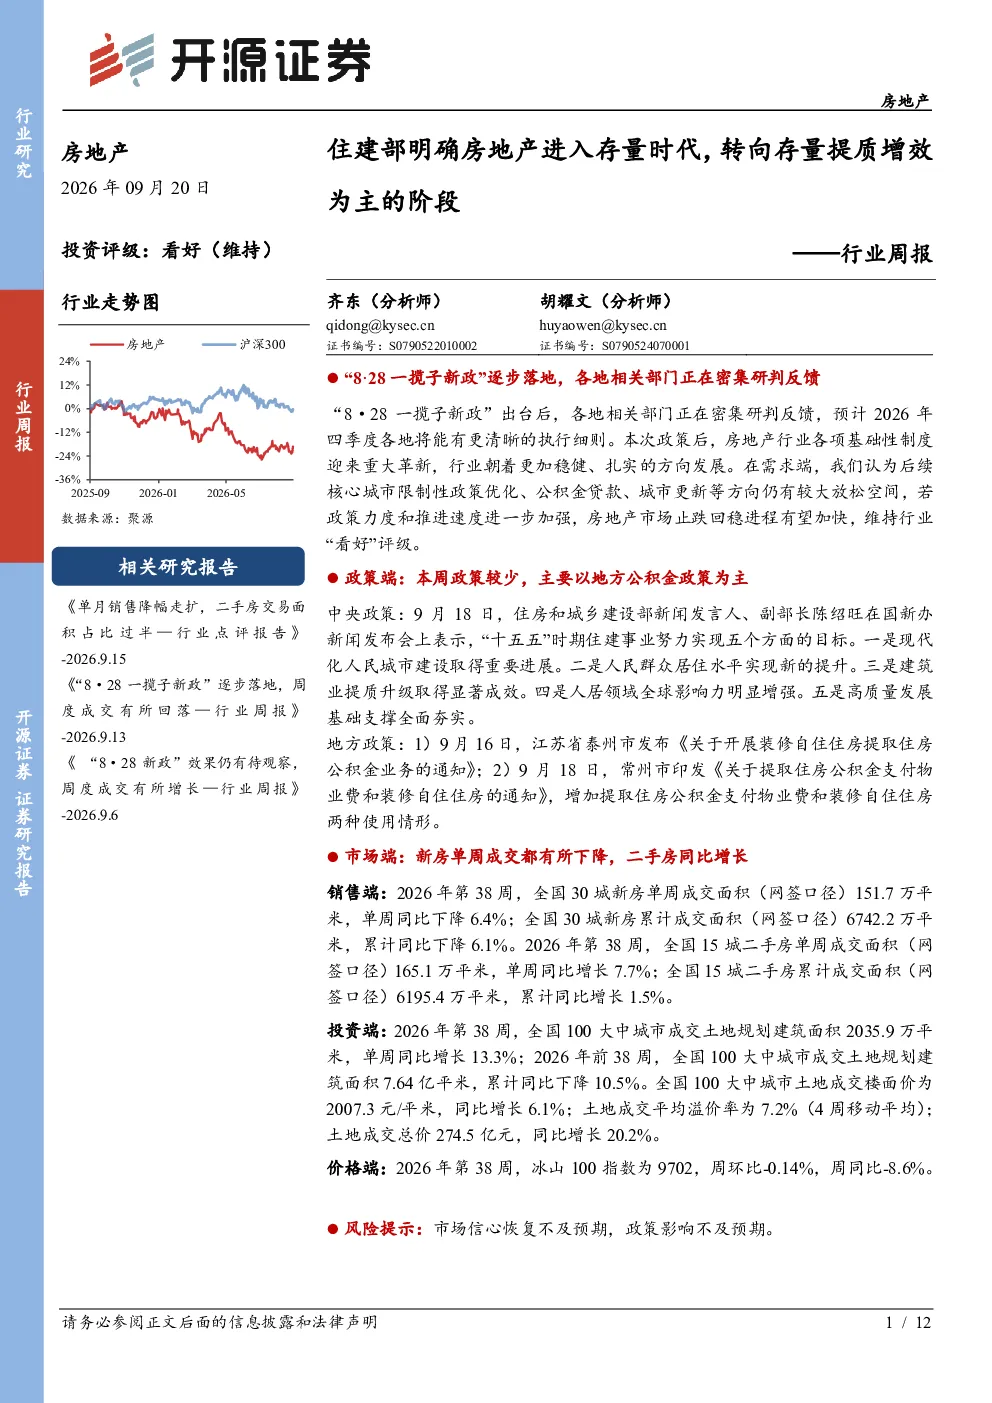
住建部明确房地产进入存量时代,转向存量提质增效为主的阶段。中央层面强调住建事业转型发展,地方则通过优化公积金使用场景(如装修自住住房提取、支付物业费和装修费用)来支持住房消费。这一政策导向标志着行业进入新阶段,未来将更注重住房质量和使用效率的提升,而非单纯的新增建设。地方公积金政策的调整旨在降低居民购房门槛,促进住房消费,对稳定市场预期有积极作用。
当前房地产市场的销售和投资情况如何?
2026年第38周,全国30城新房单周成交面积151.7万平米,同比下降6.4%;累计同比下降6.1%。一线城市表现相对稳定,单周成交48.7万平米,同比下降0.5%,累计同比增长0.9%。二手房市场则呈现增长态势,全国15城二手房单周成交面积165.1万平米,同比增长7.7%;累计同比增长1.5%。投资端方面,全国100大中城市成交土地规划建筑面积2035.9万平米,同比增长13.3%;累计同比下降10.5%。土地成交楼面价2007.3元/平米,同比增长6.1%;平均溢价率7.2%,土地成交总价274.5亿元,同比增长20.2%。核心城市土拍活动减少,本周仅福州、武汉有土地成交。
报告对房地产行业的未来发展趋势有何分析?
报告认为,房地产行业正进入存量提质增效为主的阶段,未来将更注重住房质量和使用效率的提升。预计2026年四季度各地将出台更清晰的“8·28一揽子新政”执行细则,行业基础性制度将革新,走向稳健发展。需求端政策仍有较大放松空间,如核心城市限制性政策优化、公积金贷款、城市更新等,若政策力度和推进速度加强,房地产市场止跌回稳进程有望加快。行业整体发展趋势将更加注重可持续性和高质量发展。
当前房地产市场的主要价格表现是什么?
2026年第38周,冰山100指数为9702,环比下降0.14%,同比下降8.6%。这表明当前房地产市场价格仍面临一定压力,但降幅收窄。一线城市二手房市场表现相对稳定,同比增长2.2%,累计同比增长1.6%。新房市场则仍处于调整期,同比下降6.4%。土地市场价格有所上涨,土地成交楼面价同比增长6.1%,平均溢价率7.2%,显示出部分房企对优质地块的争夺力度加大。整体来看,市场价格仍在波动中,但行业正在逐步寻找底部支撑。
研报提示的房地产市场相关风险有哪些?
研报提示的市场风险主要包括市场信心恢复不及预期和政策影响不及预期。当前房地产市场仍面临需求不足、信心有待修复的挑战,若市场参与者信心恢复缓慢,将影响购房和投资行为。此外,政策效果的显现需要时间,若政策力度和推进速度不及预期,可能无法有效扭转市场颓势。政策端需进一步明确方向,稳定市场预期,才能推动行业逐步走向稳健发展。当前阶段需关注政策落地效果和市场的反馈情况。