猜你想问
一脉阳光2026年中报核心内容是什么?
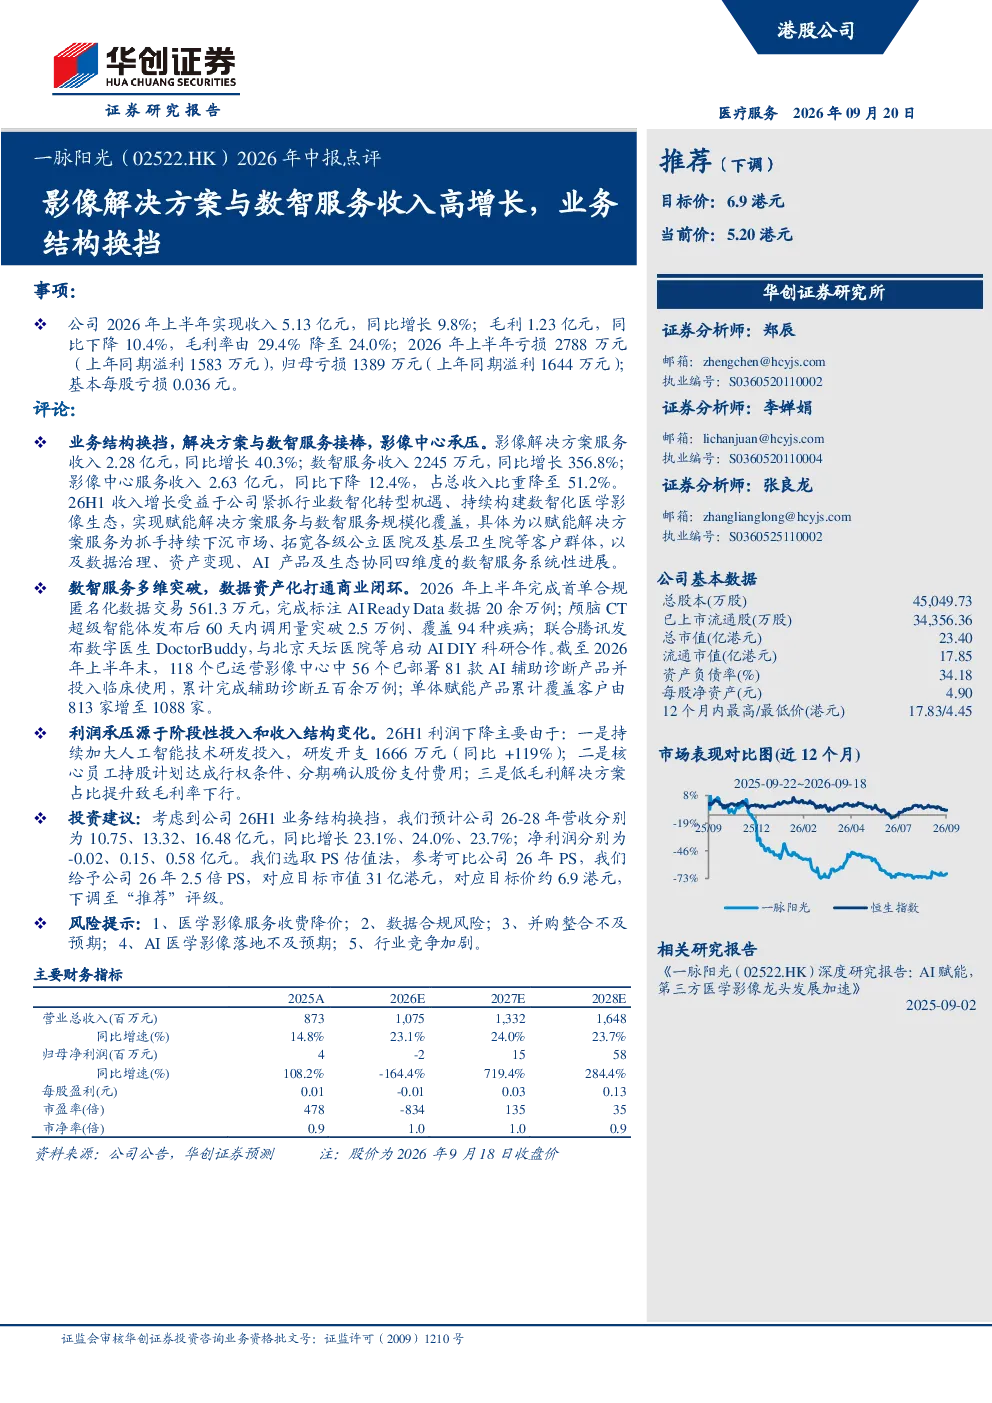
一脉阳光2026年中报显示公司业务结构发生转变,影像解决方案与数智服务收入高增长,影像中心服务收入承压。上半年收入5.13亿元,同比增长9.8%,但毛利1.23亿元,同比下降10.4%,毛利率由29.4%降至24.0%。公司上半年亏损2788万元,归母亏损1389万元,基本每股亏损0.036元。影像解决方案服务收入2.28亿元,同比增长40.3%;数智服务收入2245万元,同比增长356.8%;影像中心服务收入2.63亿元,同比下降12.4%,占总收入比重降至51.2%
影像AI赛道发展趋势如何?
影像AI赛道正经历快速发展,一脉阳光数智服务收入同比增长356.8%,显示市场潜力巨大。公司完成首单合规匿名化数据交易561.3万元,完成标注AI Ready Data数据20余万例,颅脑CT超级智能体调用量突破2.5万例,联合腾讯发布数字医生DoctorBuddy,118个影像中心中56个已部署81款AI辅助诊断产品。行业整体趋向数据合规化、智能化应用落地,但面临收费降价、数据合规、落地不及预期、竞争加剧等风险
研报重点分析了哪些方向?
研报重点分析了公司业务结构换挡,影像解决方案与数智服务高增长,以及利润承压原因。影像解决方案服务收入占比提升至44.3%,数智服务收入占比提升至4.4%,影像中心服务收入占比降至51.2%。利润承压主要因持续加大人工智能技术研发投入(研发开支1666万元,同比+119%),核心员工持股计划确认股份支付费用,低毛利解决方案占比提升致毛利率下行
当前市场现状如何?
当前市场现状显示,一脉阳光正积极向影像解决方案与数智服务转型,但传统影像中心服务收入承压。公司上半年收入同比增长9.8%,但毛利率下降至24.0%,归母亏损1389万元。行业层面,影像AI应用逐渐落地,但数据合规、技术落地、竞争加剧等问题突出。公司预计2026-28年营收分别为10.75、13.32、16.48亿元,同比增长23.1%、24.0%、23.7%
研报提示哪些风险?
研报提示的主要风险包括:医学影像服务收费降价可能导致收入下滑;数据合规风险可能影响业务开展;并购整合不及预期可能延缓发展;AI医学影像落地不及预期可能影响产品竞争力;行业竞争加剧可能压缩利润空间。此外,公司研发投入持续加大,但效果尚待观察,需关注其技术转化能力