猜你想问
美国消费韧性主要来自哪些因素?
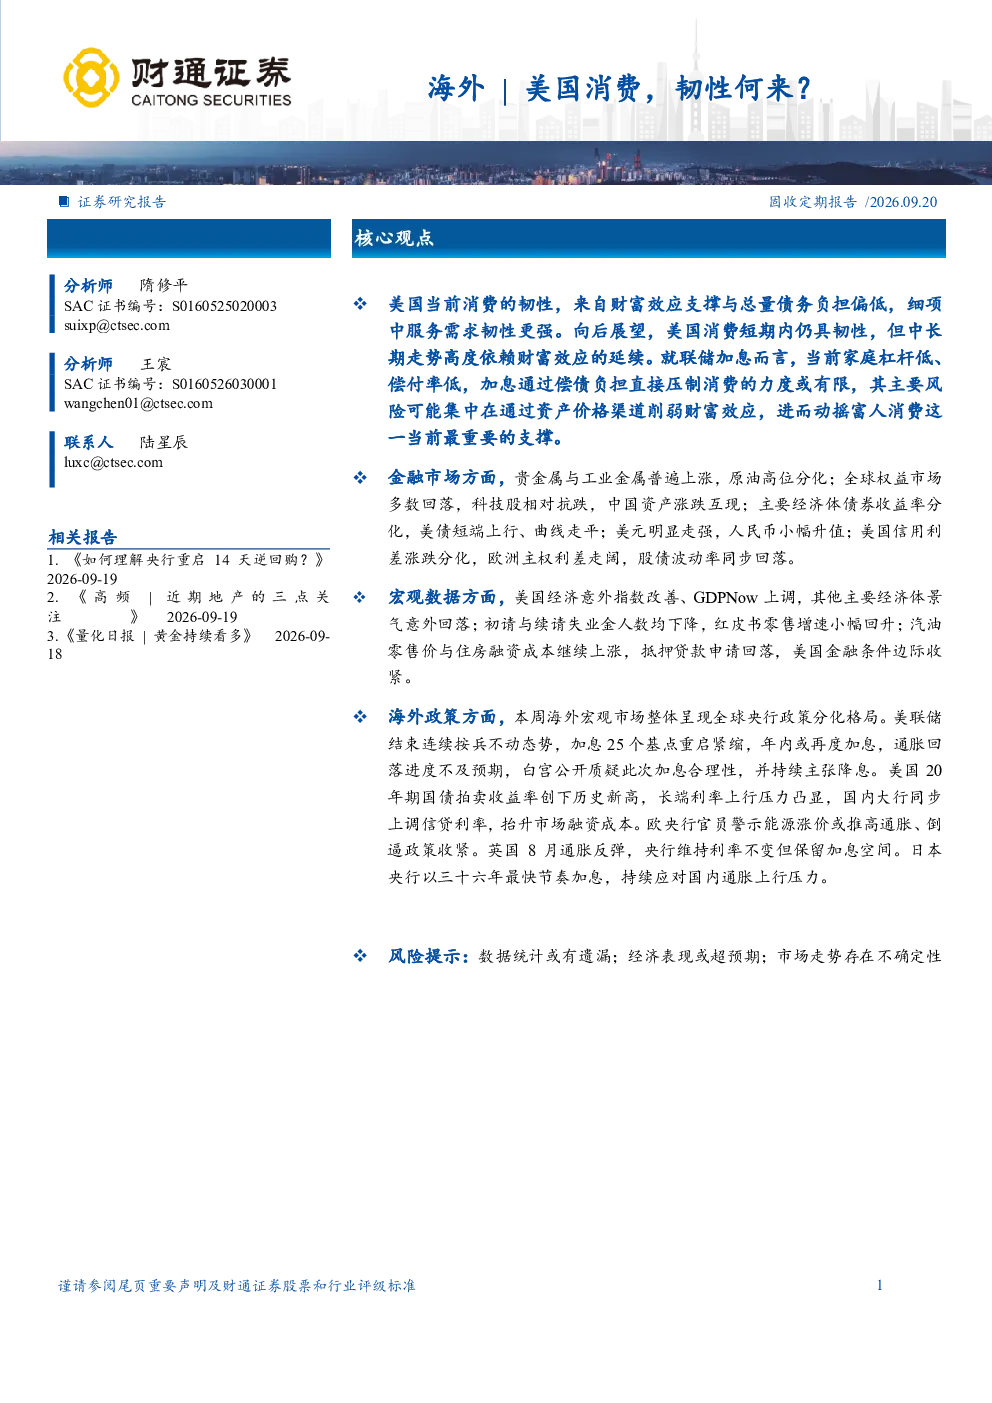
美国当前消费的韧性主要来自财富效应支撑和总量债务负担偏低。财富效应体现在资产价格(如股市)上涨使家庭财富增加,从而刺激消费。总量债务负担偏低则意味着家庭偿债压力较小,有更多可支配收入用于消费。但需注意,这种消费支撑存在明显的群体分化,高收入家庭财富边际消费倾向较低,而中低收入家庭受财富效应影响更大。此外,中长期走势高度依赖财富效应的延续性,若资产价格下跌,将直接削弱财富效应,从而压制消费。
美联储加息对美国消费有何影响?
美联储加息通过提高借贷成本,可能增加家庭的偿债负担,从而对消费产生一定压制。但根据报告分析,这种通过偿债负担直接压制消费的力度或有限。主要原因是当前美国消费更多依赖财富效应而非借贷驱动。然而,美联储加息可能导致资产价格(如股市)下跌,进而削弱财富效应,这才是对消费的主要潜在风险。因此,美联储加息对消费的影响更多是通过间接渠道实现,而非直接打压。
美国消费中长期走势有何关键影响因素?
美国消费中长期走势高度依赖财富效应的延续。财富效应的稳定性取决于资产价格能否维持上涨态势,以及家庭财富能否持续增长。若股市等资产价格出现大幅回调,将直接削弱财富效应,导致消费降速。此外,实际收入增长情况也是重要因素。虽然报告显示消费增速一度快于收入,但实际收入修复偏慢,长期看需关注收入增长能否支撑消费持续扩张。同时,总量债务负担的变化也会影响消费潜力,若逾期和违约率上升,将限制消费空间。
当前美国消费市场有何主要特征?
当前美国消费市场呈现几个主要特征:一是消费增速仍快于实际收入修复,显示出一定的韧性。二是服务消费对整体消费起到托底作用,相对稳定。三是商品消费短期波动较大,受经济周期和消费者信心影响明显。四是财富效应是支撑消费的重要力量,但不同收入群体受影响程度不同,高收入家庭财富边际消费倾向较低。五是储蓄率可能存在系统性低估,总量债务压力虽可控,但逾期和违约率有上升趋势,暗示消费潜在风险正在累积。
美国消费面临的主要风险有哪些?
美国消费面临的主要风险包括:一是财富效应减弱。若美联储加息导致资产价格下跌,或经济前景恶化引发资产抛售,将削弱财富效应,从而压制消费。二是实际收入增长放缓。若就业市场走弱或工资增长停滞,将限制消费潜力。三是金融条件持续收紧。随着美联储持续加息,借贷成本上升将增加家庭偿债压力,可能抑制消费意愿。四是债务风险上升。虽然总量债务压力可控,但逾期和违约率上升暗示金融脆弱性增加,可能在未来某个时点触发消费降速。五是外部环境变化,如全球经济增长放缓或通胀持续高企,也可能通过输入性因素影响美国消费。