猜你想问
WorkBuddy应用生成能力对传媒行业有何影响?
WorkBuddy应用生成能力通过降低个人用户制作网页/应用的门槛,可能推动传媒行业内容创新和分发效率提升。该功能涉及生产力场景的AI应用,与MaaS及云服务模式相关,或促进相关订阅收入增长。同时,AI助手Muse在iOS下载榜的表现也显示AI个人助手市场潜力,关注跨App生态打通及渗透率提升,这些进展或为行业带来新的增长点。
本周传媒行业整体表现如何?
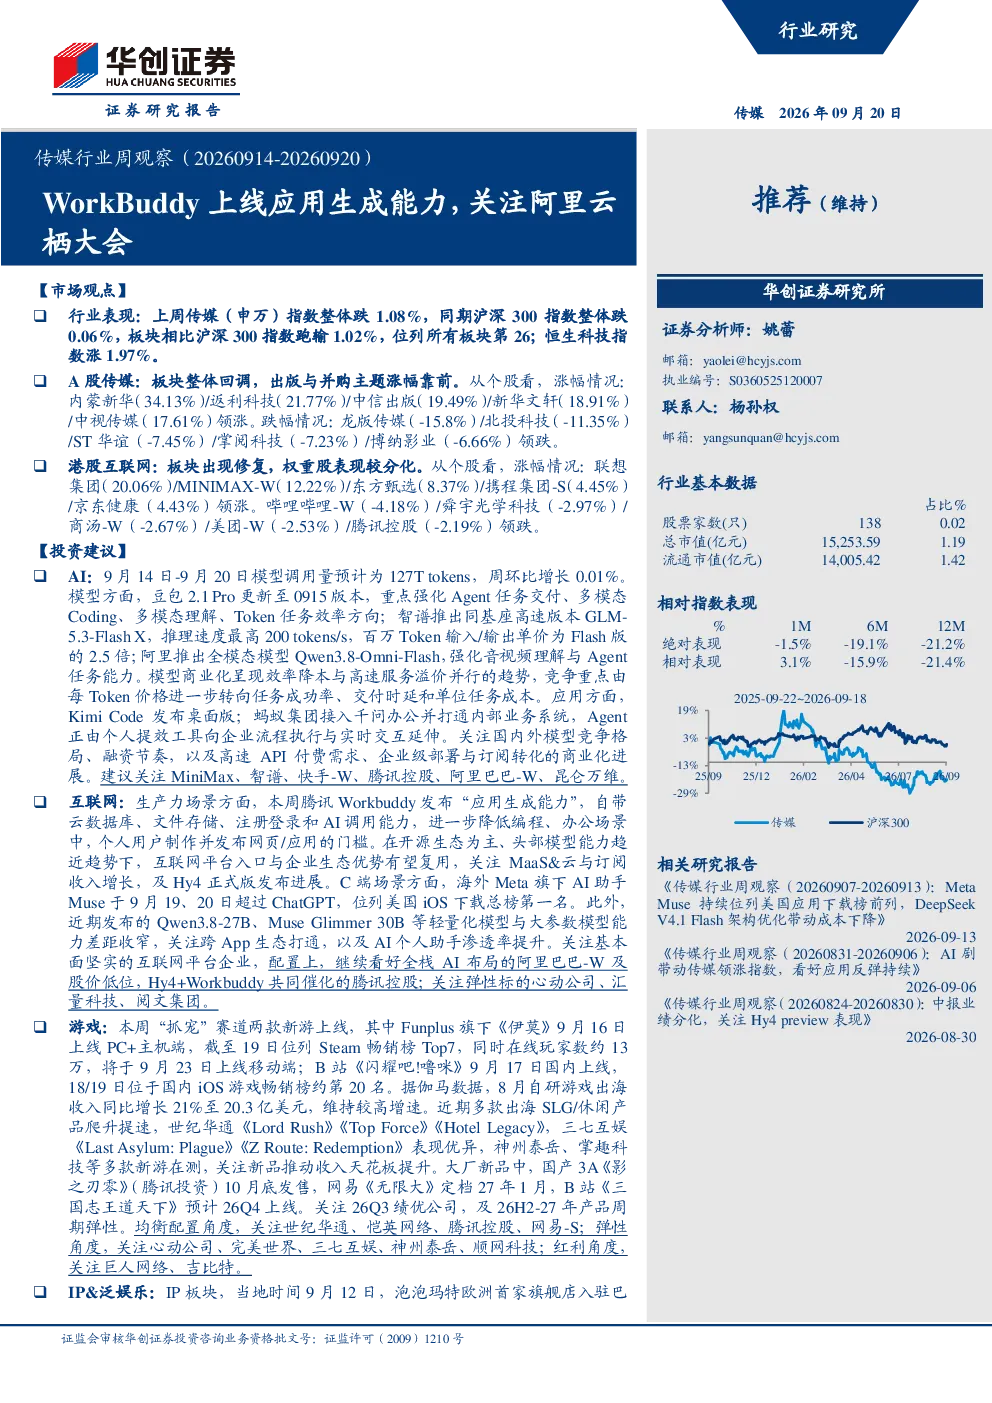
本周传媒行业整体下跌1.08%,跑输沪深300指数1.02%,位列所有板块第26位。A股传媒板块整体回调,出版与并购主题表现相对较好,领涨个股包括内蒙新华、返利科技等,而龙版传媒等个股领跌。港股互联网板块出现修复,权重股表现分化,联想集团等领涨,哔哩哔哩-W等领跌。整体来看,传媒行业本周表现不佳,板块内部存在分化。
AI领域有哪些值得关注的投资方向?
AI领域值得关注的投资方向包括模型调用量增长、模型更新迭代、商业化趋势及应用进展。近期豆包2.1 Pro、智谱GLM-5.3-FlashX、阿里Qwen3.8-Omni-Flash等模型更新,强化了Agent任务交付、多模态能力等。商业化方面,效率降本与高速服务溢价并行,竞争重点转向任务成功率、交付时延和单位任务成本。应用进展上,Kimi Code发布桌面版,蚂蚁集团接入千问办公等,显示AI在企业流程执行与实时交互中的应用深化。关注国内外模型竞争格局、融资节奏,高速API付费需求、企业级部署与订阅转化商业化进展。
游戏板块近期有哪些重要动态?
游戏板块近期重要动态包括出海市场表现优异,8月自研游戏出海收入同比增长21%至20.3亿美元,多款出海SLG/休闲产品爬升提速,世纪华通、三七互娱表现优异。大厂新品方面,腾讯投资的《影之刃零》定于10月底发售,网易《无限大》定档2027年1月,B站《三国志王道天下》预计2026年Q4上线。关注26Q3绩优公司,以及26H2-27年产品周期弹性。均衡配置建议关注世纪华通、恺英网络等,弹性角度建议关注心动公司、完美世界等,红利角度建议关注巨人网络、吉比特等。
本报告提示了哪些投资风险?
本报告提示的投资风险包括行业政策监管趋严、公司业绩表现不及预期、用户消费能力复苏不及预期、市场竞争加剧、AI模型能力或商业化兑现不及预期、推理与云投入回报不及预期、模型公司融资、解禁和估值波动风险等。需关注AI领域国内外模型竞争格局变化,以及企业级部署与订阅转化商业化进展的不确定性。同时,需警惕行业整体及个股业绩波动风险,以及市场竞争加剧对利润率的影响。