猜你想问
沙特管道运力恢复对石油化工行业有何影响?
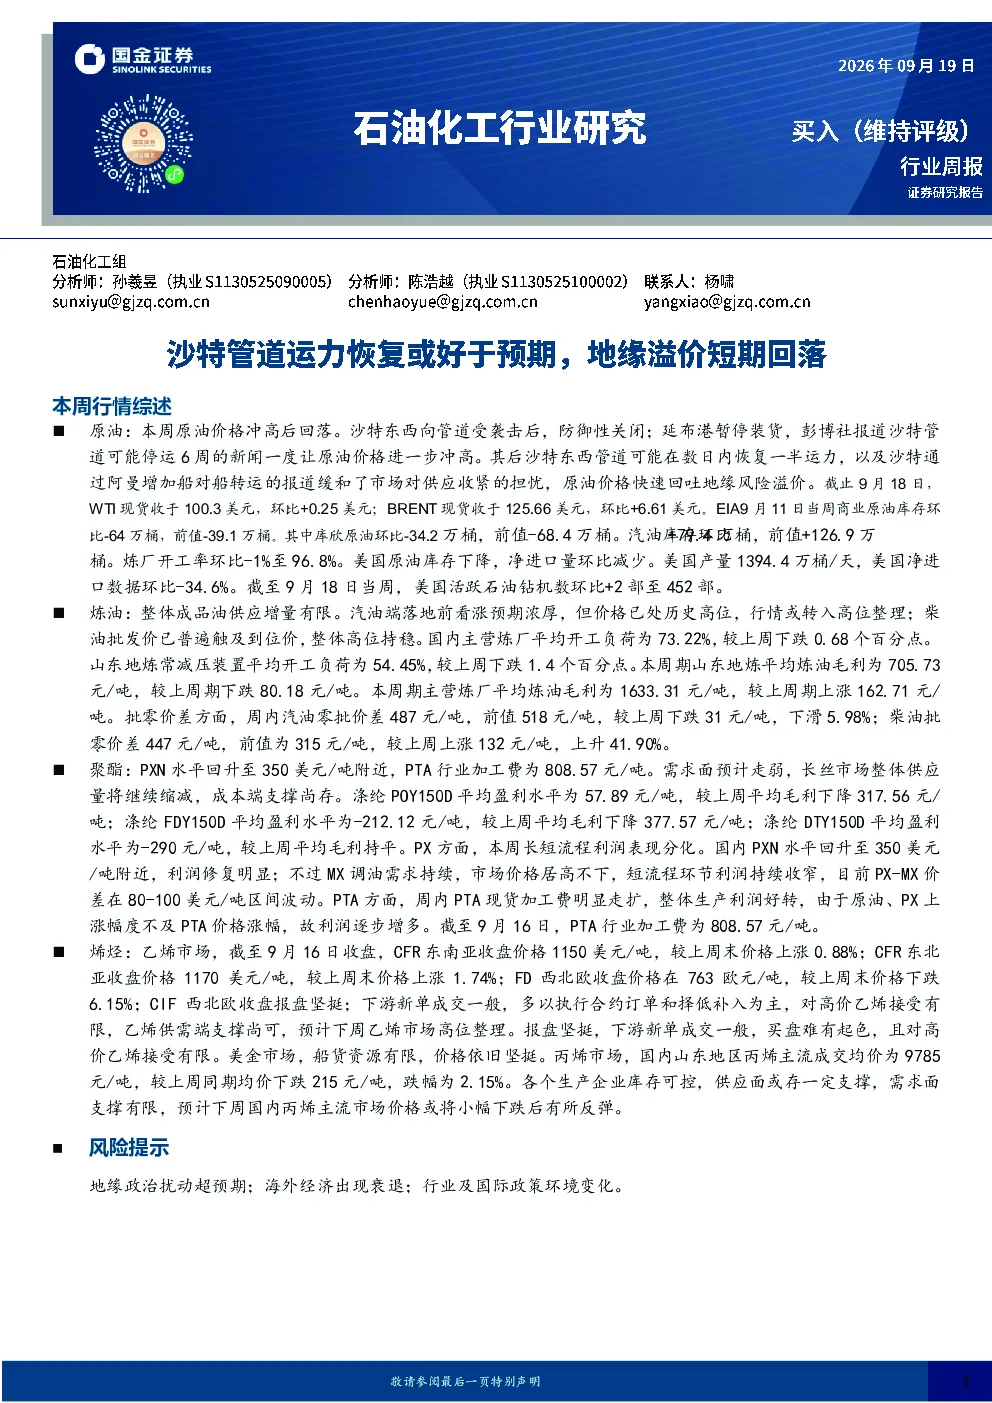
沙特管道运力恢复将提升全球原油供应预期,可能缓解地缘风险溢价压力。报告指出,随着汽油消费旺季结束和炼厂检修,全球炼厂开工率下降,成品油产出减少,这有助于稳定油价。然而,地缘风险溢价仍是影响油价的关键因素,主要来自中东地区的冲突和袭击。因此,沙特运力恢复对油价的影响是有限的,短期内地缘溢价可能回落,但长期仍需关注中东局势变化。
石油化工行业未来发展趋势如何?
石油化工行业目前处于底部企稳阶段,各板块表现分化。原油板块景气度拐点向上,炼油板块底部企稳,乙烯、丙烯产业链行业底部企稳,聚酯板块需求面走弱。未来,行业发展趋势将受供需关系、地缘政治、成本端支撑等多重因素影响。乙烯和丙烯产业链短期供需端支撑尚可,但下游需求分化明显。聚酯板块需求疲软,库存压力较大。整体而言,行业短期内难以出现大幅上涨,但部分细分领域可能存在结构性机会。
报告重点分析了哪些方向?
报告重点分析了原油、炼油、乙烯、丙烯和聚酯五个细分产业链。原油板块关注地缘风险溢价、库存变化和供应预期;炼油板块关注开工率、毛利和批零价差;乙烯产业链关注供应检修和下游需求;丙烯产业链关注供应紧张和下游需求分化;聚酯板块关注开工率、需求和库存。报告通过对各板块的详细分析,揭示了石油化工行业的当前状况和未来可能的发展方向。
当前石油化工市场现状如何?
当前石油化工市场整体处于底部企稳阶段,但各板块表现不一。原油价格受地缘风险溢价影响较大,炼油板块毛利有所提升,乙烯和丙烯产业链供应偏紧,聚酯板块需求疲软。市场现状显示,行业短期内难以出现全面复苏,部分领域仍面临库存压力和需求不足的挑战。然而,随着部分装置检修和供应受限,部分细分领域可能出现阶段性机会。
石油化工行业面临哪些风险?
石油化工行业面临的主要风险包括地缘政治风险、供需失衡风险和成本波动风险。地缘政治风险主要来自中东地区的冲突和袭击,可能引发地缘风险溢价,推高油价。供需失衡风险则体现在部分领域供应过剩或需求不足,导致价格波动和利润下滑。成本波动风险主要来自原油和原料价格的不确定性,可能影响行业盈利能力。此外,宏观经济环境的变化也可能对行业产生影响。