猜你想问
本周铜价走势如何?
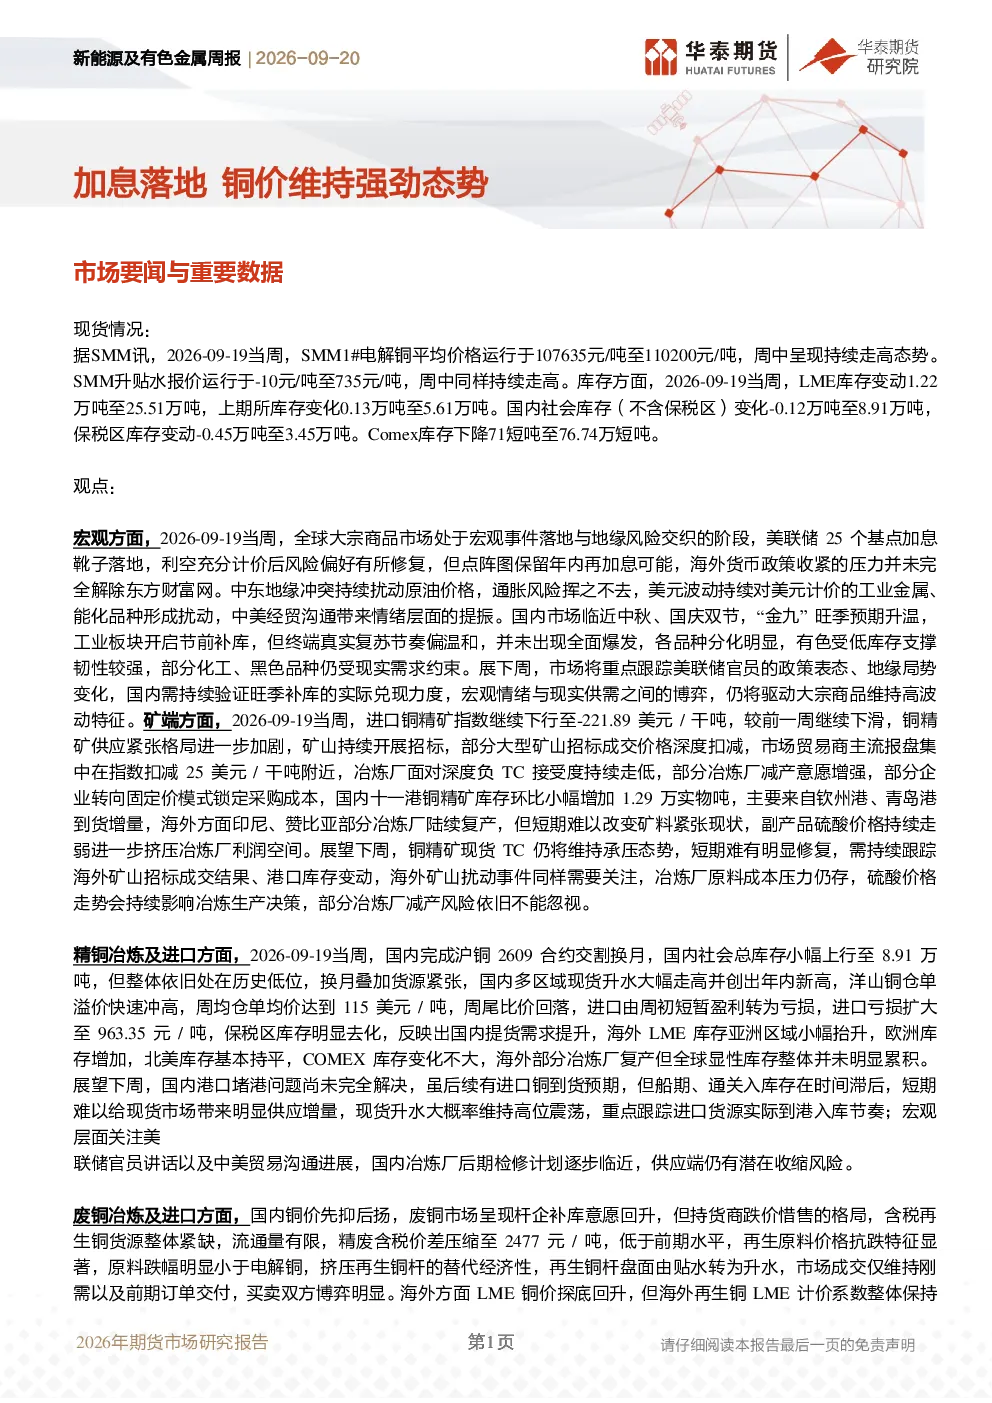
本周SMM1#电解铜价格持续走高,升贴水报价走高。LME库存下降1.22万吨至25.51万吨,上期所库存微增0.13万吨至5.61万吨,国内社会库存下降0.12万吨至8.91万吨,保税区库存下降0.45万吨至3.45万吨,Comex库存下降71短吨至76.74万短吨。国内现货升水创年内新高,洋山铜仓单溢价冲高,显示市场供需紧张。进口铜价由盈利转为亏损,亏损扩大至963.35元/吨,保税区库存去化明显。
加息对有色金属市场有何影响?
美联储加息落地后,风险偏好有所修复,但年内可能仍有再加息。中东地缘冲突扰动原油价格,通胀风险持续存在,美元波动对工业金属价格产生影响。国内“金九”旺季预期升温,工业板块节前补库,但终端需求温和,品种分化明显。受低库存支撑,有色金属市场表现韧性较强。
报告对铜行业的重点分析有哪些?
报告分析了铜的现货情况、宏观观点、矿端供应、精铜冶炼及进口、废铜冶炼及进口、铜材企业开工率及消费情况。指出国内社会库存处于历史低位,现货升水创年内新高,进口由盈利转为亏损,保税区库存去化明显。铜材企业开工率普遍回升,消费边际回暖但未全面进入旺季。
当前铜市场存在哪些现状?
当前铜市场呈现低库存支撑、现货升水走高、进口亏损扩大、加工企业开工率回升的特点。LME和上期所库存均下降,国内社会库存和保税区库存持续去化。海外库存亚洲区域微升,全球显性库存未明显累积。终端消费边际回暖,下游逢低补库,但畏高情绪未消退。
研报提示哪些风险?
研报提示的风险包括旺季需求迟迟不能兑现、流动性踩踏风险以及Comex库存流出。当前市场受低库存支撑,但若需求不及预期或流动性出现问题,可能对价格形成压力。需关注Comex库存变化对市场情绪的影响。
你可能感兴趣
新能源及有色金属日报:国内铜资源紧俏或进一步加剧 铜价维持强劲态势
华泰期货2025-03-13
新能源及有色金属周报:宏观情绪推升铜价仍然维持偏强态势
华泰期货2025-08-11
新能源及有色金属周报:Comex溢价走高带动铜价维持偏强态势
华泰期货2025-06-08
新能源及有色金属日报:宏观情绪有所回升 铜价维持偏强态势
华泰期货2025-03-07
新能源及有色金属日报:需求相对偏淡 但宏观因素令铜价维持偏强态势
华泰期货2026-01-07
新能源及有色金属日报:月初下游补库 铜价维持偏强态势
华泰期货2026-08-04
新能源及有色金属日报:央行表示将择机降准降息 铜价维持偏强态势
华泰期货2025-03-14
新能源及有色金属日报:现货货源偏紧,铜价维持偏强态势
华泰期货2026-08-28
新能源及有色金属日报:国内库存去化明显 铜价维持震荡偏强态势
华泰期货2026-07-14
新能源及有色金属日报:供应端再遇干扰 铜价维持偏强态势
华泰期货2026-05-13