猜你想问
本周钢材价格走势如何?
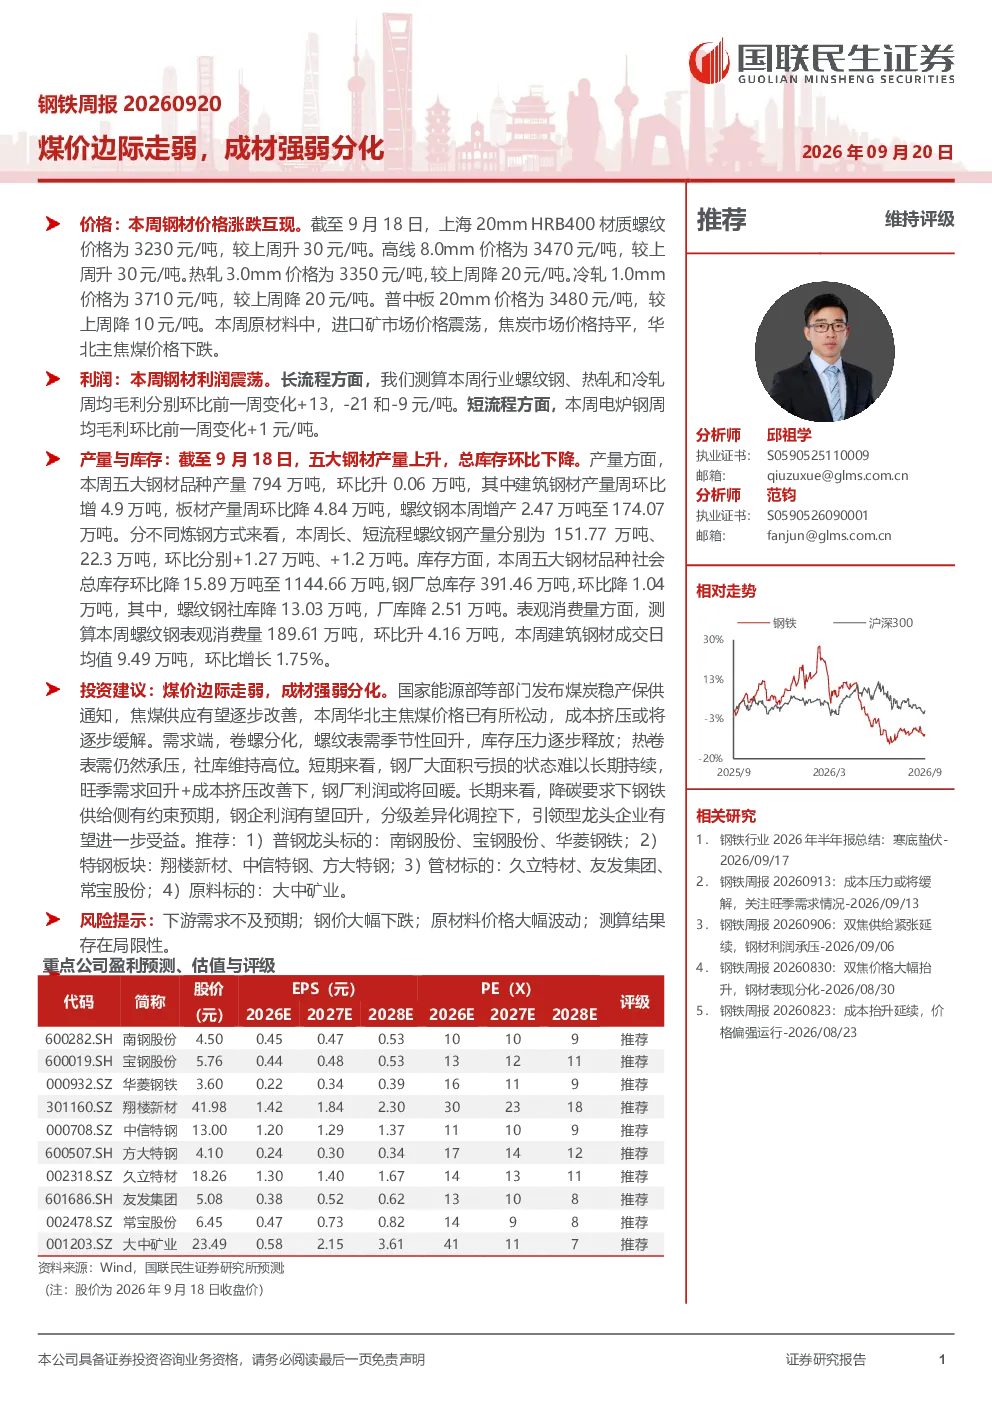
本周钢材价格涨跌互现。螺纹钢、高线价格上涨,热轧、冷轧、普中板价格下跌。原材料方面,进口矿市场价格震荡,焦炭市场价格持平,华北主焦煤价格下跌。钢材利润震荡,长流程方面,螺纹钢、热轧和冷轧毛利分别环比上升13、下降21和下降9元/吨。短流程方面,电炉钢毛利环比上升1元/吨。五大钢材产量上升,总库存环比下降。螺纹钢产量增产2.47万吨至174.07万吨。社会总库存环比下降15.89万吨至1144.66万吨,钢厂总库存环比下降1.04万吨。建筑钢材成交日均值环比增长1.75%。国家能源部等部门发布煤炭稳产保供通知,焦煤供应有望改善,成本挤压或将缓解。中钢协倡议钢铁行业全面开展自律控产降库存。煤价边际走弱,成本挤压或将逐步缓解,钢厂利润有望回暖。卷螺分化,螺纹表需季节性回升,库存压力逐步释放;热卷表需承压,社库维持高位。推荐普钢龙头标的、特钢板块、管材标的、原料标的。下游需求季节性回升,但需关注供需平衡和价格波动风险。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势需关注成本端改善和需求端分化。成本端,煤价边际走弱将缓解成本挤压,钢厂利润有望回暖。需求端,卷螺分化,螺纹表需季节性回升,库存压力逐步释放;热卷表需承压,社库维持高位。国家能源部等部门发布煤炭稳产保供通知,焦煤供应有望改善。中钢协倡议钢铁行业全面开展自律控产降库存,以应对供需失衡和低盈利状况。投资建议关注普钢龙头、特钢板块、管材标的、原料标的。需关注下游需求不及预期、钢价大幅下跌、原材料价格大幅波动等风险。
报告重点分析了哪些方向?
报告重点分析了钢材价格涨跌互现的原因,原材料价格走势,钢材利润变化,产量与库存情况,表观消费量,以及煤炭稳产保供政策对成本端的影响。同时分析了卷螺分化趋势,螺纹表需季节性回升和库存压力释放,热卷表需承压和社库高位情况。报告还提出了投资建议,推荐普钢龙头、特钢板块、管材标的、原料标的。需关注下游需求季节性回升,但需警惕供需平衡和价格波动风险。
当前钢铁市场现状如何判断?
当前钢铁市场现状呈现涨跌互现和分化趋势。钢材价格涨跌互现,螺纹钢、高线价格上涨,热轧、冷轧、普中板价格下跌。原材料价格震荡,焦煤价格下跌。钢材利润震荡,长流程和短流程毛利均出现小幅波动。产量上升,但总库存环比下降。表观消费量环比上升,建筑钢材成交日均值增长。政策层面,国家能源部等部门发布煤炭稳产保供通知,焦煤供应有望改善。中钢协倡议钢铁行业自律控产降库存。成本端改善或逐步缓解,但需关注下游需求季节性回升后的供需平衡和价格波动风险。
研报提示哪些风险?
研报提示的风险包括:下游需求不及预期,季节性回升后可能面临需求疲软;钢价大幅下跌,受原材料价格和供需关系影响;原材料价格大幅波动,焦煤等成本端价格波动可能传导至钢材价格;测算结果存在局限性,数据可能存在偏差。需关注行业政策变化,如煤炭稳产保供政策落实情况,以及钢铁行业自律控产降库存的执行效果。投资建议需结合行业整体趋势和个股基本面进行综合判断,警惕市场风险。