猜你想问
本周基础化工行业主要表现如何?
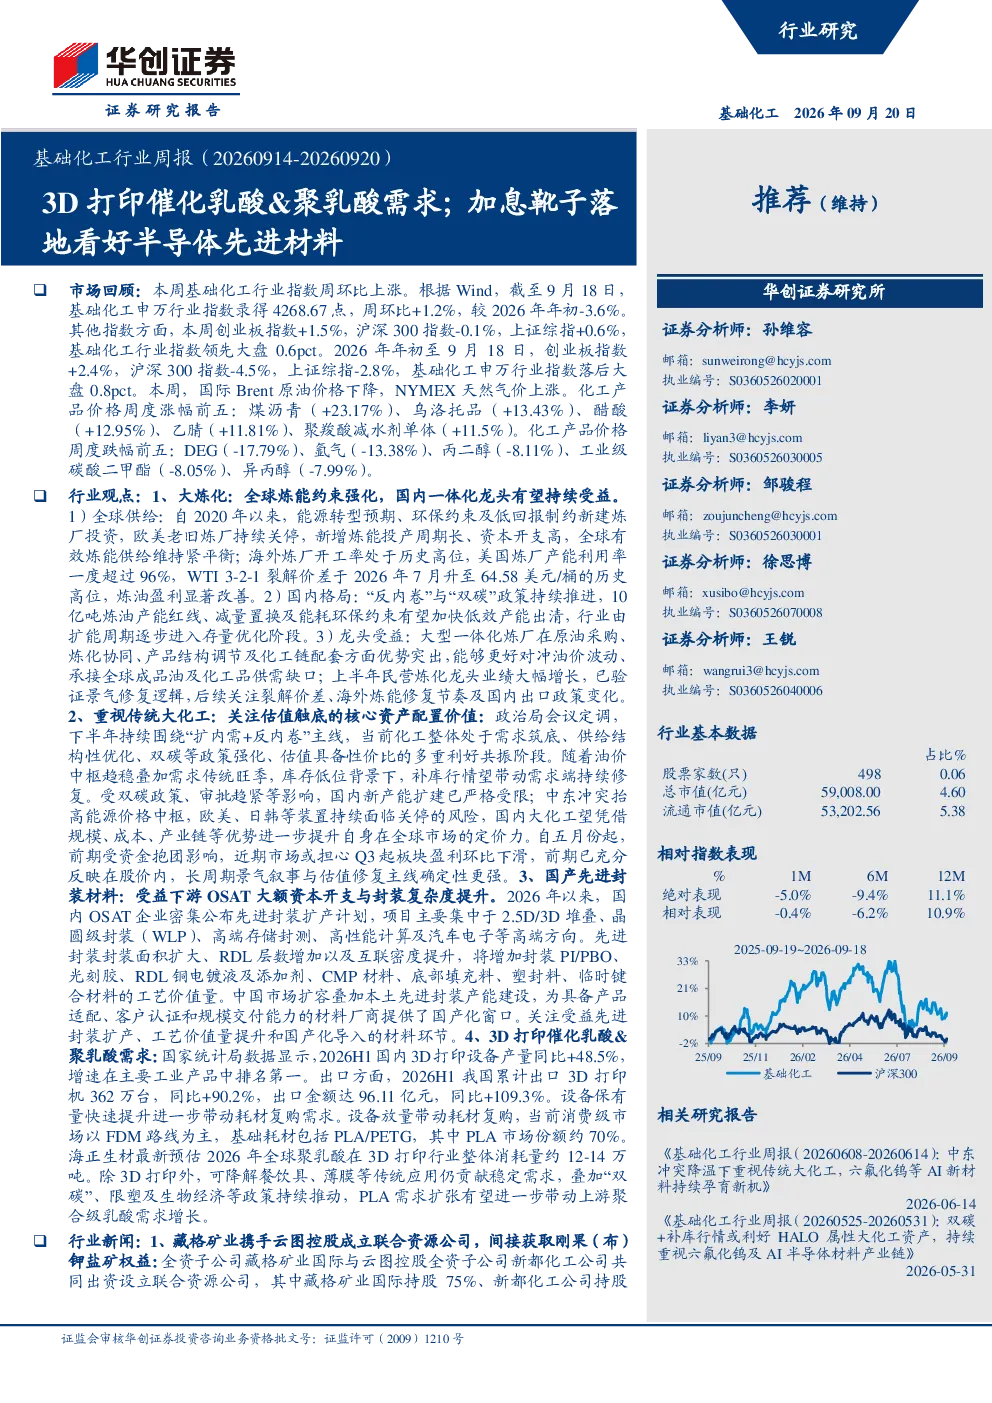
本周基础化工申万行业指数周环比上涨1.2%,领先大盘0.6个百分点。膜材料、合成树脂、钛白粉等板块表现居前,而聚氨酯、磷肥及磷化工等板块表现跌幅较大。中国化工产品价格指数(CCPI)周环比上升1.5%,显示出行业整体回暖态势。
大炼化板块的投资机会在哪里?
大炼化板块受益于全球炼能供给紧平衡,国内一体化龙头凭借原油采购、炼化协同等优势能更好对冲油价波动。全球炼厂关停,新增炼能投产周期长,国内政策推动低效产能出清,行业进入存量优化阶段,大型一体化炼厂优势突出。
国产先进封装材料行业发展趋势如何?
国产先进封装材料受益于下游OSAT大额资本开支与封装复杂度提升。国内OSAT企业密集公布先进封装扩产计划,项目集中于高端方向。先进封装工艺价值量提升,为材料厂商提供国产化窗口,行业发展前景广阔。
当前化工品市场现状如何?
当前化工品市场呈现供需两端变化。库存低位背景下,补库行情望带动需求端持续修复。国内大化工凭借规模、成本等优势,有望提升全球市场定价力。但部分板块如农化中的氯化钾市场震荡运行,价格小幅波动,库存高位压制行情。
本行业研报提示的主要风险有哪些?
本行业研报提示的主要风险包括原油价格大幅波动、需求复苏不及预期、化工品价格大幅波动、安全环保问题等。这些因素可能对行业整体表现产生影响,投资者需密切关注。
你可能感兴趣
基础化工行业周报:左手商业航天右手消费,聚焦3D打印材料
基础化工国盛证券2025-12-14
基础化工行业周报:商业航天乘风起,关注3D打印及上游材料
基础化工国盛证券2025-12-28
大基金三期落地,看好半导体设备先进制程需求放量、国产替代加速
电子设备华西证券2024-06-04
化工行业周度报告:12英寸晶圆相继落地,半导体材料迎来需求高峰期
基础化工财信证券2021-12-31
基础化工行业周报:2025年制冷剂三代配额政策靴子落地,静待价格兑现
基础化工华创证券2024-09-18
基础化工行业周报:MDI挂牌价理性回调,轮胎双反靴子落地
基础化工国泰君安证券2021-06-02
基础化工行业周报:政策催化加速,关注固态电池材料
基础化工国盛证券2025-09-07
基础化工行业研究:AI系列深度(9):AI材料下游需求洞察,看好AI基建带来的材料增量
基础化工国金证券2026-01-09
基础化工行业研究:token需求持续爆发,继续看好AI材料
基础化工国金证券2026-05-09
化工行业周报:地缘政治催化油价大涨,推荐石化、农化及半导体材料
基础化工太平洋证券2018-04-13