猜你想问
兰剑智能2026年半年报核心内容有哪些?
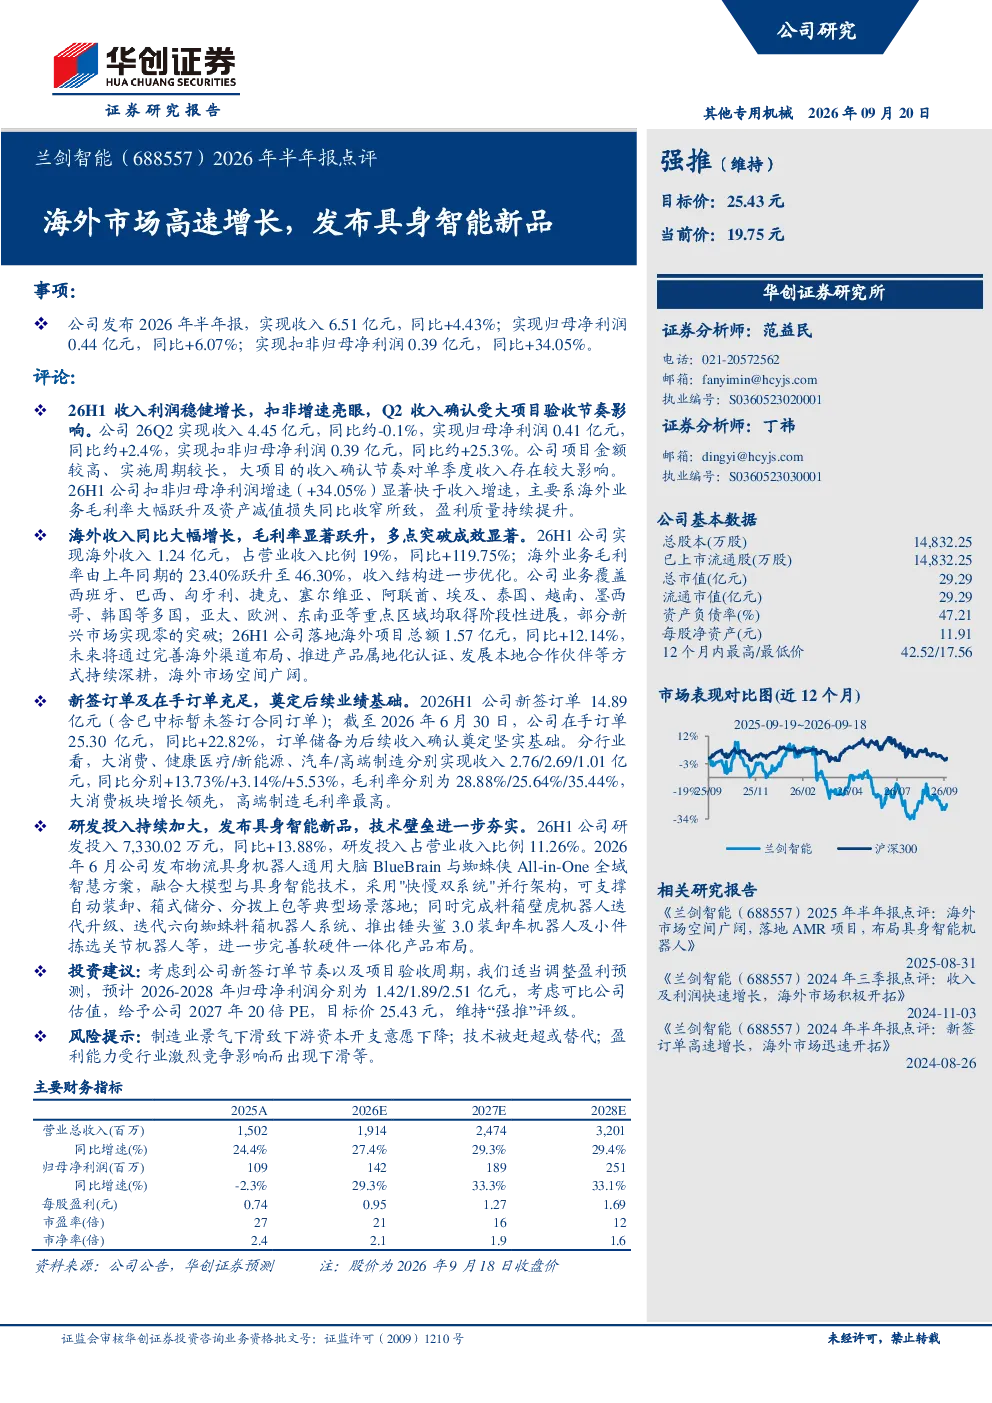
兰剑智能2026年半年报显示,公司实现收入6.51亿元,同比增长4.43%;归母净利润0.44亿元,同比增长6.07%;扣非归母净利润0.39亿元,同比增长34.05%。Q2收入确认受大项目验收节奏影响,收入同比约-0.1%,但扣非归母净利润同比约+25.3%,盈利质量提升。海外收入同比大幅增长119.75%,达到1.24亿元,占营业收入比例19%;海外业务毛利率跃升至46.30%。新签订单14.89亿元,在手订单25.30亿元,同比增长22.82%。研发投入7,330.02万元,同比增长13.88%
具身智能赛道行业发展趋势如何?
具身智能赛道正经历快速发展,技术融合机器人、AI、物联网等领域,推动智能化应用向实体场景渗透。兰剑智能通过加大研发投入,发布物流具身机器人通用大脑BlueBrain与蜘蛛侠All-in-One全域智慧方案,强化技术壁垒。行业未来将聚焦于多模态交互、环境感知与自主决策等关键技术突破,应用场景拓展至物流、制造、医疗、服务等多个领域,市场潜力巨大
兰剑智能半年报重点分析了哪些方向?
兰剑智能半年报重点分析了海外市场高速增长及盈利质量提升。海外业务收入同比大幅增长119.75%,毛利率达46.30%,覆盖亚太、欧洲、东南亚等区域。公司订单储备充足,新签订单14.89亿元,在手订单25.30亿元。研发投入加大,发布多项新产品,技术实力进一步增强,为后续业绩增长奠定基础
当前具身智能市场现状如何?
具身智能市场正处于商业化初期,技术迭代加速,应用场景逐步验证。兰剑智能等领先企业通过技术创新和海外市场拓展,抢占市场先机。行业面临技术成熟度、成本控制、标准制定等挑战,但整体需求持续增长,头部企业有望凭借技术优势实现市场份额提升
研报提示了哪些风险?
研报提示的风险包括制造业景气下滑可能导致下游资本开支意愿下降,影响行业需求;技术更新迭代快,存在技术被赶超或替代的风险;行业竞争加剧可能压缩企业盈利空间,需关注市场竞争对企业盈利能力的影响