猜你想问
澜起科技2026年半年报核心内容有哪些?
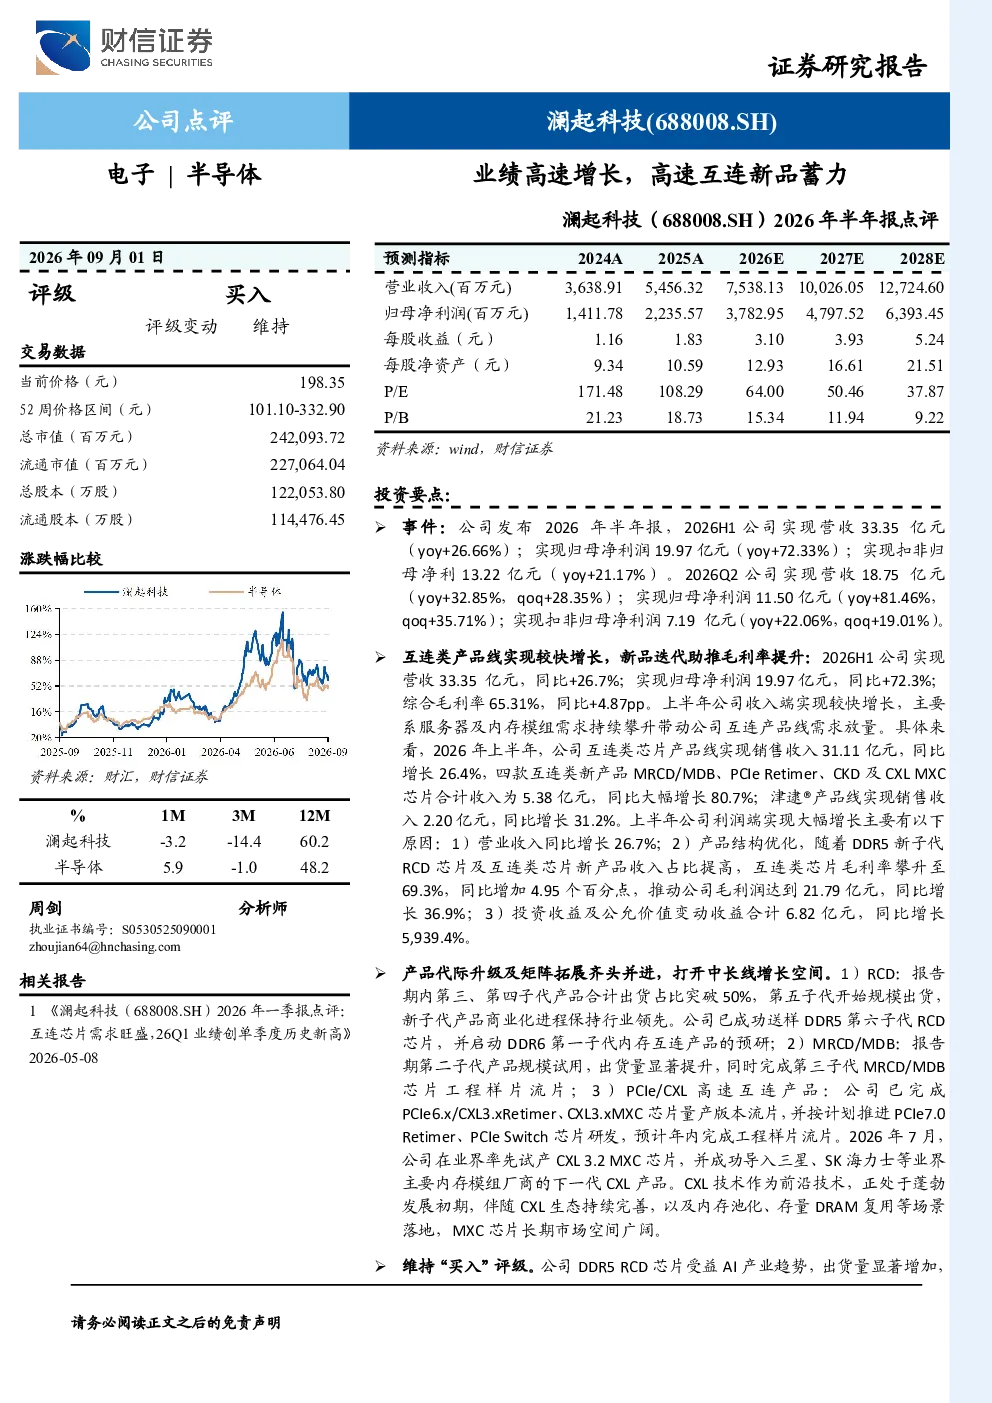
澜起科技2026年半年报显示,公司业绩高速增长,2026H1实现营收33.35亿元(同比增长26.66%),归母净利润19.97亿元(同比增长72.33%),扣非归母净利润13.22亿元(同比增长21.17%)。Q2单季度营收18.75亿元(同比增长32.85%),归母净利润11.50亿元(同比增长81.46%),扣非归母净利润7.19亿元(同比增长22.06%)。互连类芯片产品线实现销售收入31.11亿元,同比增长26.4%,其中四款新产品MRCD/MDB、PCIeRetimer、CKD及CXLMXC芯片合计收入5.38亿元,同比增长80.7%。津逮®产品线实现销售收入2.20亿元,同比增长31.2%。产品结构优化推动毛利率提升,互连类芯片毛利率攀升至69.3%,同比增加4.95个百分点。
高速互连赛道行业发展趋势如何?
高速互连赛道受益于AI、数据中心等需求增长,行业发展趋势明显。澜起科技在RCD产品新子代商业化进程保持行业领先,第三、第四子代产品合计出货占比突破50%,第五子代开始规模出货,第六子代已送样。MRCD/MDB产品第二子代规模试用,出货量显著提升,第三子代完成工程样片流片。PCIe/CXL高速互连产品完成PCIe6.x/CXL3.xRetimer、CXL3.xMXC芯片量产版本流片,并推进PCIe7.0Retimer、PCIeSwitch芯片研发。CXL3.2MXC芯片成功导入三星、SK海力士等主要内存模组厂商,市场空间广阔。
报告重点分析了哪些方向?
报告重点分析了澜起科技互连类产品线增长迅速,2026年上半年实现销售收入31.11亿元,同比增长26.4%,其中四款新产品MRCD/MDB、PCIeRetimer、CKD及CXLMXC芯片合计收入5.38亿元,同比增长80.7%。津逮®产品线实现销售收入2.20亿元,同比增长31.2%。产品结构优化推动毛利率提升,互连类芯片毛利率攀升至69.3%,同比增加4.95个百分点。同时,报告关注到RCD产品新子代商业化进程、高端互连类芯片新产品增势等关键数据。
当前高速互连市场现状如何?
当前高速互连市场呈现技术快速迭代和需求持续增长态势。澜起科技DDR5RCD芯片出货量显著增加,新子代产品占比提升,高端互连类芯片新产品增势强劲。PCIe6.x/CXL3.xRetimer、CXL3.xMXC芯片已实现量产,并推进PCIe7.0Retimer、PCIeSwitch芯片研发。CXL3.2MXC芯片成功导入主要内存模组厂商,显示市场空间广阔。行业竞争加剧,但技术领先企业如澜起科技通过产品代际升级和矩阵拓展,保持竞争优势。
研报提示了哪些风险?
研报提示的主要风险包括需求不及预期、市场竞争加剧、新产品研发不及预期、存货跌价等。具体来看,AI产业趋势虽利好DDR5RCD芯片,但市场需求变化可能影响业绩增长。高速互连赛道竞争激烈,技术更新快,新产品研发存在不确定性。此外,存货管理需关注跌价风险。这些因素可能对公司业绩和估值产生一定影响。