猜你想问
8月经济数据核心观点是什么?
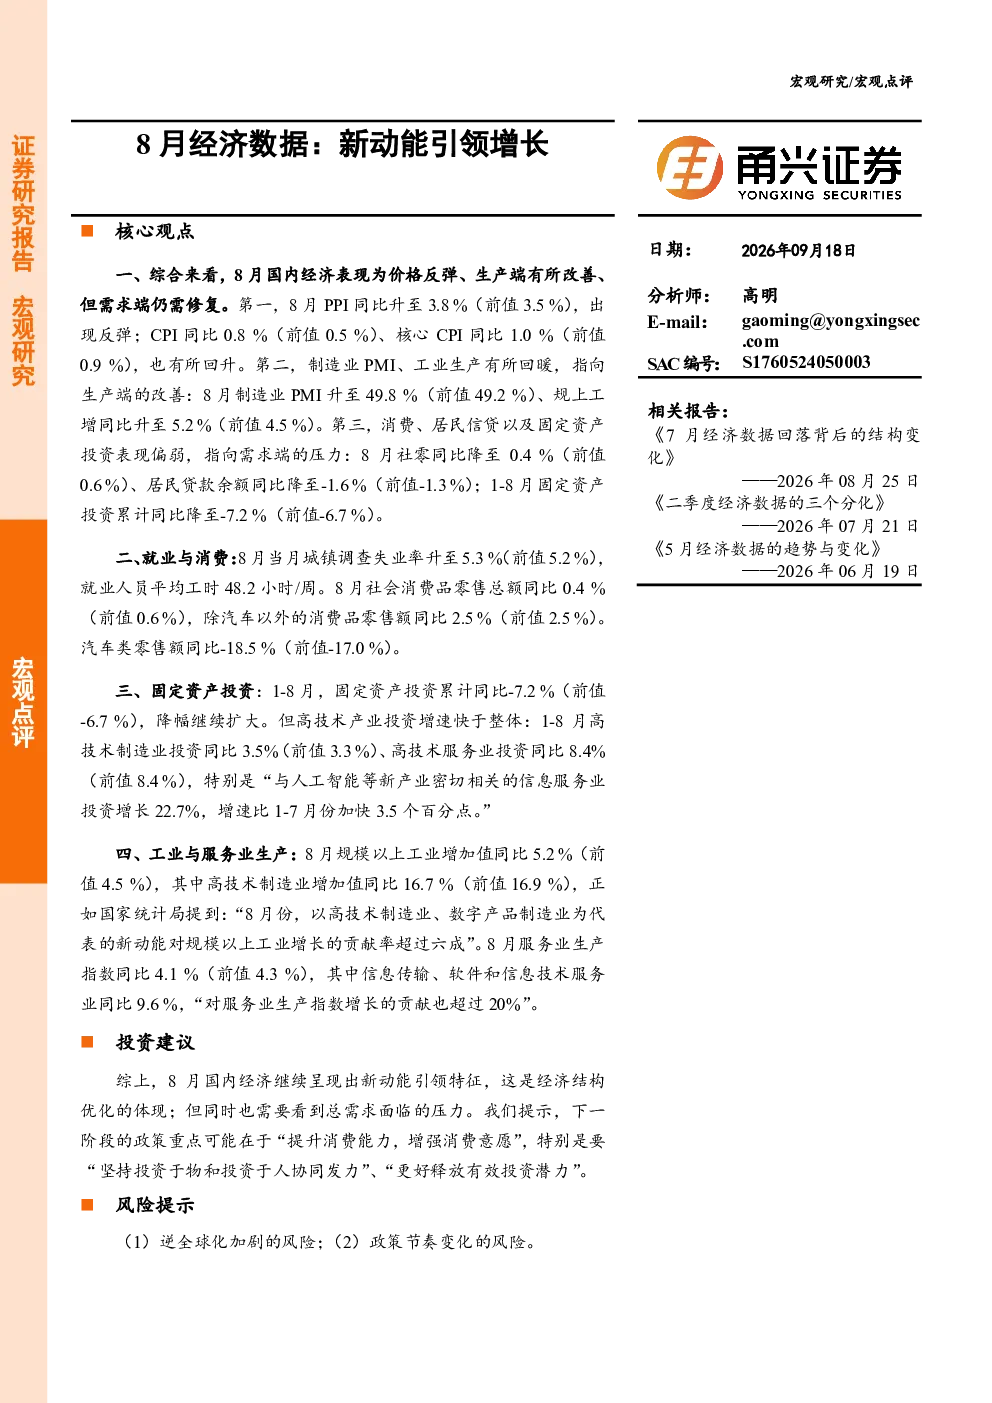
8月国内经济表现为价格反弹、生产端有所改善、但需求端仍需修复。PPI同比升至3.8%,CPI同比0.8%,核心CPI同比1.0%,价格有所回升。制造业PMI升至49.8%,规上工增同比升至5.2%,生产端有所回暖。但社零同比降至0.4%,居民贷款余额同比降至-1.6%,1-8月固定资产投资累计同比降至-7.2%,需求端仍面临压力。
报告如何分析高技术产业发展趋势?
8月规模以上工业增加值同比回升至5.2%,其中高技术产业增加值当月同比16.7%。采矿业同比-1.4%,制造业同比6.1%,电力燃气与水生产和供应业同比4.9%。高技术产业发展迅速,成为经济增长的重要支撑。计算机、通信和电子设备制造业增加值同比17.2%,电气机械与器材制造业同比9.9%,汽车制造业同比8.7%,医药制造业同比5.2%。这些数据表明,高技术产业在经济增长中扮演着越来越重要的角色。服务业生产指数同比继续回落至4.1%,其中信息传输、软件和信息技术服务业同比9.6%,也显示出该领域的强劲增长势头。
报告重点关注哪些经济领域?
报告重点关注了生产端和需求端的恢复情况。在生产端,制造业PMI升至49.8%,规上工增同比升至5.2%,显示制造业有所回暖。高技术产业增加值当月同比16.7%,成为经济增长的重要支撑。在需求端,社零同比降至0.4%,居民贷款余额同比降至-1.6%,1-8月固定资产投资累计同比降至-7.2%,显示需求端仍面临压力。此外,报告还关注了就业与消费、固定资产投资与房地产、工业与服务业生产等多个领域,全面分析了当前经济形势。
当前市场现状如何判断?
当前市场现状表现为生产端有所改善,但需求端仍需修复。价格有所回升,PPI同比升至3.8%,CPI同比0.8%,核心CPI同比1.0%。制造业PMI升至49.8%,规上工增同比升至5.2%。然而,社零同比降至0.4%,居民贷款余额同比降至-1.6%,1-8月固定资产投资累计同比降至-7.2%,显示需求端仍面临压力。就业方面,8月城镇调查失业率升至5.3%,就业人员平均工时48.2小时/周。消费方面,社会消费品零售总额同比0.4%,餐饮收入同比1.1%,商品零售同比0.3%。总体来看,市场现状复杂,需要进一步观察。
研报提示哪些风险?
研报提示了两个主要风险:(1)逆全球化加剧的风险。全球经济不确定性增加,可能对国内经济造成冲击。(2)政策节奏变化的风险。政策调整可能影响市场预期和投资行为。此外,报告还指出,1-8月固定资产投资累计同比-7.2%,降幅继续扩大,房地产开发投资累计同比-19.9%,民间投资累计同比-10.1%,这些数据也反映出经济面临的挑战。需要密切关注政策动向和市场变化,以应对潜在风险。