猜你想问
这份研报的核心内容是什么?
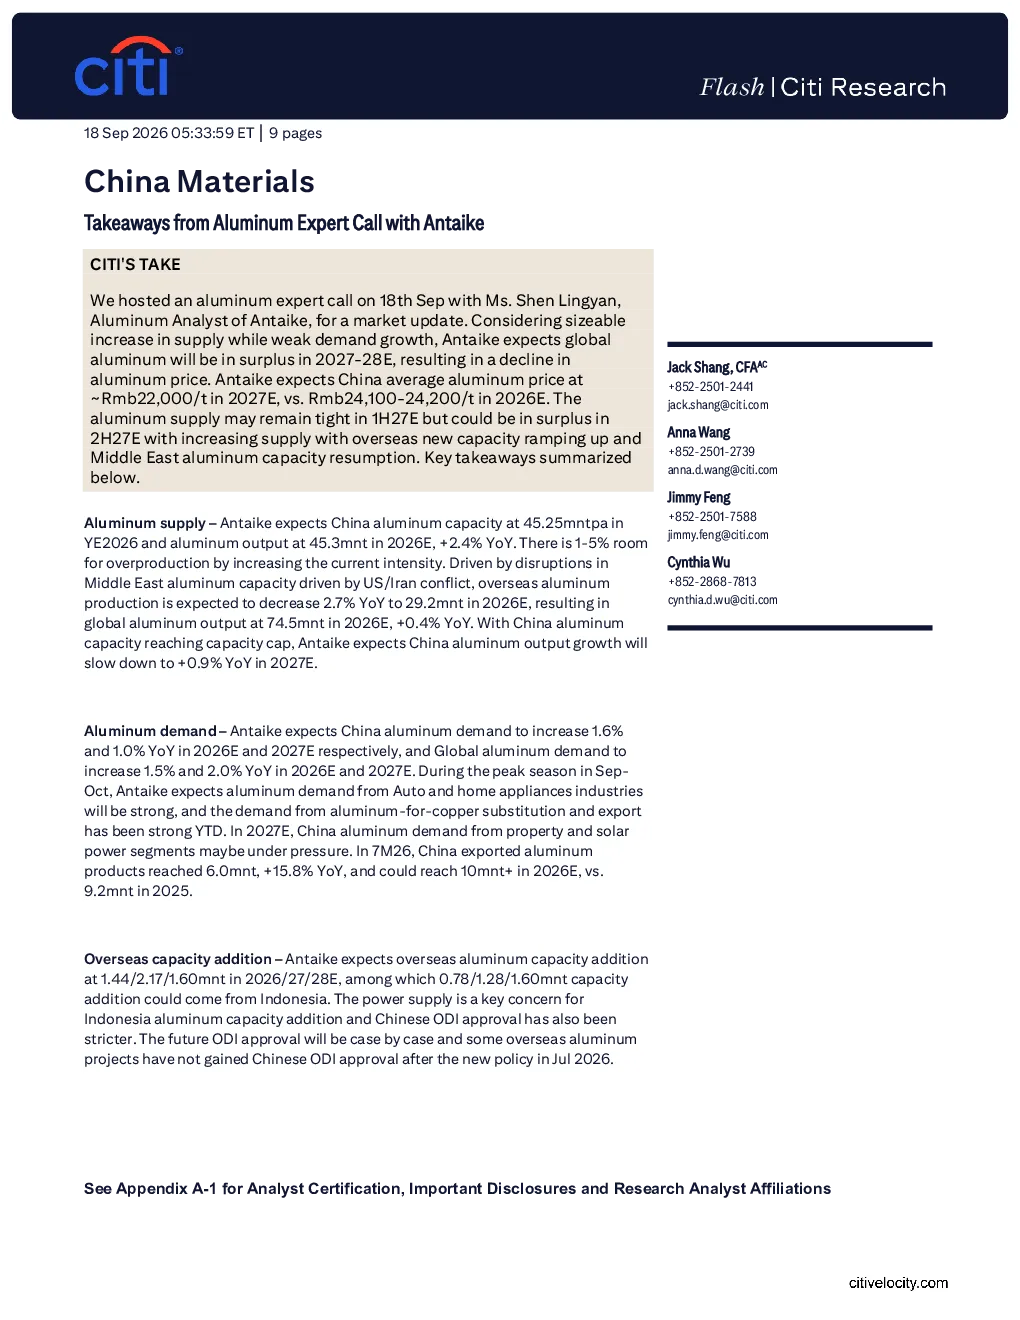
这份研报的核心内容是分析2026-2028年中国及全球铝行业的供需关系、产能产量变化、需求增长趋势、海外产能新增情况、铝价展望以及氧化铝市场供需。报告指出2026年中国铝产量将同比增长2.4%,存在1-5%的过剩产能空间,海外产量预计下降2.7%。2026年及2027年中国铝需求将分别同比增长1.6%和1.0%,全球需求同步增长。海外产能将在2026-2028年新增1.44/2.17/1.60万吨,其中印尼贡献较大但受电力限制。2027-28年全球铝将出现过剩,铝价下跌,中国平均铝价预计从2026年的24100-24200元/吨降至2028年的19500-20000元/吨。氧化铝市场预计2026年供应过剩约3.7百万吨。
铝行业未来发展趋势如何?
铝行业未来发展趋势呈现供需分化格局。从供应端看,中国铝产能产量将保持增长但增速放缓,海外产能新增主要来自印尼等地区,但受电力供应等因素制约。从需求端看,2026-2027年中国铝需求将温和增长,主要驱动力来自汽车、家电行业以及铜替代和出口需求,但房地产和光伏领域需求可能面临压力。全球铝需求预计将保持增长,但增速低于供应端。综合来看,2027-28年全球铝市场可能出现过剩,铝价承压。氧化铝市场同样面临供应过剩压力。
研报重点分析了哪些方向?
研报重点分析了四个方向:一是铝供需平衡,包括中国铝产能产量、全球产量变化、过剩产能空间以及需求增长趋势;二是海外产能新增,特别是印尼等地区的产能扩张计划及其面临的电力供应限制;三是铝价走势,预测2027-28年全球铝将出现过剩导致价格下跌,并给出2026-2028年中国平均铝价区间;四是氧化铝市场供需,指出2026年中国氧化铝供应将过剩约3.7百万吨,对价格带来压力。这些分析基于安泰科对行业数据的监测和专家判断。
当前铝市场现状如何判断?
当前铝市场现状呈现供需边际变化特征。供应端,中国铝产能产量稳步增长,但存在一定过剩空间,海外产量预计下降。需求端,中国铝需求在2026-2027年将保持温和增长,主要受益于汽车家电行业拉动,但房地产等传统领域需求面临调整压力。全球需求同步增长但增速放缓。海外产能新增受制于电力供应等因素,无法完全弥补供需缺口。氧化铝市场则面临明显的供应过剩局面。综合来看,铝市场整体处于供需调整期,价格短期内或保持区间震荡,长期看需关注全球产能扩张与需求增长平衡。
研报提示哪些风险?
研报提示的主要风险包括:一是海外产能新增风险,特别是印尼等地区因电力供应限制导致产能扩张不及预期;二是中国ODI审批趋严可能影响海外铝产能投资;三是铝价下跌风险,2027-28年全球铝可能出现过剩导致价格承压;四是氧化铝供应过剩风险,2026年国内氧化铝供应将过剩约3.7百万吨可能进一步打压价格。此外,全球宏观经济波动、能源价格变化以及国内房地产和光伏行业需求变化也可能对铝价产生间接影响。这些风险因素需持续关注。