猜你想问
安泰科铝行业专家电话会议要点有哪些?
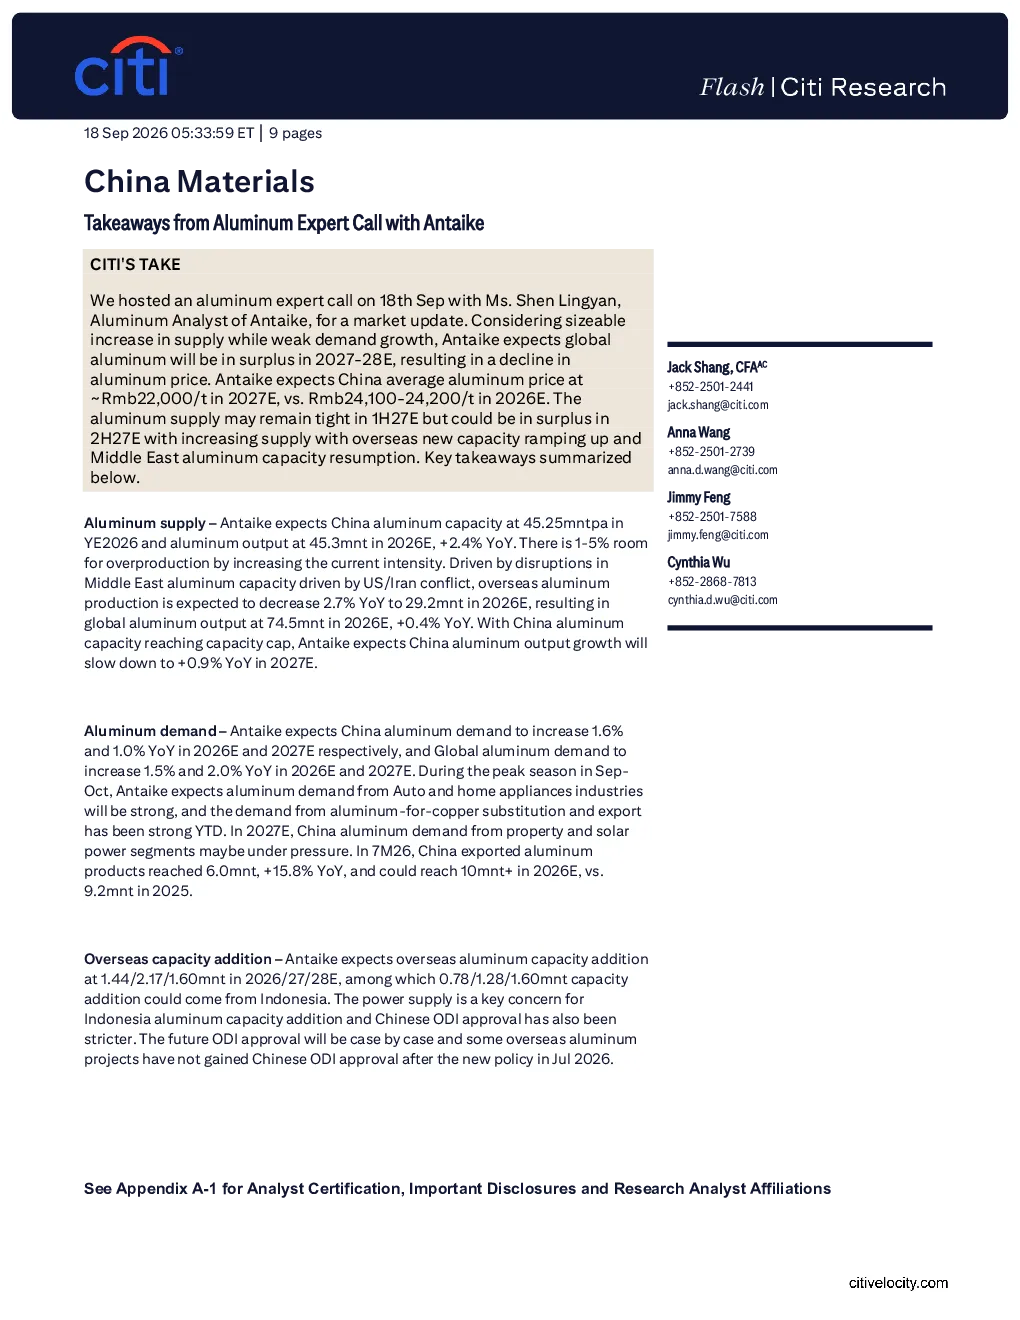
安泰科分析师预计2027-2028年全球铝将出现过剩导致铝价下跌,2027年中国平均铝价约22,000元/吨。铝供应方面,2026年中国铝产能产量同比增长2.4%,海外产量因中东中断同比下降2.7%,全球产量同比增长0.4%。需求方面,2026年及2027年中国铝需求分别同比增长1.6%和1.0%,汽车家电行业需求强劲,但房地产太阳能领域可能面临压力。海外产能将增加,印尼成主要来源,但电力供应及中国投资审批是关键问题。氧化铝方面,2026年中国氧化铝供应将过剩约370万吨,价格承压。
铝行业未来发展趋势如何?
铝行业未来供应将大幅增加,需求增长疲软,预计2027-2028年全球铝过剩。中国铝产能已达上限,产量增长放缓。海外产能增加,印尼是主要来源,但面临电力供应挑战。中国对外投资审批更严格。需求端,汽车家电行业需求强劲,但房地产太阳能领域面临压力。氧化铝供应过剩将给价格带来压力。
报告重点分析了哪些方向?
报告重点分析了铝供需格局变化,预计2027年全球铝过剩。中国铝供应增长放缓,海外产能增加,尤其是印尼。需求端关注汽车家电行业强劲需求及房地产太阳能领域压力。氧化铝供应过剩问题也受关注。报告还分析了海外产能增加的挑战,如印尼电力供应和中国投资审批政策。
当前铝市场现状如何判断?
当前铝市场供应端,中国铝产能产量稳定增长,海外产量因中东中断有所下降,全球产量小幅增长。需求端,中国铝需求温和增长,汽车家电行业需求强劲,但房地产太阳能领域面临压力。价格方面,预计2027年铝价将因供应过剩而下跌。氧化铝市场供应过剩将给价格带来压力。海外产能增加及投资审批政策是关键变量。
报告提示了哪些风险?
报告提示的主要风险包括:全球铝供应过剩导致价格下跌;中国铝产能已达上限,增长空间有限;海外产能增加面临电力供应及中国投资审批政策挑战;房地产和太阳能领域需求可能放缓;氧化铝供应过剩给价格带来压力。此外,印尼铝产能增加的关键问题及中国对外投资审批政策变化也需关注。