猜你想问
这份研报的核心内容是什么?
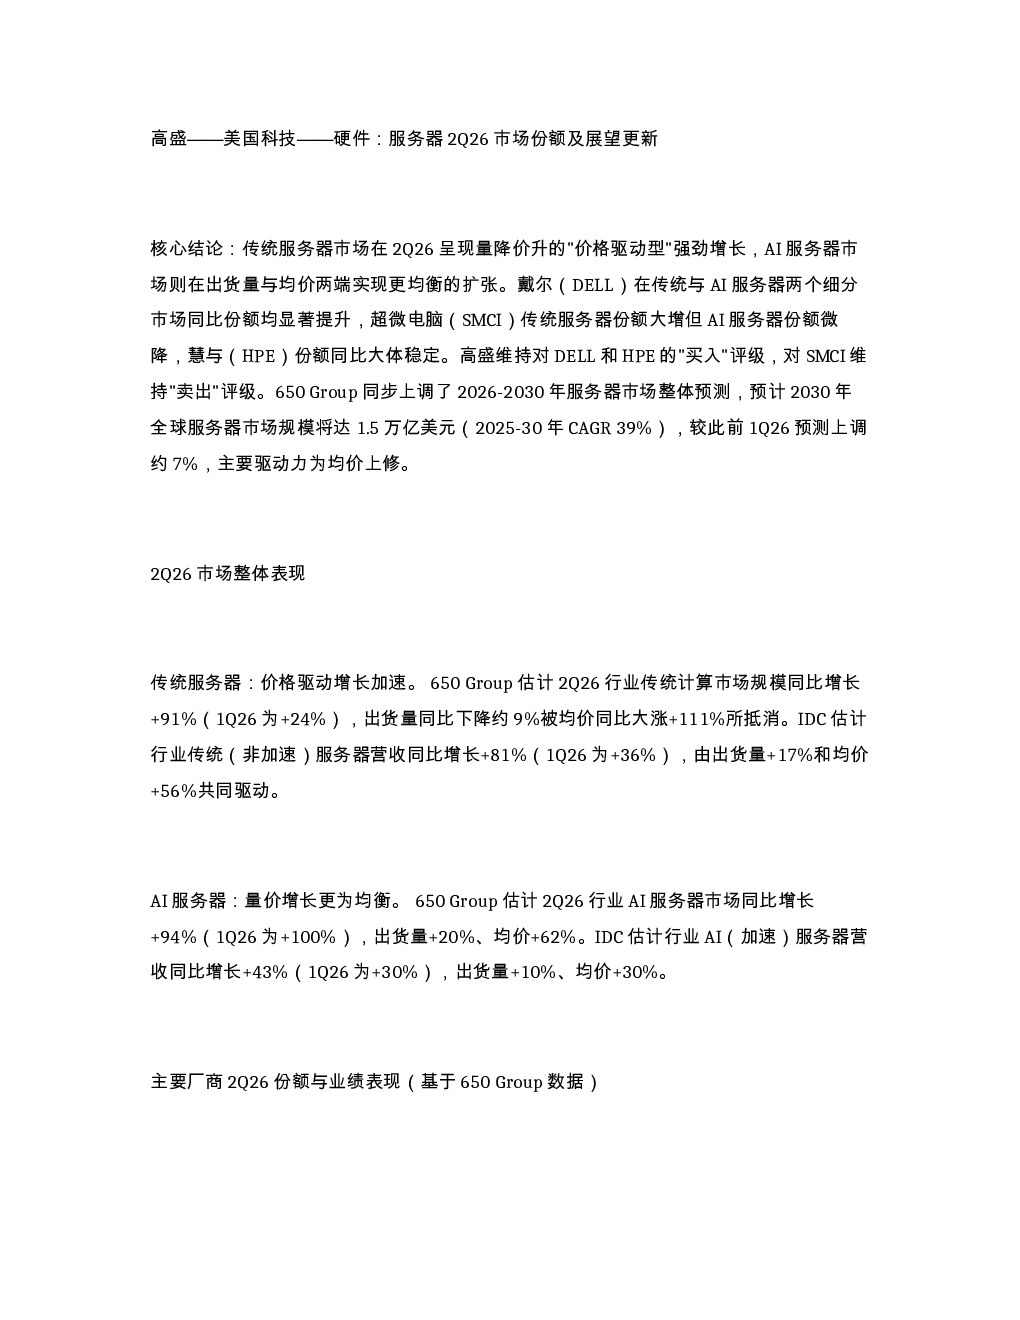
这份研报分析了2Q26美国科技硬件服务器市场的表现和未来展望。传统服务器市场呈现量降价升的强劲增长,AI服务器市场则在出货量和均价两端实现均衡扩张。戴尔在传统和AI服务器市场份额均显著提升,超微电脑传统服务器份额大增但AI服务器份额微降,慧与份额基本稳定。高盛维持对戴尔和慧与的买入评级,对超微电脑维持卖出评级。
美国科技硬件服务器赛道的发展趋势如何?
美国科技硬件服务器市场正经历显著增长,特别是AI服务器市场。传统服务器市场因价格驱动实现增长,而AI服务器市场在出货量和均价上均表现强劲。预计到2030年,全球服务器市场规模将达1.5万亿美元,其中AI服务器市场增速最快,2025-2030年CAGR达46%。新云和企业客户是主要增长驱动力。
研报重点分析了哪些方向?
研报重点分析了主要厂商在传统和AI服务器市场的份额与业绩表现。戴尔在两个细分市场均表现优异,市场份额显著提升;慧与份额基本稳定;超微电脑传统服务器份额大幅增长,但AI服务器份额略有下降。此外,研报还分析了市场格局全景和未来预测,包括整体市场规模、AI服务器和传统服务器的细分市场预测。
当前美国科技硬件服务器市场的现状如何?
当前美国科技硬件服务器市场呈现多元化竞争格局。戴尔在传统和AI服务器市场均占据领先地位,英伟达在AI服务器市场表现突出。传统服务器市场以戴尔领先,AI服务器市场则以英伟达和白牌厂商为主。新云和企业客户是主要需求领域,市场增长主要由均价提升和出货量增加共同驱动。
研报提到了哪些风险提示?
研报对戴尔、慧与和超微电脑分别提出了风险提示。戴尔面临PC市场需求不及预期、企业IT支出疲软、竞争加剧等风险;慧与需关注企业IT支出和数据中心资本支出不及预期、白牌竞争等风险;超微电脑需警惕AI服务器需求不及预期、市场份额提升不及预期等风险。此外,宏观经济走弱、零部件成本上升等因素也可能影响行业表现。
你可能感兴趣
超微电脑高盛科技大会AI服务器与数据中心基础设施展望20260914 导读
未知机构2026-09-14
美国半导体及半导体设备2Q26业绩回顾:夏季抛售与后续展望
电子设备花旗2026-09-07
欧洲科技硬件与亚洲半导体:2Q26业绩回顾——基本面改善
电子设备巴克莱银行2026-08-28
IT硬件及通信设备行业:光学模型更新与增长展望
信息技术巴克莱银行2026-06-17
2013年下半年香港股票市场电子及硬件科技行业投资展望:強者恒強,布局智能终端产业链
电子设备招商证券(香港)2013-06-21
IT硬件与通信设备:服务器模型更新,企业板块超预期,AI动能强劲
信息技术巴克莱银行2026-06-09
高盛中国开盘晨报 科技板块调整与AI硬件主线
未知机构2026-07-03
高盛 科技硬件领涨A股
未知机构2026-07-21
高盛闭门会台湾科技硬件行业分析cclabf电源散热继续供需错配pcb行业良率挑战和升级机会20260730
未知机构2026-07-30
【中金科技硬件】国内外AI服务器需求共振,关注国产算力产业链
未知机构2024-03-04