猜你想问
这份研报主要讲了什么内容?
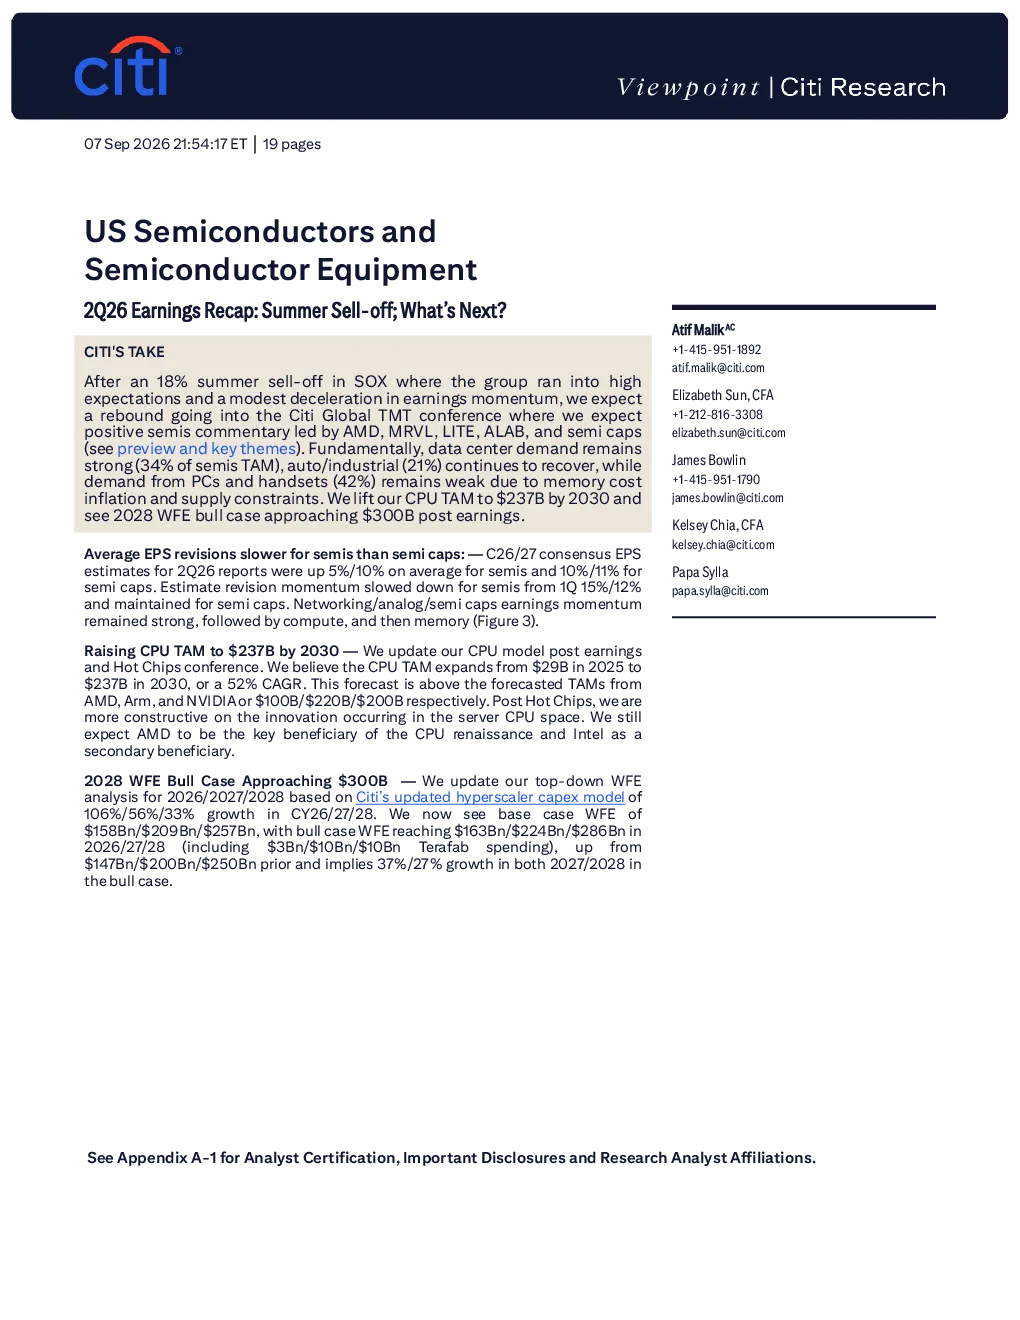
这份研报回顾了美国半导体及半导体设备行业在2026年第二季度的业绩表现,重点关注了18%的夏季抛售现象及其对预期和营收动能的影响。报告分析了数据中心、汽车/工业和PC/手机等细分市场的驱动因素,预测了2030年CPU市场规模达2370亿美元,年复合增长率52%,并预测了英特尔、AMD和Arm的市场份额分布。此外,报告还分析了AMD和英特尔在CPU市场的竞争格局,以及未来几年晶圆厂资本支出的增长趋势。
半导体行业未来发展趋势如何?
半导体行业未来发展趋势显示,数据中心需求依然强劲,占半导体TAM的34%,汽车/工业领域持续复苏,而PC和手机市场因内存成本通胀和供应限制保持疲软。CPU市场规模预计将快速增长,AMD将成为主要受益者,英特尔也将获得一定程度的增长。晶圆厂资本支出将持续增长,为行业提供资金支持。Arm也在逐渐获得市场份额,行业竞争格局将保持动态变化。
报告重点分析了哪些方向?
报告重点分析了美国半导体及半导体设备行业的夏季抛售现象及其后续影响,预测了行业复苏趋势。报告详细分析了CPU市场的规模预测和份额分布,重点探讨了AMD和英特尔在CPU市场的竞争格局,以及Arm的市场地位变化。此外,报告还预测了未来几年晶圆厂资本支出的增长趋势,为行业投资者提供了重要的参考依据。
当前半导体市场现状如何判断?
当前半导体市场现状显示,尽管经历了18%的夏季抛售,但行业仍具有强劲的增长潜力,尤其是在数据中心和汽车/工业领域。CPU市场规模预计将快速增长,AMD将成为主要受益者,英特尔也将获得一定程度的增长。晶圆厂资本支出将持续增长,为行业提供充足的资金支持。然而,PC和手机市场因内存成本通胀和供应限制保持疲软,行业竞争格局将保持动态变化。
这份研报有哪些风险提示?
这份研报提示,尽管半导体行业整体具有增长潜力,但PC和手机市场因内存成本通胀和供应限制可能持续疲软,影响相关厂商的业绩表现。此外,晶圆厂资本支出持续增长可能带来行业产能过剩风险,投资者需关注市场竞争格局的变化。行业竞争激烈,英特尔和AMD在CPU市场占据主导地位,但Arm等新兴厂商也在逐渐获得市场份额,投资者需谨慎评估行业风险。