猜你想问
这份研报主要分析了玖龙纸业的哪些核心优势?
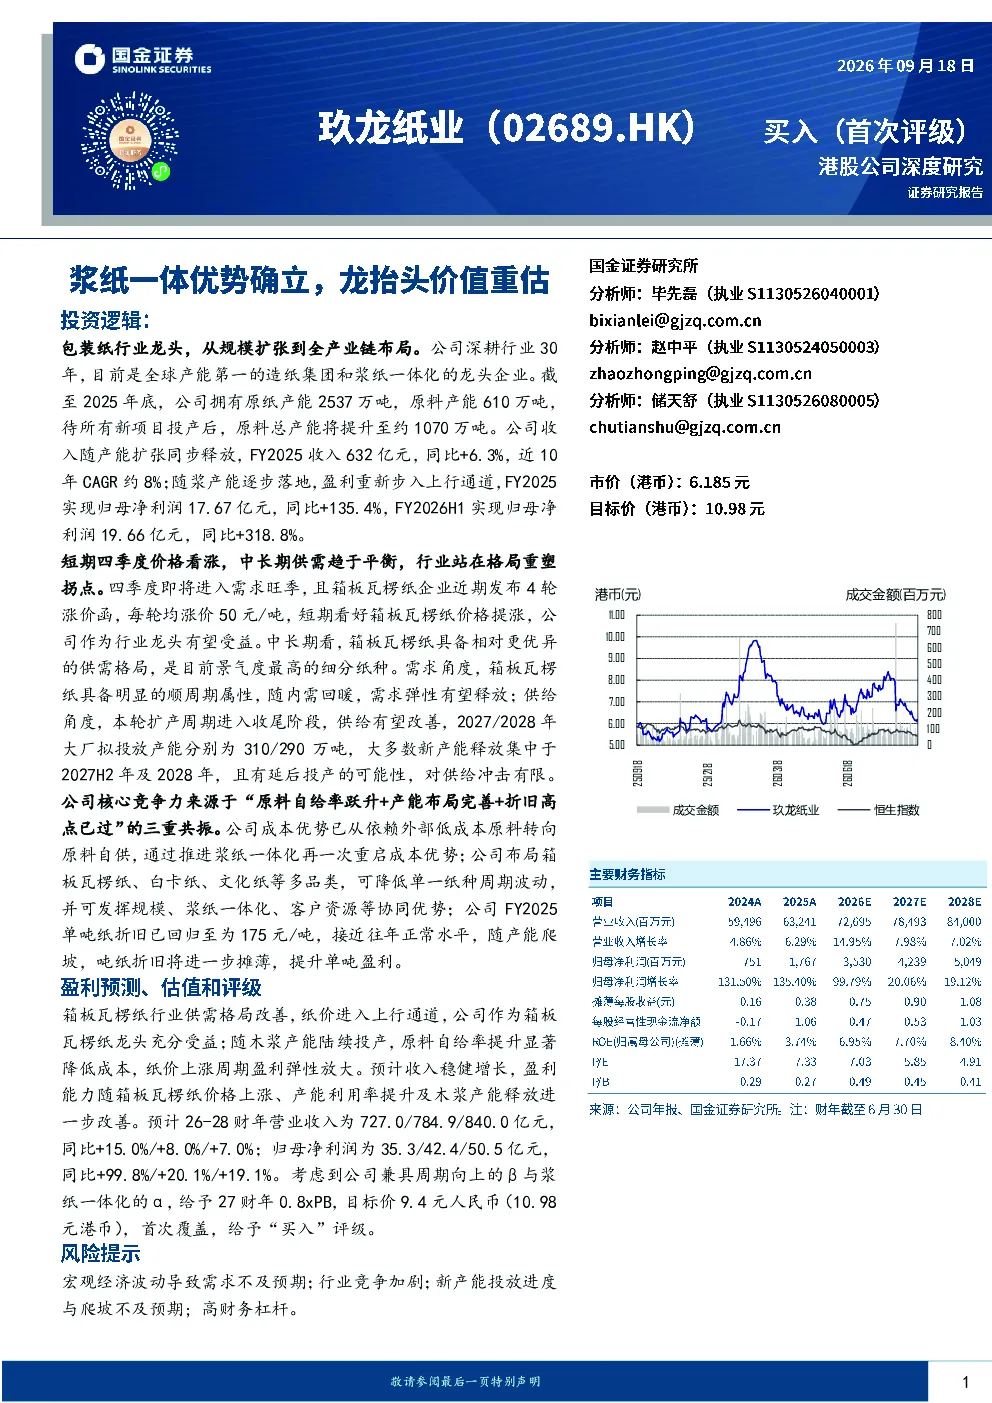
本研报重点分析了玖龙纸业的浆纸一体化优势,通过自建浆线提升原料自给率,降低成本,增强盈利韧性。公司拥有全球第一的包装纸产能,并在多个纸种上实现一体化布局,包括箱板瓦楞纸、白卡纸、文化纸等,有效分散单一纸种周期波动风险。此外,公司多基地布局提升了市场响应效率,高端产品定位也增强了盈利能力。
包装纸行业未来的发展趋势如何?
包装纸行业正站在格局重塑的拐点,供需趋于平衡,成本推升成为主要驱动力。需求端,箱板瓦楞纸与经济周期强相关,受益于内需回暖和出口拉动。供给端,新增产能有限,大厂放缓资本开支,进口纸压力减弱,碳排放监管优化竞争格局。成本端,外废供应减少推动纸价上涨,高端纸利润显著提升。
研报对玖龙纸业的核心竞争力有哪些重点分析?
研报重点分析了玖龙纸业的两阶段成本优势,从外废规模化利用到浆纸一体化自主红利期。公司通过多品类一体化布局,降低单一纸种周期波动,发挥规模、一体化、客户资源等协同效应。多基地布局降低运输成本,提升市场响应效率,跨区域产能协同显著。浆线集中于北海和湖北基地,实现精准匹配。产品定位高端中高端,盈利韧性更强,并向下游包装加工延伸拓展盈利空间。
当前包装纸市场的现状如何?
当前包装纸市场供需趋于平衡,行业进入格局重塑阶段。供给端,2020-2025年产能持续扩张但节奏放缓,未来新增产能有限,大厂主动控制资本开支,供给压力有望缓解。需求端,箱板瓦楞纸与经济周期强相关,受益于内需回暖和出口增长。成本端,外废减少推动纸价上涨,高端纸利润弹性更大。进口纸压力减弱,碳排放监管优化竞争格局。
研报提示了哪些投资风险?
研报提示的主要风险包括:宏观经济波动可能导致需求不及预期;行业竞争加剧可能影响盈利能力;新产能投放进度与爬坡不及预期可能影响业绩;高财务杠杆可能增加财务风险。此外,政策变化如碳排放监管的进一步收紧也可能带来不确定性。
你可能感兴趣
岳阳林纸深度报告:林浆纸筑基,生态破局,价值重估未来可期
轻工制造诚通证券2026-04-14
2020年半年报点评:持续聚焦造纸主业结构优化,浆纸一体优势凸显
轻工制造国泰君安证券2020-08-26
Q3业绩符合预期,浆纸一体优势显现
轻工制造东吴证券2017-10-25
浆纸一体优势显著,盈利进入温和修复通道
轻工制造国盛证券2023-04-23
地平线机器人(9660 HK)-车企自研无需过虑,软硬一体价值重估
招银证券2026-07-09
采浆量快速增长,摘帽在即有望迎来价值重估
医药生物西南证券2017-04-26
美团UE拐点确立与竞争格局重塑,科技布局驱动长期价值重估
未知机构2026-09-16
阿里巴巴 FY27Q1业绩前瞻云业务超预期 全板块盈利底部确立 全栈AI资产价值重估空间充足
未知机构2026-07-08
阿里巴巴:FY27Q1业绩前瞻云业务超预期,全板块盈利底部确立,全栈AI资产价值重估空间充足
未知机构2026-07-08
煤炭2024年度策略报告:煤价底部确立,价值重估可期
信达证券2023-12-16