猜你想问
这份研报的核心内容是什么?
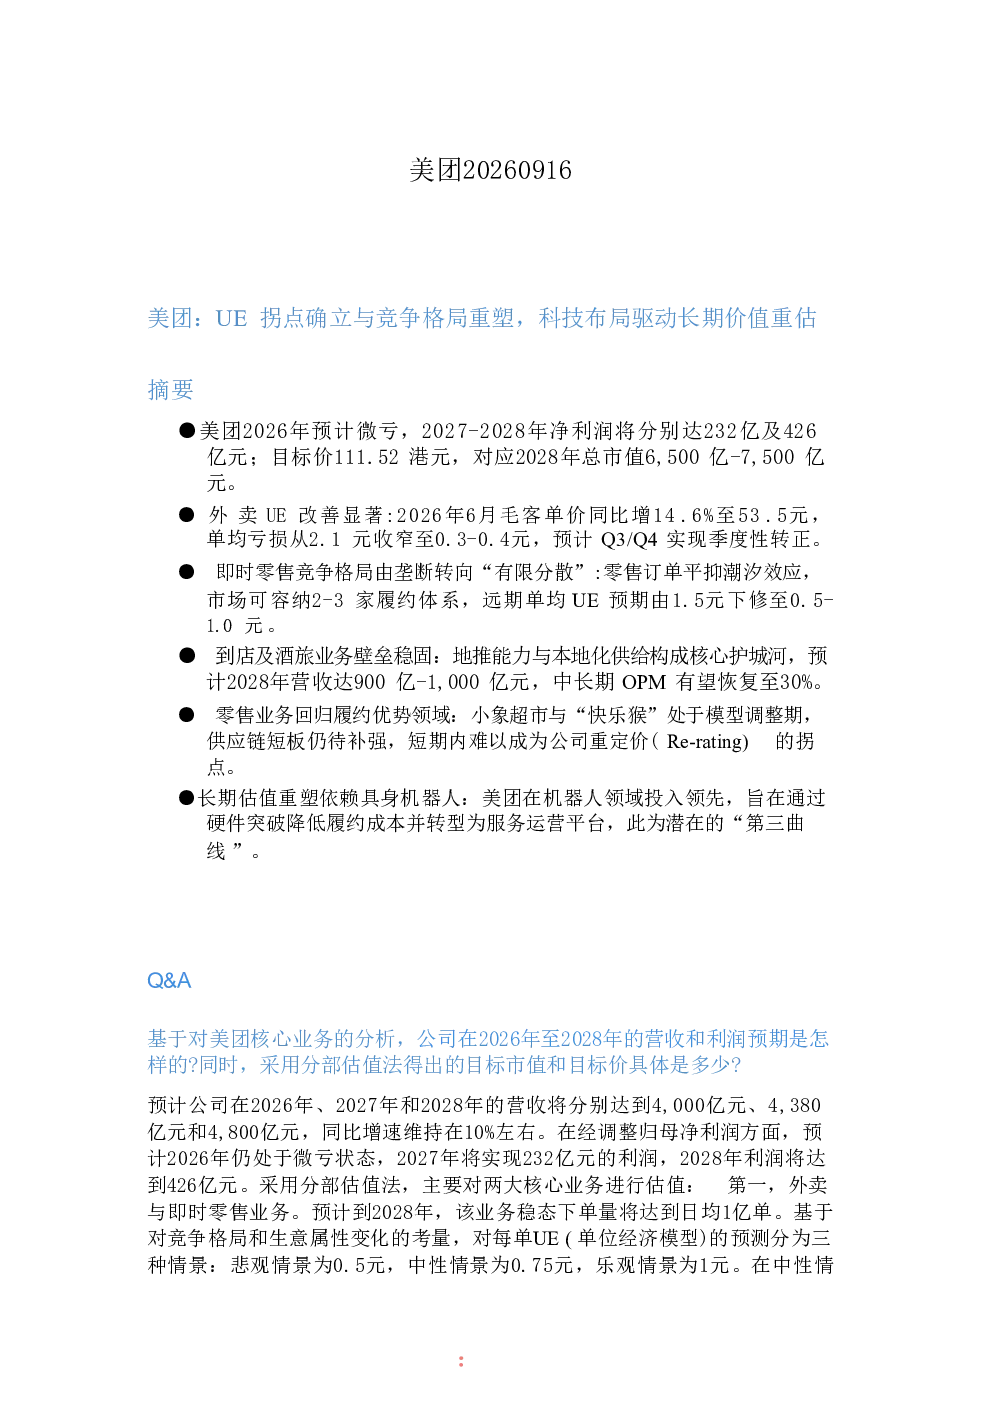
这份研报的核心内容是分析美团单位经济模型(UE)的拐点确立及其对竞争格局的重塑。报告预测美团2026年微亏,2027年实现232亿元净利润,2028年达到426亿元,目标市值6,500亿-7,500亿元。外卖业务毛客单价同比增14.6%至53.5元,单均亏损收窄至0.3-0.4元,预计Q3/Q4季度转正。报告还分析了外卖与即时零售、到店及酒旅、零售、酒旅、国际化等业务板块的发展趋势和竞争格局,并指出美团通过具身机器人等科技布局驱动长期价值重估。
外卖与即时零售板块的发展趋势如何?
外卖与即时零售板块正从垄断转向“有限分散”的竞争格局。报告预测远期单均UE预期由1.5元下修至0.5-1.0元,市场可容纳2-3家履约体系。美团外卖订单量稳定(日均7,650万单),毛客单价改善(同比增长14.6%),单均UE亏损收窄(从2.1元降至0.3-0.4元)。即时零售大战推动行业走向部分社会化和基础设施化,美团在中高端市场稳固地位。若履约成本降至5元,30元左右订单有望盈利。
报告重点分析了哪些业务板块?
报告重点分析了外卖与即时零售、到店及酒旅、零售、酒旅、国际化等业务板块。外卖与即时零售方面,关注UE拐点确立和竞争格局演变;到店及酒旅方面,强调地推能力和本地化供给构成的竞争壁垒,预计2028年营收达900亿-1,000亿元,OPM有望恢复至30%;零售业务方面,指出掌鱼生鲜、小象生鲜等尝试表明供应链短板,当前聚焦履约优势领域;酒旅业务方面,分析其从团购模式转向重资产OTA模式,聚焦本地住宿、中低星酒店,目标突破高星酒店市场;国际化业务方面,指出逐城市、逐国家“地面作战”模式,香港、中东市场进展顺利,巴西等市场竞争激烈。
当前市场对美团的判断是什么?
当前市场认为美团正经历从垄断到“有限分散”的竞争格局重塑,科技布局驱动长期价值重估。外卖业务毛客单价同比增14.6%,单均亏损收窄,预计Q3/Q4季度转正。到店及酒旅业务壁垒稳固,中长期OPM有望恢复至30%。零售业务仍处于模型调整期,短期内非拐点。酒旅业务格局稳定,聚焦中低星酒店。国际化业务增长线性,短期内难形成重定价效应。美团通过具身机器人等“第三曲线”投入领先,占据服务业供给形态变革的有利位置。
研报提示了哪些风险?
研报提示美团零售业务尝试表明供应链短板,社区团购模式存在缺陷,短期内难以成为重定价拐点。国际化业务在巴西等市场竞争激烈,短期内难形成重定价效应。即时零售大战可能导致行业走向部分社会化和基础设施化,美团需应对竞争格局变化。此外,美团在具身机器人等新领域的投入存在技术不确定性和市场接受度风险,需关注技术突破和商业化落地进程。到店业务虽壁垒稳固,但需警惕竞争对手的模仿和替代,以及宏观经济波动对线下消费的影响。