猜你想问
这份研报主要分析了什么内容?
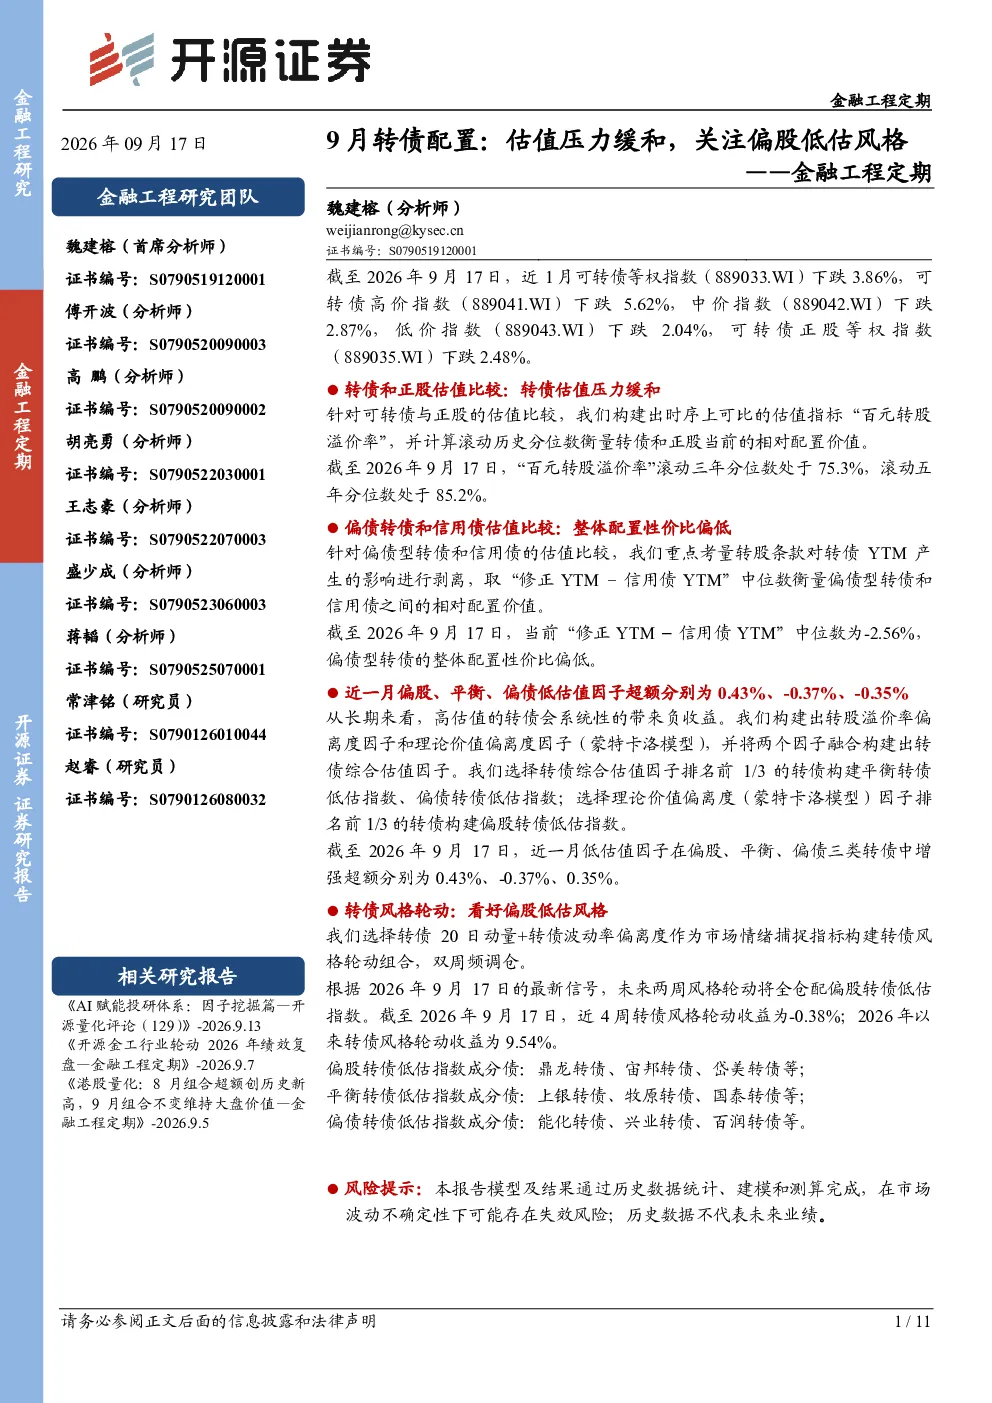
这份研报主要分析了2026年9月可转债市场的整体行情、估值情况以及投资策略。报告指出近1月多数可转债指数下跌,但转债估值压力有所缓和,特别是通过构建偏股转债低估指数、平衡转债低估指数、偏债转债低估指数来捕捉低估值机会。报告还介绍了低估值因子的表现以及风格轮动策略,但未涉及具体的投资建议。
当前可转债行业的发展趋势如何?
当前可转债行业的发展趋势体现在估值压力缓和和低估值策略的增强上。报告显示,近一月低估值因子在偏股、平衡、偏债三类转债中均表现增强,超额收益分别为0.43%、-0.37%、0.35%。这表明市场对低估值转债的关注度提升,同时风格轮动策略也显示出一定的有效性。但需注意,这些是基于历史数据的分析,未来市场表现存在不确定性。
研报重点分析了哪些方向?
研报重点分析了可转债的估值压力、低估值增强策略以及风格轮动策略。具体包括:1)转债估值压力缓和,如“百元转股溢价率”滚动分位数显示估值压力有所缓解;2)低估值因子表现,近一月低估值因子在三类转债中均增强超额;3)低估风格指数构建,通过转股溢价率偏离度和理论价值偏离度构建指数;4)风格轮动策略,使用动量和波动率偏离度捕捉市场情绪。这些分析为投资者提供了多角度的参考视角。
目前可转债市场的现状如何?
目前可转债市场的现状表现为整体下跌但估值压力缓和。截至2026年9月17日,近1月多数可转债指数下跌,其中可转债等权指数下跌3.86%,高价指数下跌5.62%,中价指数下跌2.87%,低价指数下跌2.04%,正股等权指数下跌2.48%。同时,“百元转股溢价率”滚动分位数显示估值压力有所缓解,但偏债型转债的配置性价比偏低。市场整体处于调整期,但低估值机会值得关注。
阅读这份研报需要注意哪些风险?
阅读这份研报需要注意以下风险:1)模型及结果基于历史数据,存在市场波动不确定性下的失效风险;2)历史数据不代表未来业绩,投资决策需谨慎;3)报告中的策略如低估值增强和风格轮动均需结合市场实际情况进行调整;4)转债市场受正股和利率双重影响,单一策略难以完全规避风险。投资者应结合自身风险承受能力进行综合判断,并关注市场动态变化。