猜你想问
这份研报主要分析了什么经济数据?
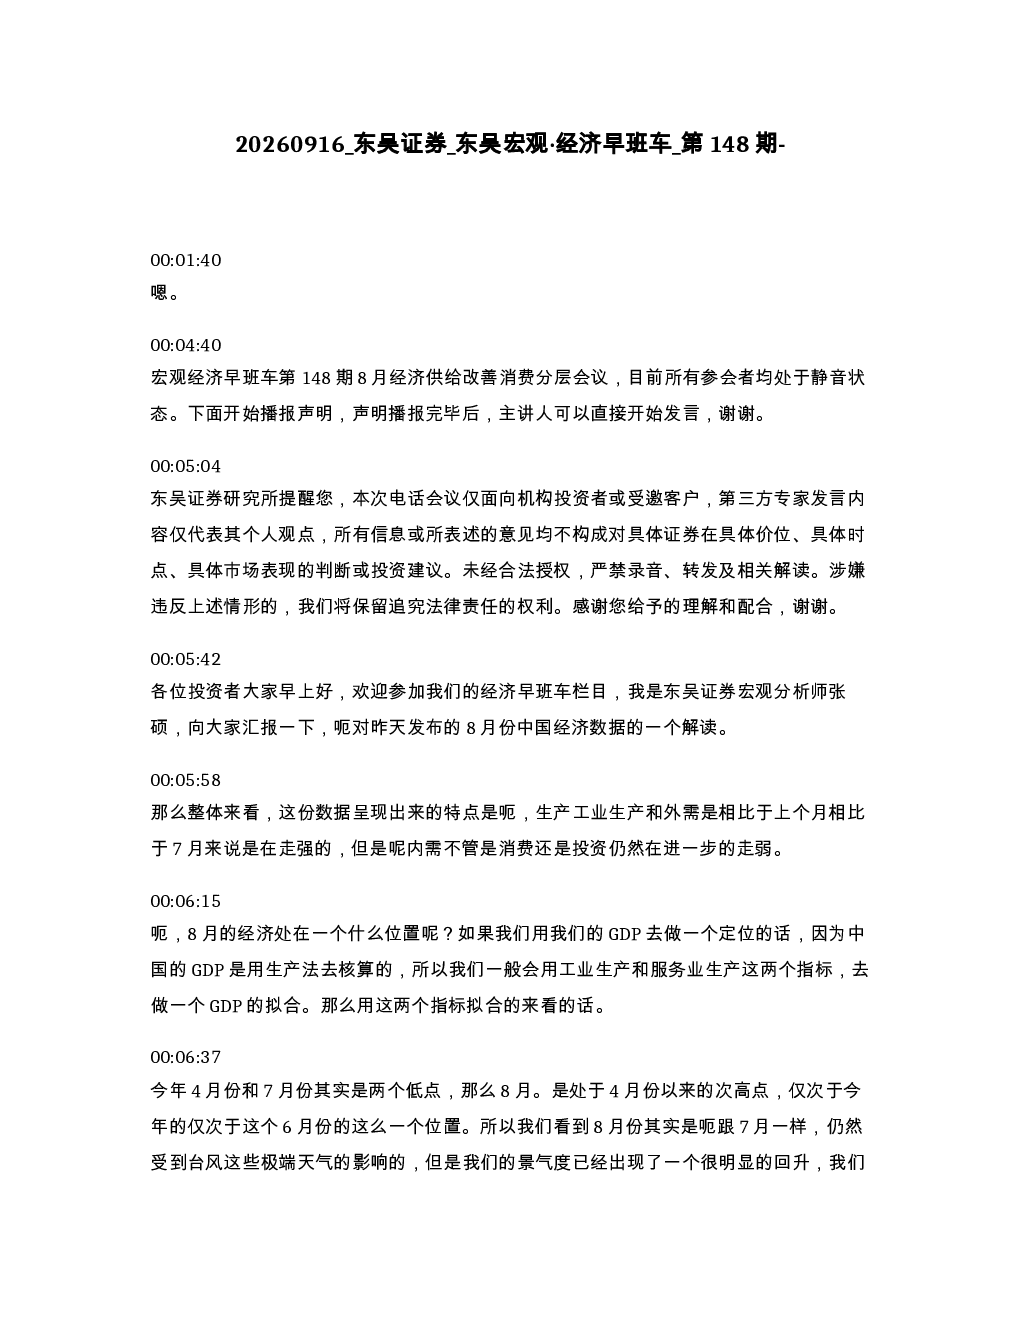
这份研报分析了8月中国经济数据,指出工业生产和外需走强,但内需持续走弱。GDP拟合指标显示8月经济景气度明显回升,仅次于6月,预计9月将继续回升,三季度经济增速或在4.5%~4.6%区间。政策性金融工具落地、基数效应改善、高新技术产业强劲增长是主要支撑因素,但房地产投资压力加大、项目不足、耐用品消费需求透支是主要约束因素。
报告中提到的AI、低空经济、新能源等领域有哪些投资机会?
报告中提到政策性金融工具将重点支持AI、低空经济、新能源等领域,这些高新技术产业在出口、投资、工业生产中发挥龙头作用,支撑效果将持续到明年。这些领域因政策支持和自身增长潜力,可能成为未来经济复苏的重要驱动力,值得关注相关产业的政策动向和市场表现。
报告对消费市场的分析有哪些关键点?
报告指出消费总量在剔除基数扰动后有所下降,主要受以旧换新带来的耐用品需求透支影响,预计11-12月基数下降后同比增速有望回升至3%左右。消费结构呈现分层明显,服务消费增速远高于商品消费,其中非耐用品消费、半耐用品和餐饮消费增长较快,而耐用品和石油消费下降明显。消费动能改善的关键在于耐用品消费回升,预计2027年四季度左右可能出现透支效应缓解。
当前经济市场面临哪些主要挑战?
当前经济市场面临的主要挑战包括房地产投资压力加大,新政后房企资金周转会放缓,地产投资面临更大压力;项目不足制约投资,全年施工项目总投资额前7个月累计同比-4.5%,项目紧缺程度加剧;以及耐用品消费需求透支,汽车、家电等品类拖累消费,需求透支仍在继续。这些因素共同制约了经济的整体复苏力度。
这份研报对全年经济增长有何预测?
报告预测经济回升动能存在但有限,无法与2024年复苏强度相比,但实现全年4.5%以上增长目标仍无问题,预计全年增速可达4.6%~4.7%。支撑因素包括政策性金融工具落地、基数效应改善、高新技术产业强劲增长,而约束因素主要是房地产投资压力、项目不足和耐用品消费需求透支。
你可能感兴趣
东吴宏观 经济早班车第148期8月经济供给改善 消费分层
未知机构2026-09-16
东吴证券 东吴宏观 经济早班车 第105期-
未知机构2026-07-17
东吴证券 东吴宏观 经济早班车 第100期-
未知机构2026-07-10
东吴证券 东吴宏观 经济早班车 第107期-
未知机构2026-07-21
东吴证券 东吴宏观 经济早班车 第103期-
未知机构2026-07-15
东吴证券 东吴宏观 经济早班车 第104期-
未知机构2026-07-16
东吴证券 东吴宏观 经济早班车 第98期-港股补涨行情会持续多久
未知机构2026-07-08
东吴证券 东吴宏观 经济早班车 第106期-
未知机构2026-07-20
东吴证券 东吴宏观·经济早班车 第99期-
未知机构2026-07-09
东吴证券 东吴宏观 经济早班车 第102期-
未知机构2026-07-14