猜你想问
这个信用评分模型是如何构建的?
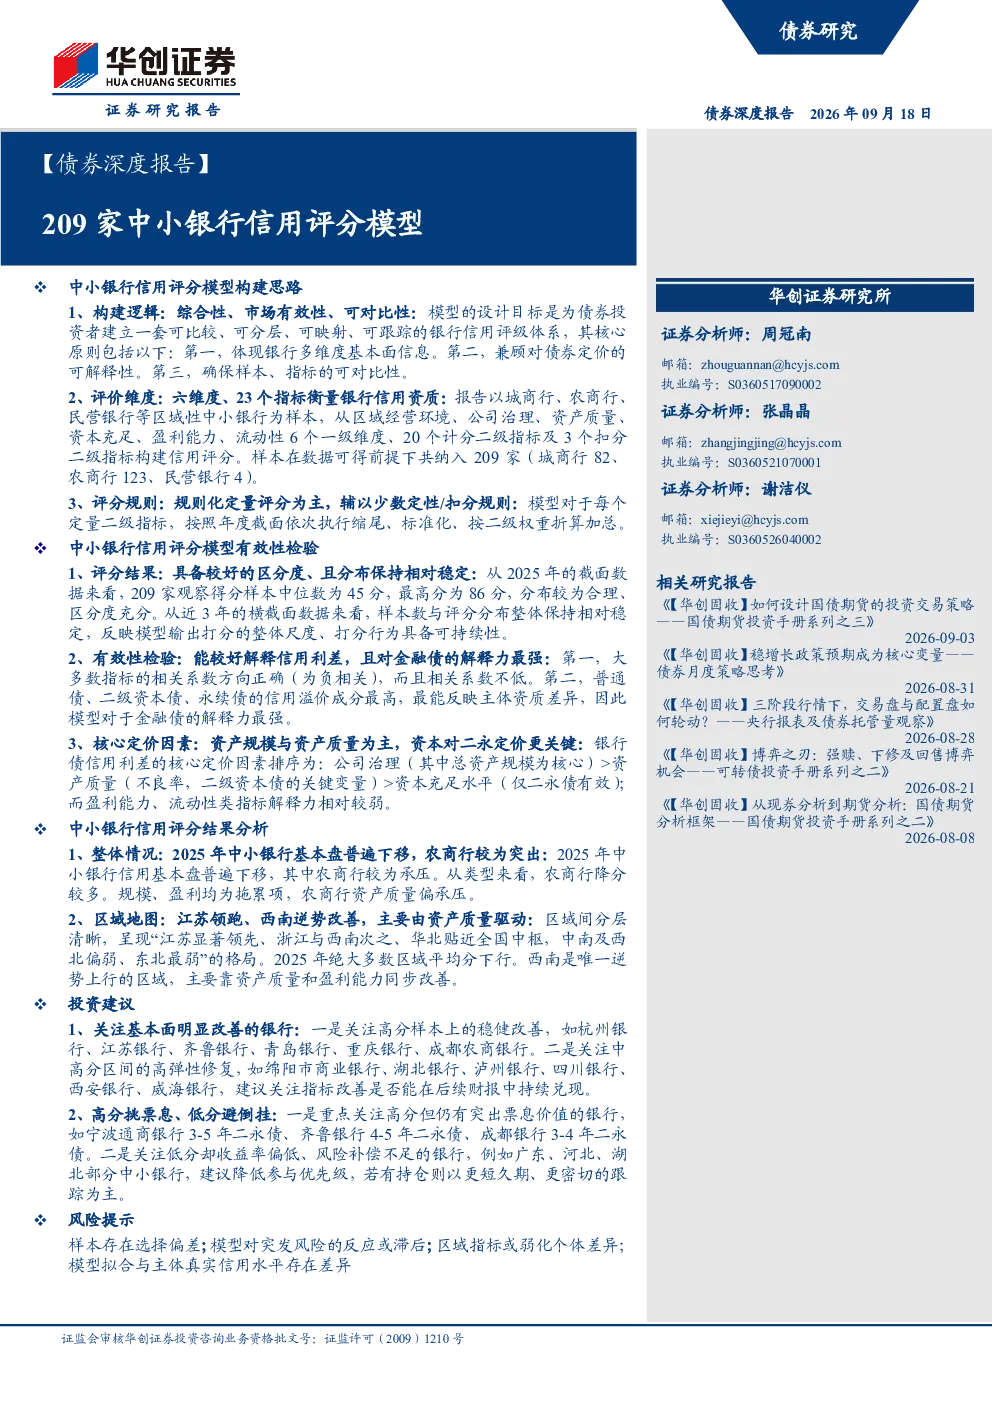
该模型旨在为债券投资者建立一套可比较、可分层、可映射、可跟踪的银行信用评级体系。模型从区域经营环境、公司治理、资产质量、资本充足、盈利能力、流动性6个一级维度出发,包含20个计分二级指标及3个扣分二级指标,共纳入209家区域性中小银行。评分规则以规则化定量评分为主,辅以少数定性/扣分规则,每个定量二级指标依次执行缩尾、标准化、按二级权重折算加总,确保样本、指标的可对比性。
中小银行信用评分结果如何体现行业发展趋势?
中小银行信用评分结果显示,2025年中小银行基本盘普遍下移,农商行受规模、盈利拖累较为突出,资产质量承压。区域间分层清晰,江苏领跑、西南逆势改善,主要由资产质量驱动。总资产规模是最核心、最普适的定价因素,公司治理维度中的企业性质、是否上市是重要的辅助定价因素。这表明行业发展趋势中,资产质量、规模和治理水平是关键影响因素,不同区域和类型银行表现分化。
报告重点分析了哪些银行类型?
报告重点分析了209家区域性中小银行的信用评分,涵盖农商行、地方性商业银行等类型。分析显示农商行普遍存在规模、盈利拖累和资产质量承压问题。同时,报告对区域银行进行了分层分析,江苏显著领先,西南逆势改善,华北贴近全国中枢,中南及西北偏弱,东北最弱。此外,报告还分析了不同类型银行(普通债、二级资本债、永续债)的信用溢价成分,发现公司治理(总资产规模为核心)>资产质量(不良率)>资本充足水平(仅二永债有效)。
当前中小银行市场现状如何?
当前中小银行市场现状呈现整体信用评分下移趋势,农商行受规模、盈利拖累较为突出。区域分化明显,江苏领跑、西南逆势改善,形成“江苏显著领先、浙江与西南次之、华北贴近全国中枢,中南及西北偏弱、东北最弱”的格局。评分与隐含评级方向基本一致,综合得分与各类型债券信用利差的相关性较强,得分越高、信用利差越低。这表明市场信用风险分化,区域和类型差异显著。
使用这份信用评分模型有哪些风险提示?
使用这份信用评分模型需注意以下风险:首先,样本存在选择偏差,可能无法完全代表所有中小银行。其次,模型对突发风险的反应或存在滞后,区域指标可能弱化个体差异。此外,模型拟合与主体真实信用水平可能存在差异,评分结果仅供参考。投资者在使用时应结合其他信息综合判断,注意模型局限性。