猜你想问
美联储为何选择鹰派加息?
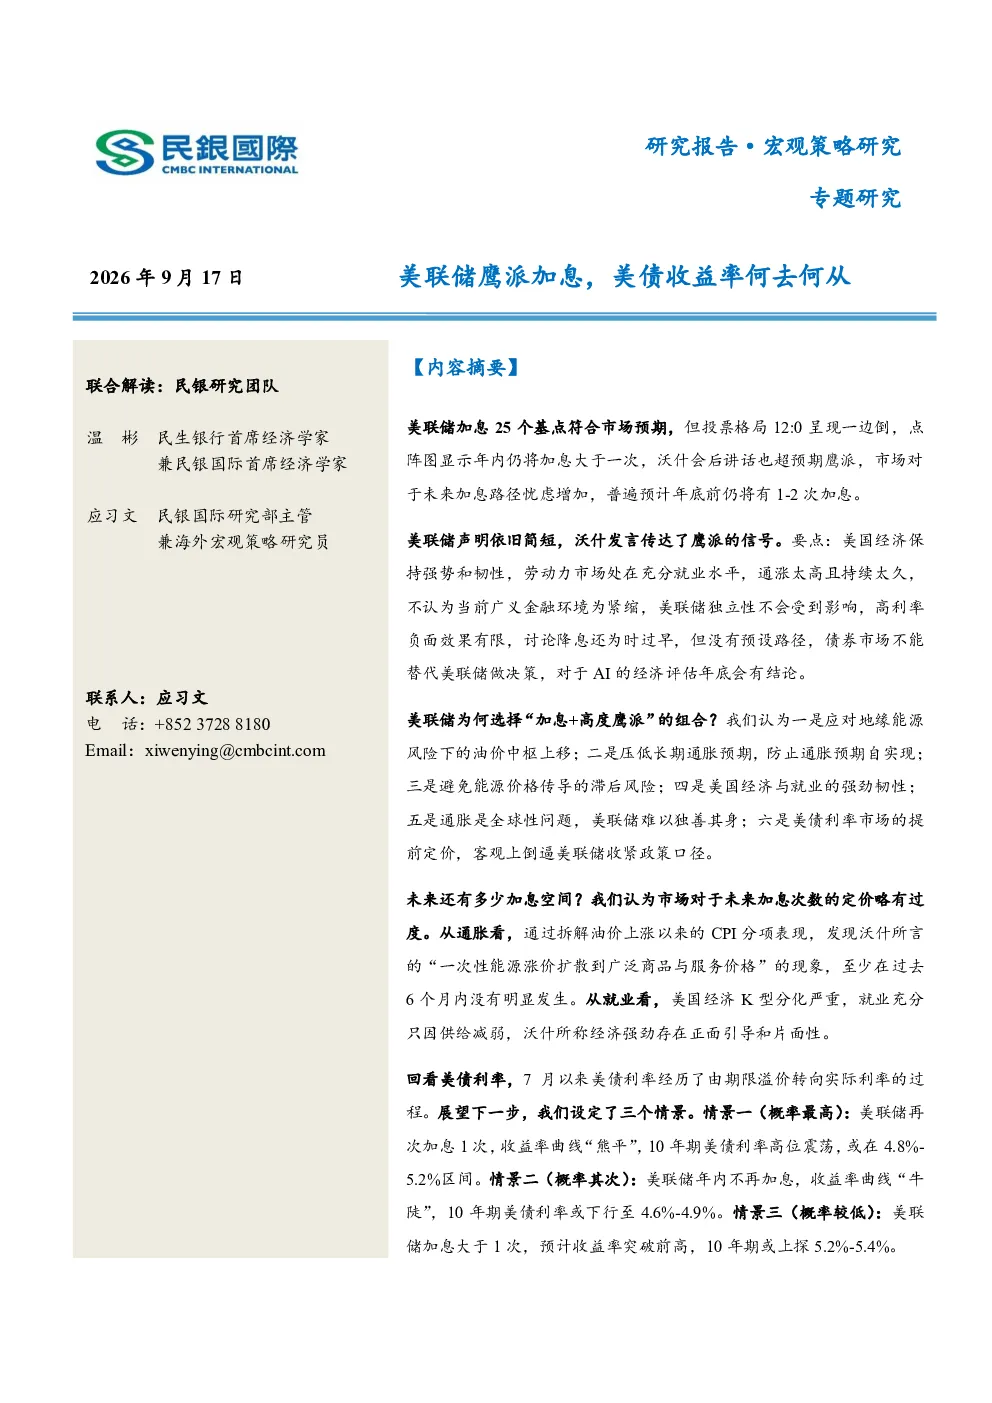
美联储本次加息符合预期,投票格局12:0呈现一边倒,点阵图显示年内仍将加息大于一次。沃什会后讲话超预期鹰派,市场忧虑未来加息路径。美联储声明简短,沃什发言强调美国经济强势、通胀高企、金融环境非紧缩,高利率负面效果有限,讨论降息为时过早。鹰派组合原因包括应对地缘能源风险、压低通胀预期、避免能源价格传导滞后、美国经济与就业韧性、全球通胀与利率升高、美债市场提前定价等。
未来还有多少加息空间?
市场预判年内大概率还有1-2次加息,加息周期或将累计加息3次合计75bp。我们认为市场定价略过度,倾向大概率需1次加息,其次为停止加息并维持水平,加息2次门槛非常高。能源通胀传导有限,1-2次加息或能防止其传导。美国经济‘K型’分化严重,就业充分因劳动力供给减弱,并非沃什所言的强劲。
美债利率未来走势如何?
下半年美债收益率整体震荡上涨。7月10年期美债收益率升至4.75%,8月有所回落,9月加速上行破5%创2007年来新高。驱动逻辑从7月初至8月中旬由期限溢价抬升驱动,8月中旬后转向实际利率驱动。未来走势关键在于年内实际加息次数与市场预期的偏离程度。情景一(概率最高):年内加息1次,10年期美债利率或高位震荡4.8%-5.2%;情景二(概率次高):不再加息,10年期美债利率或下行至4.6%-4.9%;情景三(概率最低):加息2次,10年期可能上探5.2%-5.4%。
当前市场对美联储加息的判断?
当前市场普遍预期美联储年内仍有1-2次加息,整个加息周期或将累计加息3次合计75bp。但分析认为市场对加息次数定价略过度,更倾向年内需1次加息(概率最高),其次为停止加息并维持水平(概率次高),加息2次门槛非常高。能源通胀传导有限,1-2次加息或能防止其传导。美国经济‘K型’分化严重,就业充分因劳动力供给减弱,并非沃什所言的强劲。
美联储鹰派加息的潜在风险?
美联储鹰派加息组合面临多重潜在风险。首先,高利率可能抑制经济活动,加剧经济下行压力。其次,长期高利率环境下,金融资产价格可能面临调整风险。再次,全球通胀高企,美联储加息可能引发全球资本流动变化,影响国际金融市场稳定。此外,能源价格波动和地缘政治风险也可能对美联储政策效果产生不确定性。市场需关注美联储在维持通胀目标与经济增长之间的平衡,以及政策调整的节奏与力度。