猜你想问
大宗商品价格中长期走势由什么主导?
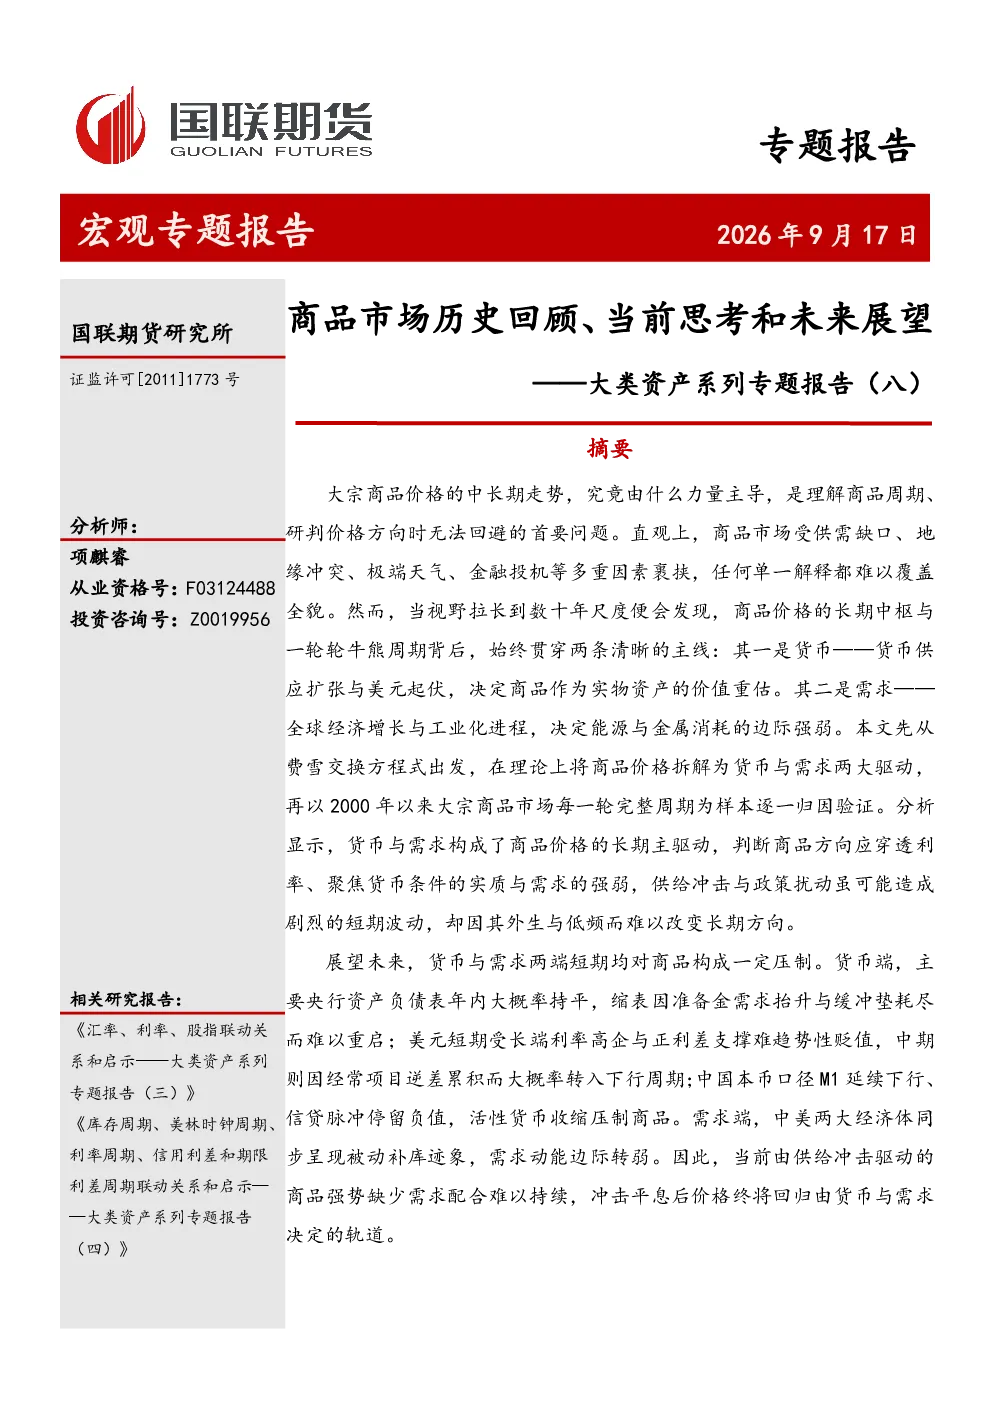
大宗商品价格的中长期走势由货币和需求两大主线主导。货币方面,货币供应扩张和美元起伏决定商品作为实物资产的价值重估;需求方面,全球经济增长和工业化进程决定能源与金属消耗的边际强弱。历史回顾显示,每一轮商品周期都由货币和需求的相互作用驱动,利率与商品价格是同源的并行者,并非因果关系。2000年以来,商品牛市的起点几乎总是货币宽松,主升段由需求完成;崩盘则由需求崩塌引发。供给冲击虽能造成短期剧烈波动,但难以改变长期方向。
当前全球M2与央行资产有何背离现象?
自2022年以来,全球M2与央行资产出现背离,央行缩表但M2增长。主要由于美联储准备金管理购买(RMP)吸收了负债端的收缩,同时财政赤字和银行信贷扩张推动M2增长。支撑背离的机制正在变化,RRP缓冲垫已耗尽,美联储结束缩表并重启短期国债购买。M2增长并非“超额”货币,中国的货币扩张未能进入实体,财政支出中流向商品的部分十分有限。
未来商品市场发展趋势如何?
未来展望显示,主要央行资产负债表年内大概率持平,美联储缩表空间逼仄,重启需等待监管改革落地。美元短期将受长端利率高位、正利差和资本流入支撑而维持强势,中期则因经常项目逆差累积而大概率进入下行周期。中国活性货币收缩,M1同比增速下行,信贷脉冲处于负值区间,对商品构成压力。中美需求端同步存在下行风险,中国已显现被动补库特征,美国需求动能也在衰减。当前商品价格由供给端扰动驱动,需求端转弱带来的压力难以改变。
当前商品市场的重点分析方向是什么?
当前商品市场的重点分析方向在于货币与需求的相互作用对价格的影响。报告指出,货币供应和美元走势决定商品作为实物资产的价值重估,而全球经济增长和工业化进程决定能源与金属的消耗强度。历史周期显示,商品价格与利率并行而非因果,牛市通常由货币宽松启动并由需求推动,崩盘则源于需求崩塌。供给冲击虽引发短期波动,但长期趋势不受影响。当前需关注央行政策变化、美元走势及中美需求端的同步下行风险。
本报告提示的主要风险是什么?
本报告提示的主要风险包括全球央行政策变化对货币供应的影响、美元中长期的潜在下行压力,以及中美需求端的同步下行风险。美联储缩表空间逼仄可能影响美元走势,而中国M1增速下行、信贷脉冲负值则对商品构成压力。此外,全球经济增长放缓和工业化进程变化也可能影响能源与金属的消耗强度,进而影响商品价格。当前市场由供给端扰动驱动,需求端转弱带来的压力不容忽视。