猜你想问
这份研报的核心内容是什么?
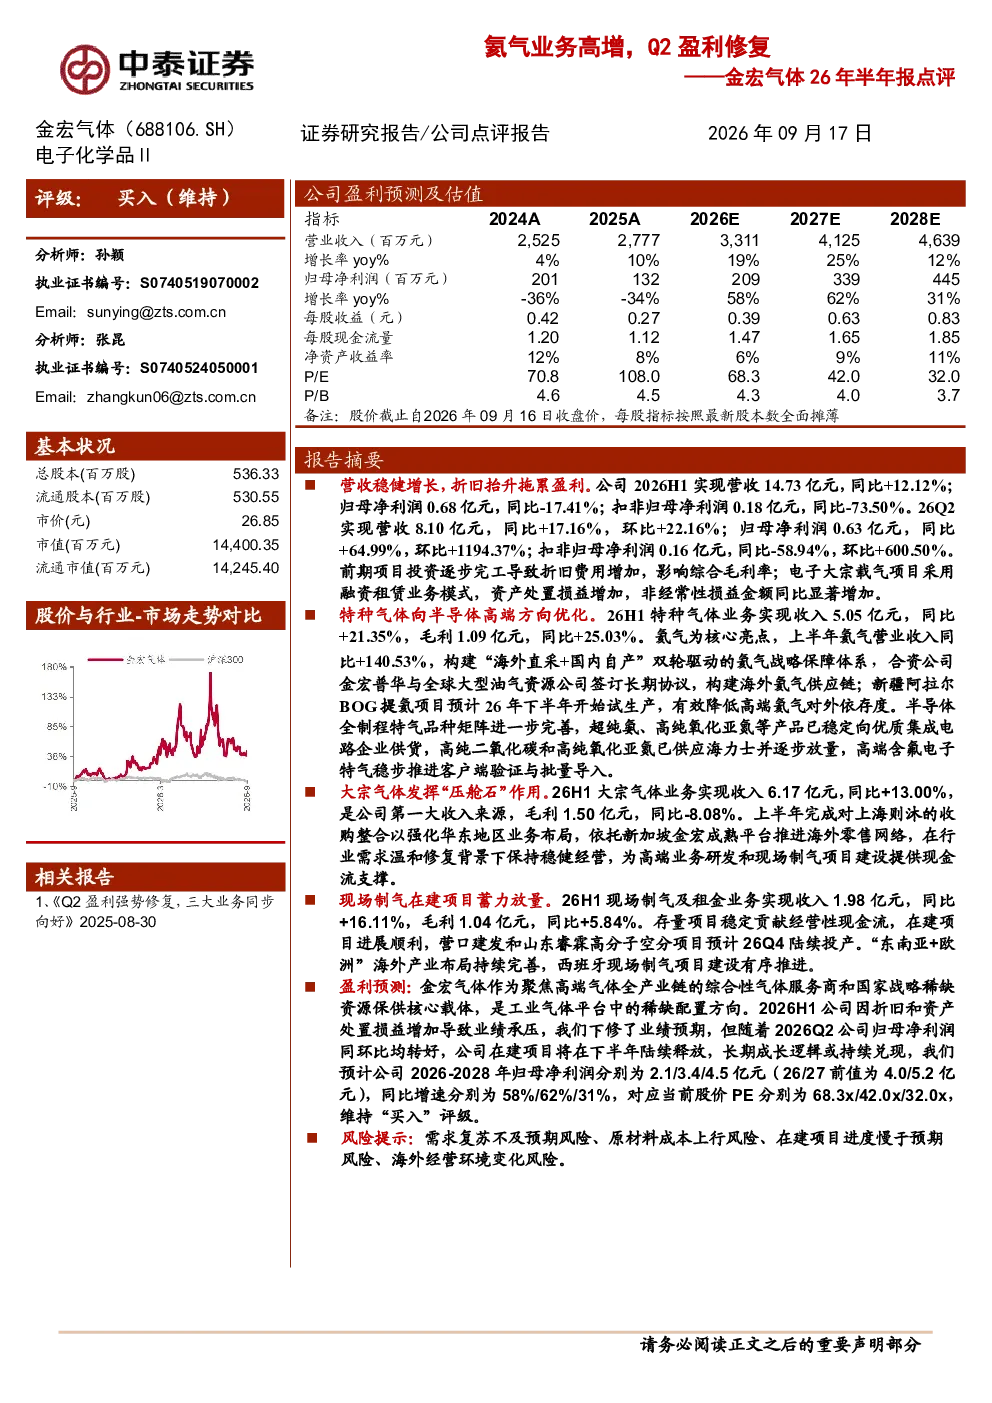
该研报指出金宏气体2026年上半年营收14.73亿元,同比增长12.12%,但归母净利润0.68亿元,同比下降17.41%,主要受折旧费用增加及资产处置损益影响。Q2营收8.10亿元,同比增长17.16%,环比增长22.16%;归母净利润0.63亿元,同比增长64.99%,环比增长1194.37%,显示盈利修复。特种气体业务收入5.05亿元,同比增长21.35%,氦气业务收入同比增长140.53%。大宗气体业务收入6.17亿元,同比增长13.00%,现场制气业务收入1.98亿元,同比增长16.11%
高端气体赛道的发展趋势如何?
高端气体赛道正向高端化优化发展。特种气体业务收入5.05亿元,同比增长21.35%。氦气业务收入同比增长140.53%,通过“海外直采+国内自产”双轮驱动构建供应链,新疆阿拉尔BOG提氦项目预计下半年试生产。半导体全制程特气品种矩阵完善,超纯氨、高纯氧化亚氮等产品已向优质客户供货,高纯二氧化碳和高纯氧化亚氮逐步放量,高端含氟电子特气稳步推进验证。大宗气体业务收入6.17亿元,同比增长13.00%,为公司第一大收入来源。现场制气业务收入1.98亿元,同比增长16.11%
报告重点分析了金宏气体的哪些方面?
报告重点分析了金宏气体的特种气体业务向高端化优化的进展,特别是氦气业务的快速增长,收入同比增长140.53%。大宗气体业务作为压舱石作用显著,收入6.17亿元,同比增长13.00%。现场制气项目蓄力放量,收入1.98亿元,同比增长16.11%。报告还指出公司在东南亚和欧洲的海外产业布局持续完善,西班牙现场制气项目建设有序推进。此外,报告对公司的长期成长逻辑进行了分析,认为在建项目将在下半年陆续释放,长期成长逻辑或持续兑现
当前高端气体市场的现状如何?
当前高端气体市场呈现稳健增长态势。特种气体业务收入5.05亿元,同比增长21.35%,氦气业务收入同比增长140.53%,显示出高端特种气体的强劲需求。大宗气体业务收入6.17亿元,同比增长13.00%,为公司稳健经营提供现金流支撑。现场制气业务收入1.98亿元,同比增长16.11%,表明该业务模式具有良好发展前景。公司在全球的产业布局持续完善,供应链能力增强,市场竞争力提升
研报提示了哪些风险?
研报提示了需求复苏不及预期风险、原材料成本上行风险、在建项目进度慢于预期风险、海外经营环境变化风险。这些风险可能对公司业绩产生不利影响。例如,需求复苏不及预期可能导致业务增长放缓;原材料成本上行会增加经营成本;在建项目进度慢于预期会影响未来产能释放;海外经营环境变化可能带来不确定性。公司需要密切关注这些风险并采取相应措施进行管理