猜你想问
中国海外发展2026年中报核心内容有哪些?
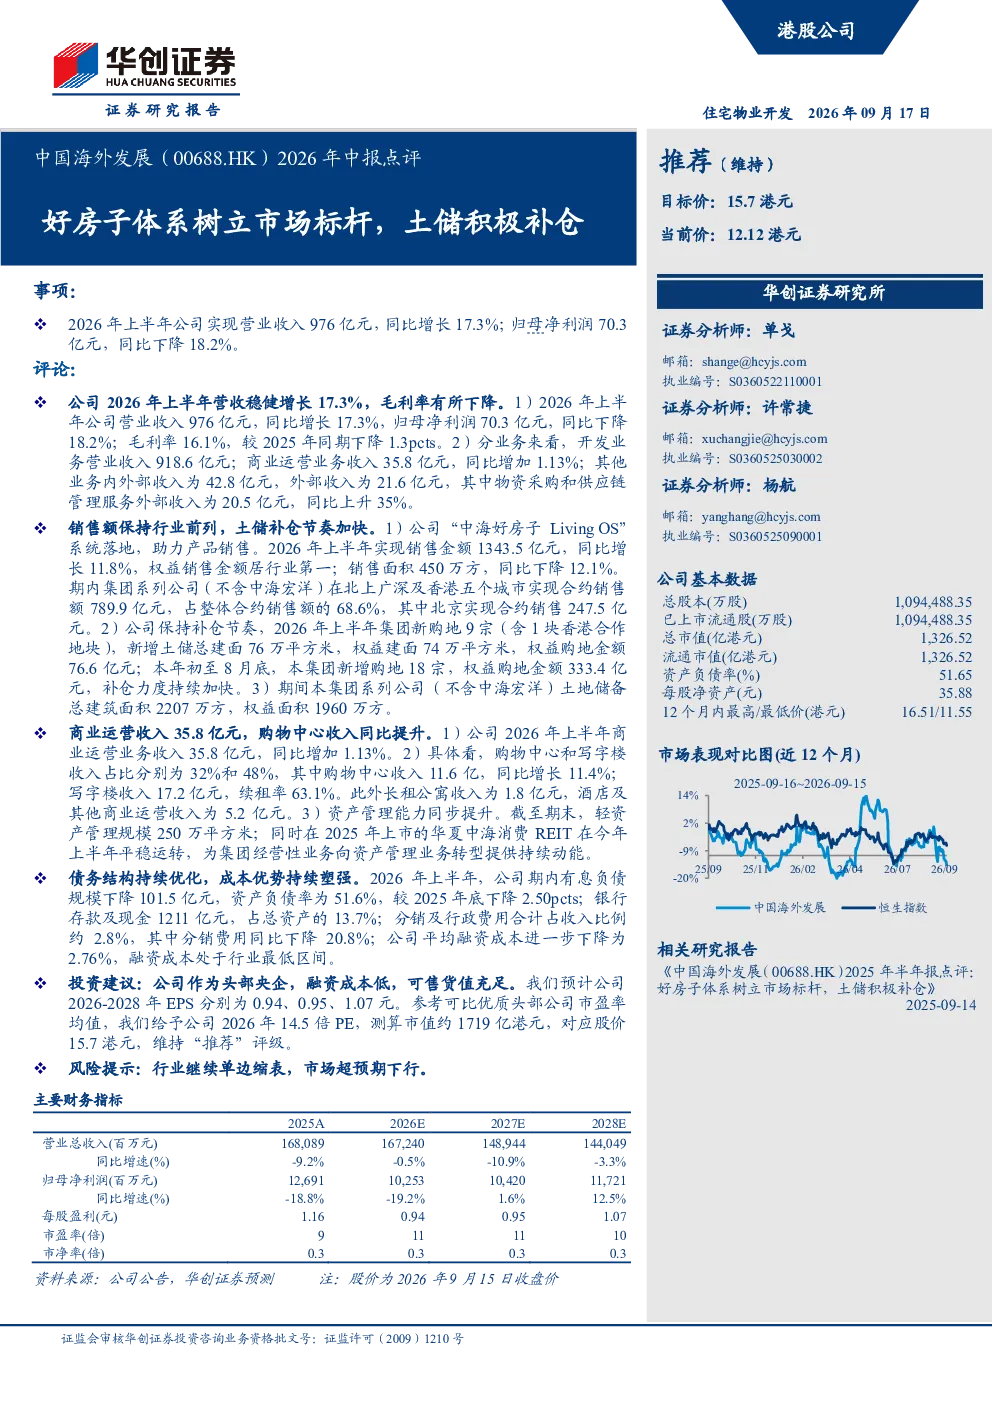
2026年上半年,中国海外发展实现营业收入976亿元,同比增长17.3%,归母净利润70.3亿元,同比下降18.2%。毛利率为16.1%,较2025年同期下降1.3个百分点。开发业务营业收入918.6亿元,商业运营业务收入35.8亿元,同比增加1.13%。公司“中海好房子 Living OS”系统落地,助力产品销售,上半年实现销售金额1343.5亿元,同比增长11.8%,权益销售金额居行业第一。
中国海外发展所属赛道/行业发展趋势如何?
中国海外发展作为房地产行业头部企业,其业务发展反映行业整体趋势。报告显示,公司销售额保持行业前列,但销售面积同比下降12.1%,可能反映市场需求结构性变化。同时,公司积极补仓,上半年新增土储权益建面74万平方米,权益购地金额76.6亿元,显示房企在市场调整期仍注重储备优质土地资源,行业竞争加剧,但头部企业仍具备较强资源整合能力。
中国海外发展2026年中报重点分析了哪些方向?
报告重点分析了公司“中海好房子 Living OS”系统对销售的促进作用,以及土地储备的积极补仓策略。此外,报告还关注了商业运营业务收入增长,购物中心收入同比增长11.4%,写字楼续租率63.1%,显示公司资产运营能力提升。同时,公司债务结构持续优化,资产负债率下降至51.6%,平均融资成本降至2.76%,财务稳健性增强。
当前中国海外发展市场现状如何?
中国海外发展市场现状表现为营收增长但利润有所下滑,毛利率下降,反映市场竞争加剧和成本压力。公司销售面积下降但销售额保持增长,权益销售金额居行业第一,显示其在市场中的领先地位。同时,公司积极进行土地储备,上半年新增土储权益建面74万平方米,权益购地金额76.6亿元,补仓力度持续加快,为未来发展奠定基础。
中国海外发展2026年中报存在哪些风险提示?
报告提示行业可能继续单边缩表,市场超预期下行带来的风险。虽然中国海外发展作为头部央企具备融资成本低、可售货值充足等优势,但房地产行业整体面临政策调控、市场需求变化等多重挑战。若市场下行超预期,可能对公司销售和利润产生不利影响,需关注行业整体风险。