猜你想问
建邦科技的核心业务是什么?
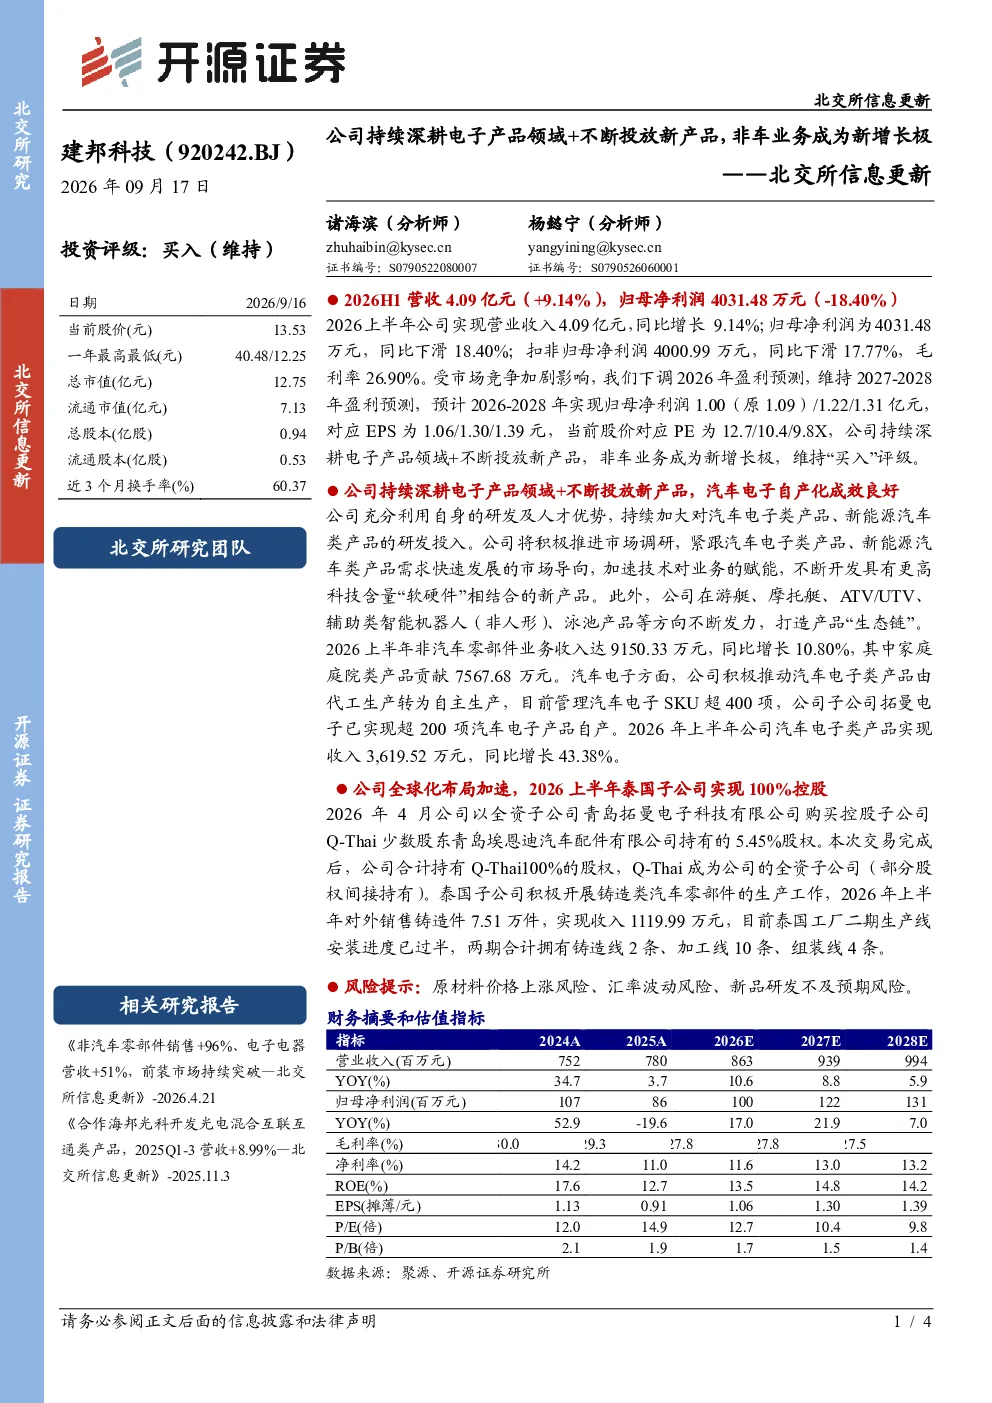
建邦科技持续深耕电子产品领域,不断投放新产品,非车业务成为新增长极。公司主要业务包括电子产品研发、生产和销售,近年来积极拓展非车业务,如家庭庭院类产品,已成为重要的收入来源。汽车电子业务方面,公司自产化成效良好,管理汽车电子SKU超400项,子公司拓曼电子已实现超200项汽车电子产品自产,展现出较强的产业链整合能力。
电子产品行业发展趋势如何?
电子产品行业正经历智能化、高端化、绿色化的发展趋势。随着5G、AI、物联网等技术的普及,电子产品需求持续增长,市场竞争加剧。企业需加大研发投入,提升产品技术含量,同时关注环保和可持续发展。建邦科技积极布局非车业务,如智能家居、庭院产品等,顺应了市场多元化需求,未来增长潜力较大。
建邦科技的非车业务表现如何?
建邦科技的非车业务增长强劲,2026年上半年非汽车零部件业务收入9150.33万元,同比增长10.80%,其中家庭庭院类产品贡献7567.68万元。这表明公司在非车业务领域已形成稳定的收入来源和竞争优势。未来,公司有望进一步拓展非车业务市场,提升整体抗风险能力。
当前市场对建邦科技有何评价?
建邦科技在电子产品领域展现出较强的研发和制造能力,非车业务增长迅速,汽车电子自产化成效显著。公司全球化布局加速,泰国子公司Q-Thai实现100%控股,有助于降低成本和提升市场竞争力。尽管2026年上半年净利润有所下滑,但公司整体发展态势良好,未来成长可期。
建邦科技面临哪些风险?
建邦科技面临的主要风险包括原材料价格上涨风险、汇率波动风险、新品研发不及预期风险。原材料价格波动可能影响公司成本控制,汇率波动可能影响海外市场收入,新品研发若不及预期则可能影响未来增长。公司需加强供应链管理、汇率风险管理,并持续提升研发能力以应对市场变化。
你可能感兴趣
建邦科技(920242.BJ)北交所信息更新:公司持续深耕电子产品领域+不断投放新产品,非车业务成为新增长极
开源证券2026-09-17
北交所信息更新:2025H1归母净利润同比+41.84%,新产品放量有望成为公司新利润增长极
开源证券2025-09-05
公司首次覆盖报告:难仿原料药持续拓展,制剂业务有望成为新增长极
医药生物开源证券2024-06-25
宝通科技点评:海外发行业务持续向好,自研游戏或将成为公司新业务增长极
信息技术新时代证券2020-07-01
中国南车(601766)2010年报点评:城轨地铁车辆及新能源业务有望成为新增长极
交运设备中邮证券2011-03-31
公司首次覆盖报告深耕水泵领域多年,数据中心等非车端应用加速推进
开源证券2026-09-14
公司信息更新报告:2023年扣非归母净利润同比高增,看好新产品与新需求持续放量
基础化工开源证券2024-03-31
【风口研报·公司】前瞻布局高速背板、液冷互连及光模块,分析师强call公司在高端元器件领域深耕多年且过往募投项目顺利建成,AI算力有望开辟新增长极;另有公司一季度利润受-20260616
未知机构2026-06-16
北交所信息更新:公司加快服务器滑轨新产品研发,2025Q1扣非归母净利润同比+41%
开源证券2025-05-10
公司动态研究报告:深耕平板显示领域,打造新能源及半导体领域新增长极
华鑫证券2022-09-18