猜你想问
建邦科技最新研报核心内容是什么?
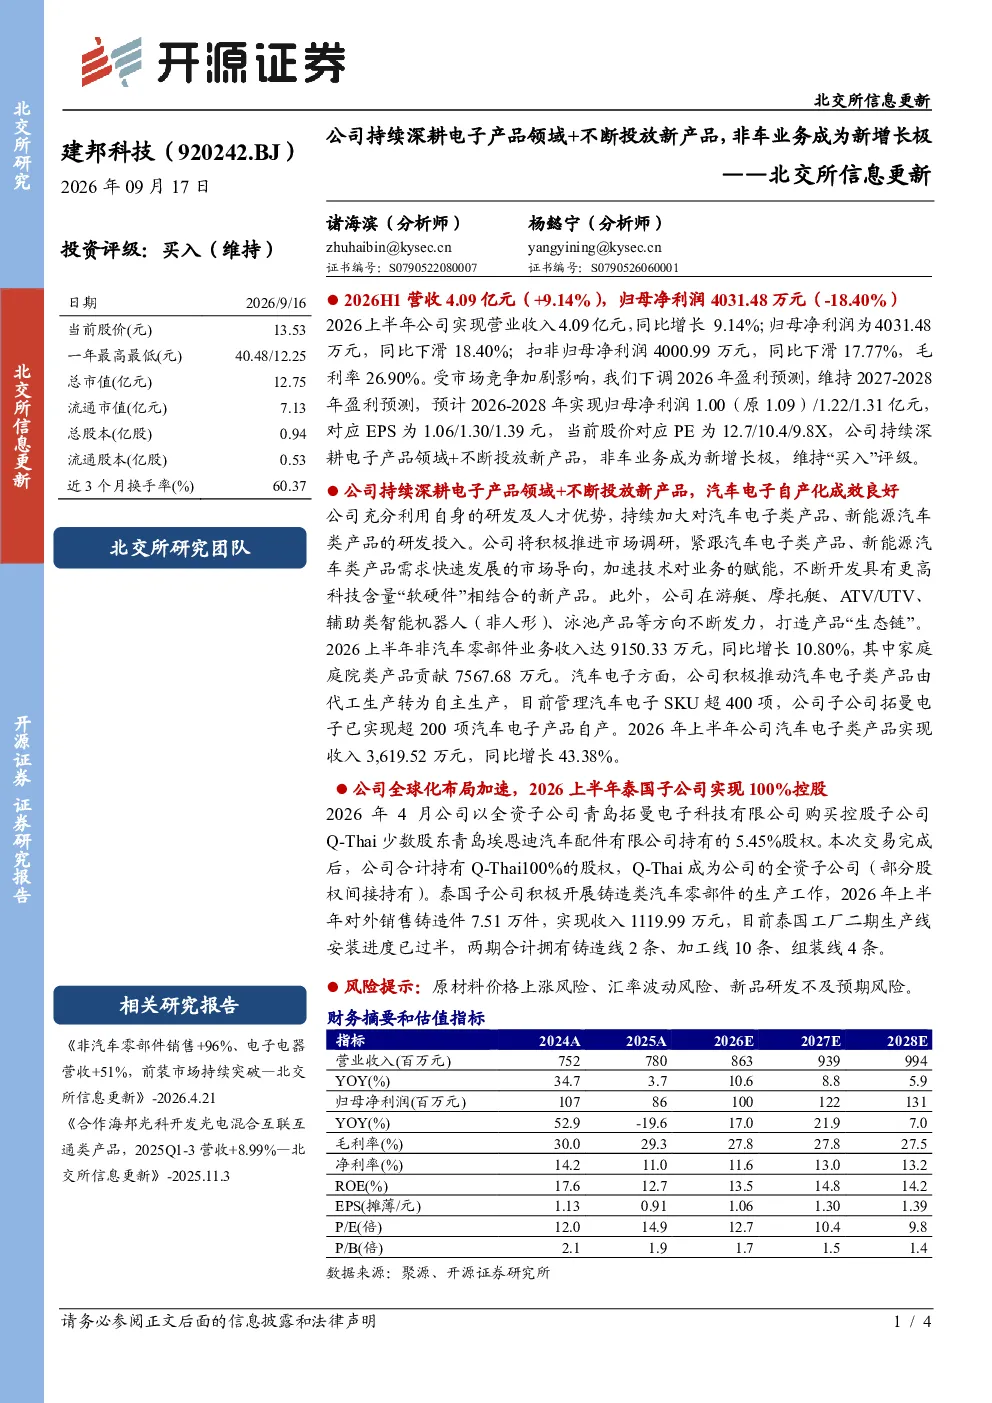
建邦科技最新研报显示,2026年上半年公司营收4.09亿元,同比增长9.14%,但归母净利润4031.48万元,同比下降18.40%。扣非归母净利润同比下滑17.77%,毛利率为26.90%。受市场竞争加剧影响,公司下调2026年盈利预测至1.00亿元,维持2027-2028年盈利预测分别为1.22亿元和1.31亿元,对应EPS为1.06/1.30/1.39元,当前股价对应PE为12.7/10.4/9.8倍。
电子产品领域的发展趋势如何?
电子产品领域发展趋势显示,建邦科技持续深耕汽车电子与新能源汽车类产品研发,加速技术赋能业务,开发高科技含量软硬件结合的新产品。非汽车零部件业务收入同比增长10.80%,家庭庭院类产品贡献7567.68万元。这表明行业正朝着技术集成化、智能化方向发展,企业需持续创新以满足市场需求。
报告重点分析了哪些方向?
报告重点分析了建邦科技在电子产品领域的业务进展,特别是汽车电子自产化成效。公司推动产品由代工转为自主生产,管理汽车电子SKU超400项,子公司拓曼电子已实现超200项自产,2026年上半年汽车电子类产品收入3,619.52万元,同比增长43.38%。此外,报告还关注了公司全球化布局,如泰国子公司的控股及生产情况。
当前市场现状如何判断?
当前市场现状显示,建邦科技面临市场竞争加剧的挑战,导致盈利能力有所下滑。但公司通过持续研发新产品、推动自产化及拓展非车业务,展现出一定的抗风险能力。非车业务收入同比增长10.80%,家庭庭院类产品表现良好,为未来增长提供支撑。同时,全球化布局如泰国工厂的投产也为公司带来新的发展机遇。
研报中有哪些风险提示?
研报中提示了建邦科技面临的主要风险,包括原材料价格上涨风险,可能导致生产成本上升;汇率波动风险,可能影响海外业务盈利;以及新品研发不及预期风险,新产品市场表现存在不确定性。这些风险需引起投资者关注,并纳入投资决策考量。