猜你想问
这份研报的核心内容是什么?
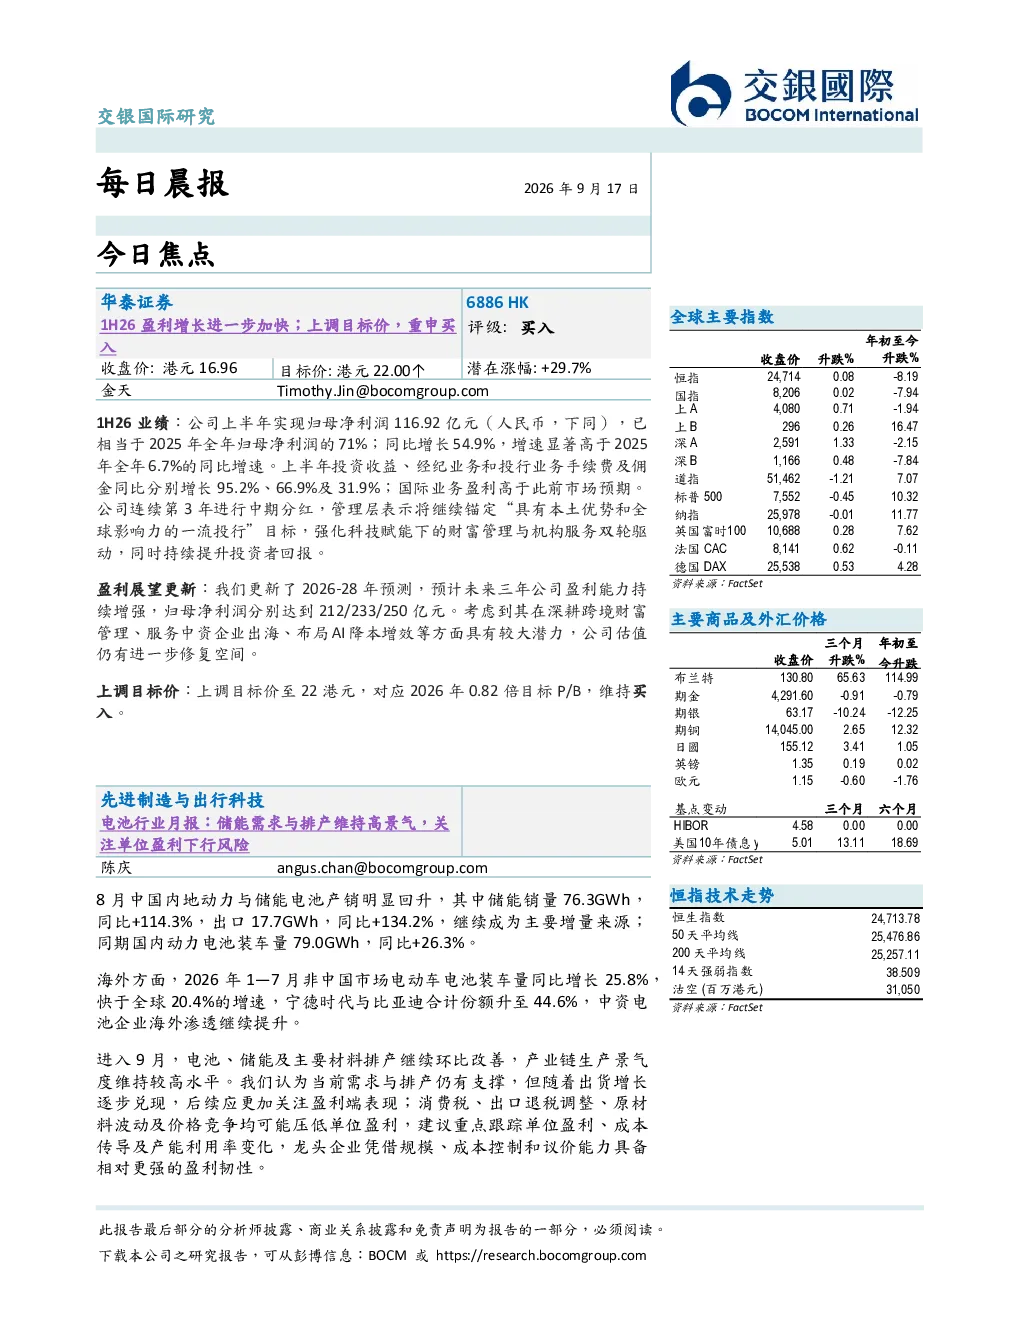
研报显示公司上半年归母净利润116.92亿元,同比增长54.9%,显著高于2025年全年6.7%的增速。投资收益、经纪业务和投行业务手续费及佣金同比分别增长95.2%、66.9%及31.9%。公司连续第3年进行中期分红,管理层表示将继续锚定“具有本土优势和全球影响力的一流投行”目标,强化科技赋能下的财富管理与机构服务双轮驱动,同时持续提升投资者回报。此外,研报还上调了公司目标价至22港元,对应2026年0.82倍目标P/B,维持买入评级。
电池行业近期的产销情况如何?
8月中国内地动力与储能电池产销明显回升,储能销量76.3GWh,同比+114.3%,出口17.7GWh,同比+134.2%。国内动力电池装车量79.0GWh,同比+26.3%。进入9月,电池、储能及主要材料排产继续环比改善,产业链生产景气度维持较高水平。
报告对电池行业的重点分析方向是什么?
报告重点分析了电池行业的产销情况、海外市场渗透、景气度以及风险因素。指出非中国市场电动车电池装车量同比增长25.8%,快于全球20.4%的增速,宁德时代与比亚迪合计份额升至44.6%,中资电池企业海外渗透继续提升。同时,报告也提示了消费税、出口退税调整、原材料波动及价格竞争可能压低单位盈利的风险。
当前电池市场的现状如何?
当前电池市场呈现产销回升态势,储能和出口表现尤为突出。国内动力电池装车量保持增长,产业链整体景气度较高。中资电池企业在海外市场的渗透率持续提升,显示出较强的国际竞争力。但市场也面临需求与排产支撑减弱、原材料波动等挑战。
研报提示了哪些风险?
研报提示的风险包括消费税、出口退税调整可能影响盈利水平,原材料价格波动和行业竞争加剧可能压低单位盈利。随着出货增长逐步兑现,后续应更加关注盈利端表现。建议重点跟踪单位盈利、成本传导及产能利用率变化,龙头企业凭借规模、成本控制和议价能力具备相对更强的盈利韧性。