猜你想问
仙乐健康2026年半年度报告核心数据有哪些?
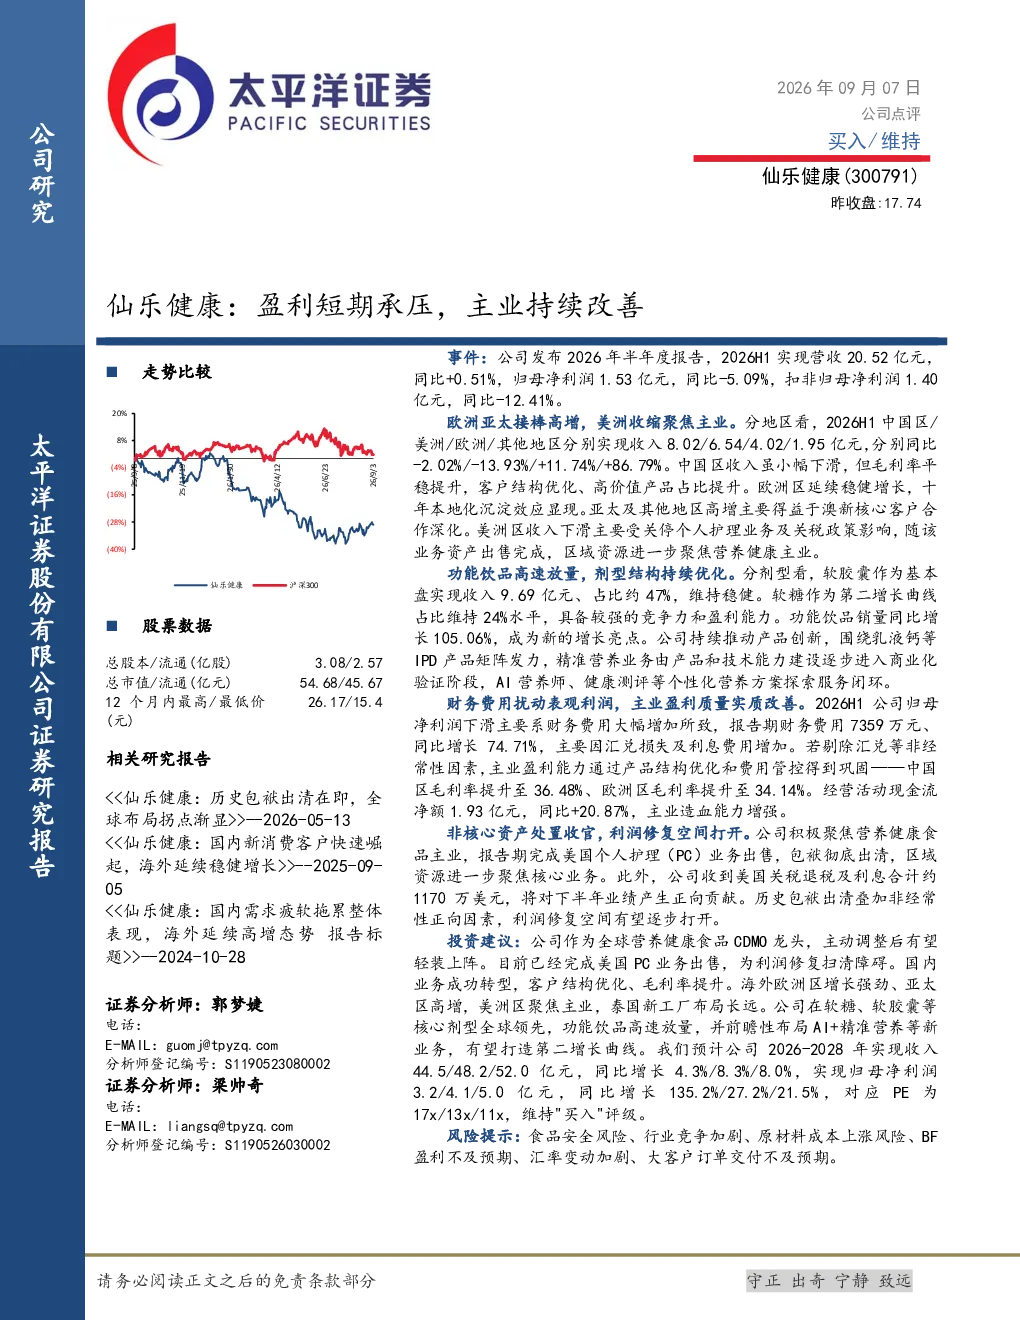
仙乐健康2026年半年度报告显示,公司实现营收20.52亿元,同比微增0.51%,归母净利润1.53亿元,同比下滑5.09%,扣非归母净利润1.40亿元,同比大幅下降12.41%。中国区收入小幅下滑(-2.02%),毛利率提升至36.48%;欧洲区稳健增长(+11.74%),毛利率达34.14%;亚太及其他地区高增主要得益于澳新核心客户合作深化;美洲区收入下滑(-13.93%),主要受关停个人护理业务及关税政策影响。软胶囊收入9.69亿元,占比47%;软糖占比24%;功能饮品销量同比增长105.06%
食品饮料行业发展趋势如何?
食品饮料行业正经历健康化、功能化转型,消费者对营养健康食品需求持续增长。CDMO(医药合同研发生产组织)行业竞争加剧,但头部企业通过技术升级和全球化布局保持领先优势。国内企业加速出海,海外市场成为重要增长引擎,尤其欧洲、亚太市场潜力巨大。同时,AI+精准营养等新业务模式成为行业关注焦点,推动行业向高端化、智能化方向发展
研报对仙乐健康的重点分析方向是什么?
研报重点分析了仙乐健康的主业盈利质量改善,中国区、欧洲区毛利率提升至36.48%、34.14%,显示主业竞争力增强。非核心资产处置收官,美国个人护理业务出售清除了历史包袱,公司资源将更聚焦核心业务。此外,报告关注到功能饮品销量高速增长,成为新的增长亮点,以及公司在AI+精准营养等新领域的前瞻性布局
当前市场对仙乐健康的判断是什么?
市场对仙乐健康的判断呈现分化,一方面关注其盈利短期承压,主要受财务费用大幅增加影响,汇兑损失及利息费用上升导致归母净利润下滑;另一方面认可其主业持续改善,经营活动现金流净额同比大幅增长20.87%,显示造血能力增强。同时,非核心资产处置带来利润修复空间,海外市场欧洲区、亚太区表现亮眼,为未来发展奠定基础
研报提示的主要风险有哪些?
研报提示的主要风险包括食品安全风险,食品饮料行业监管趋严,企业需持续加强品控;行业竞争加剧,国内外品牌竞争激烈可能导致市场份额下滑;原材料成本上涨风险,大宗农产品价格波动可能影响生产成本;汇率变动加剧,海外业务受汇率波动影响较大;大客户订单交付不及预期,可能影响短期业绩表现