猜你想问
这份研报主要分析了什么内容?
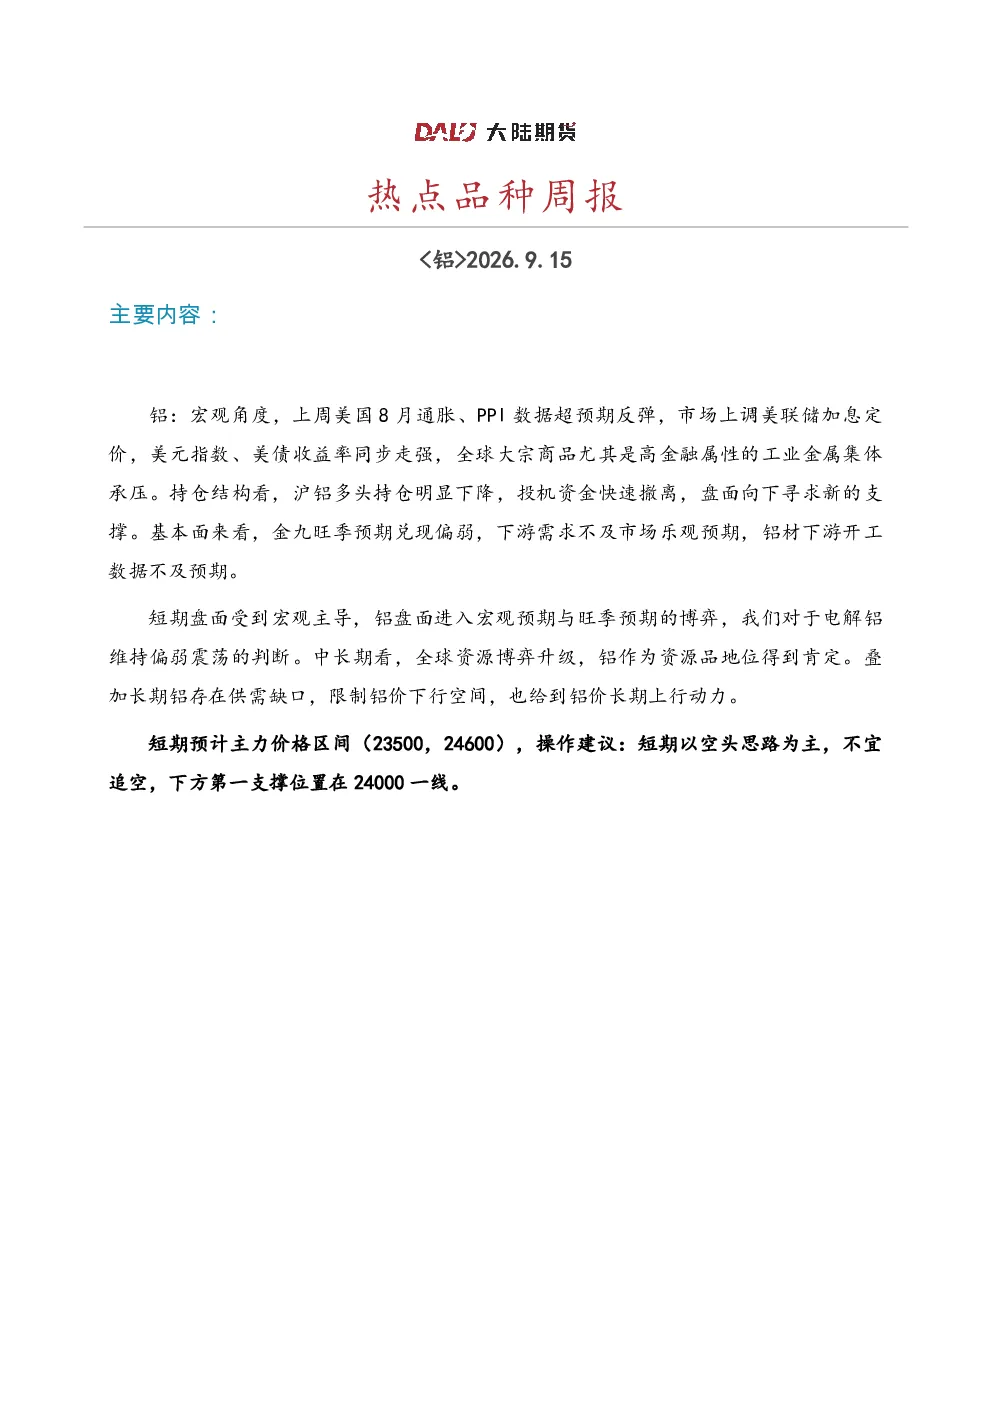
这份研报主要分析了铝价的宏观影响、持仓结构、基本面供需、成本端以及库存情况。报告指出,美国通胀和PPI数据超预期反弹导致美联储加息预期升温,对铝价形成宏观利空。沪铝多头持仓下降,投机资金撤离。原料端,几内亚矿企暂停作业推高海外氧化铝价格,国内氧化铝开工率高供应压力大,行业利润极低。供应端,国内电解铝产量增长,进口增加出口减少。成本端,电解铝成本持平但行业平均利润处于历史高位。需求端,下游加工龙头企业开工率回升但建筑型材受地产拖累偏弱。库存端,铝锭库存周降但绝对水平仍高于历史同期。
铝行业未来发展趋势如何?
铝行业未来发展趋势显示全球资源博弈加剧,铝作为资源品地位得到肯定。长期供需缺口限制铝价下行空间,给予铝价长期上行动力。短期内,铝价受宏观预期与旺季预期的博弈影响,预计主力价格区间在23500至24600。报告强调基本面因素对铝价形成支撑,但市场仍需关注宏观经济变化和政策调整对行业的影响。
研报重点分析了铝价的哪些方面?
研报重点分析了铝价的宏观影响、持仓结构变化、基本面供需关系、成本端利润水平以及库存变动情况。报告指出,宏观层面美联储加息预期对铝价形成压力;持仓结构显示投机资金撤离,市场寻求支撑;基本面方面,原料供应压力较大,行业利润低,但成本稳定且利润高,需求旺季预期兑现偏弱;库存虽下降但绝对水平偏高。
当前铝市场状况如何判断?
当前铝市场状况显示宏观利空与基本面支撑并存。美国通胀数据超预期反弹推高美联储加息预期,导致美元指数和美债收益率走强,对铝价形成压力。同时,沪铝多头持仓下降,投机资金撤离,市场情绪偏谨慎。基本面方面,铝价受原料供应压力、行业低利润水平、成本稳定高利润以及需求旺季预期兑现偏弱等多重因素影响。库存虽下降但绝对水平仍高,市场整体处于博弈状态。
这份研报有哪些风险提示需要注意?
这份研报提示的风险包括宏观经济波动风险,特别是美联储货币政策变化可能对大宗商品价格产生的影响;基本面风险,如几内亚矿企运营稳定性、国内氧化铝供应压力以及下游需求恢复的不确定性;市场情绪风险,投机资金快速撤离可能加剧市场波动;政策风险,相关产业政策调整可能对铝价产生影响。投资者需密切关注这些风险因素,谨慎评估市场变化。