猜你想问
SC原油期货主力合约大涨的原因是什么?
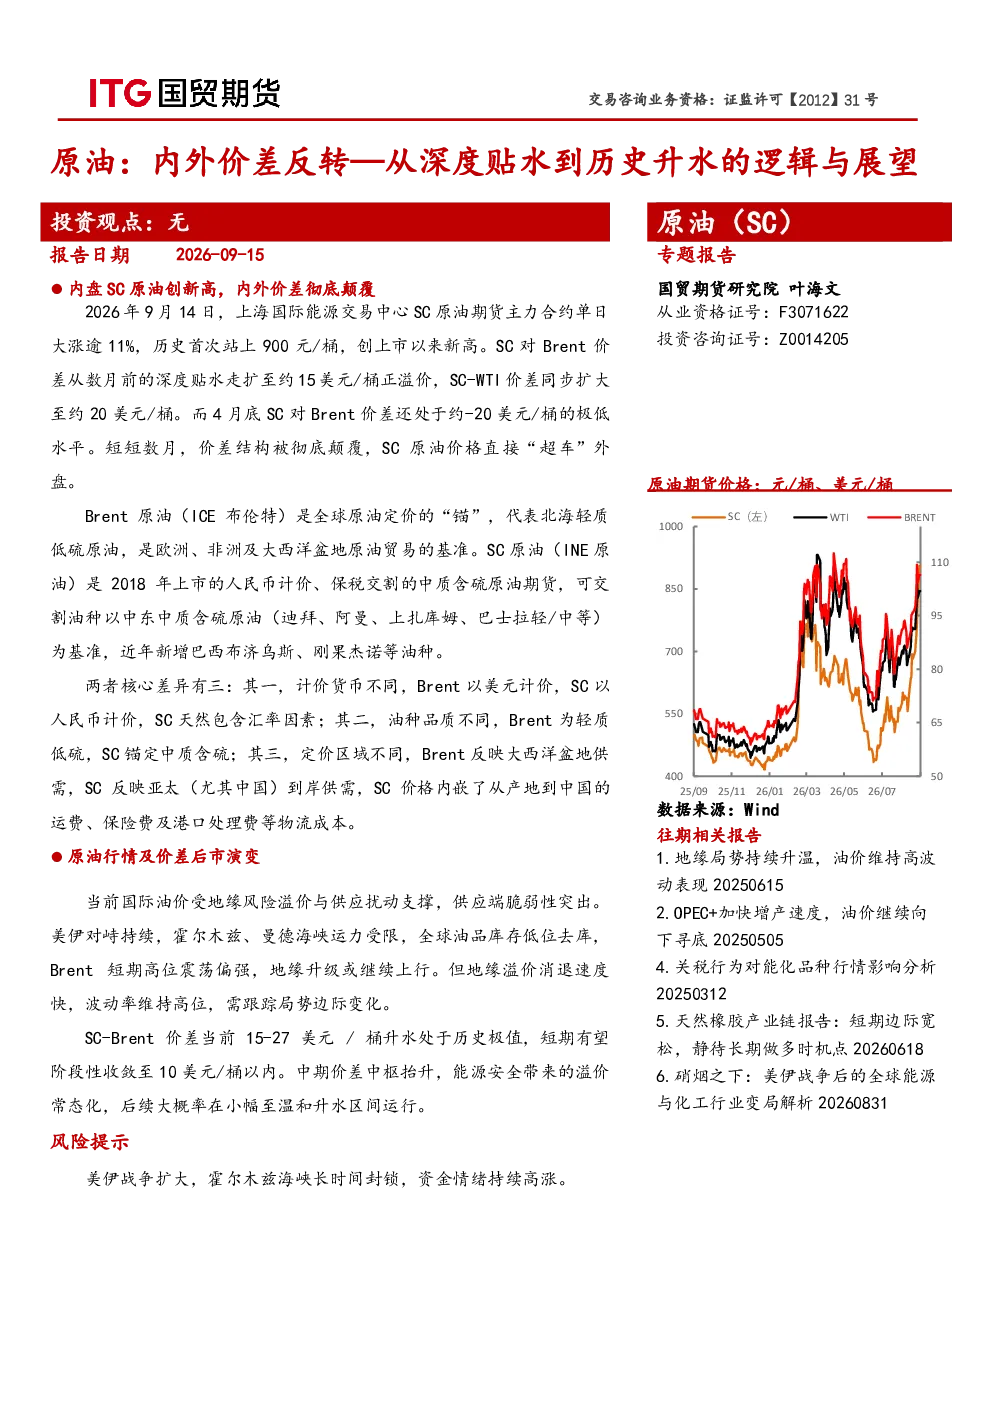
SC原油期货主力合约单日大涨逾11%,创上市以来新高,主要受多因素驱动。首先,SC与Brent的价差从深度贴水转为正溢价,反映区域供需和品质差异。其次,美伊冲突推高全球原油物流成本,BDTI指数涨幅超130%,中东至中国运费显著上升。此外,阿曼现货溢价高企,显示中东中质含硫原油在亚洲市场的稀缺性溢价。国内基本面方面,三季度中国需求恢复,原油进口量和山东地炼开工率回升,库存明显消化,SC保税交割库仓单持续下降。最后,盘面持仓显示资金倾向于做多近月合约,形成“软逼仓”压力。这些因素共同推动了SC期货价格上涨。
SC与Brent价差变化有何特点?
SC与Brent价差经历了显著的演变。2026年3-9月,价差经历了“升水—深度贴水—再度升水”的周期,9月14日飙升至约27.4美元/桶的历史高位。核心差异在于SC与Brent在计价货币(人民币vs美元)、油种品质(中质含硫vs轻质低硫)和定价区域(亚太到岸供需vs大西洋盆地供需)上存在差异,SC价格内嵌了物流成本和区域溢价。当前大幅升水主要受全球物流成本上升、中东原油稀缺性溢价、中国需求恢复以及盘面资金流向驱动。短期或阶段性收敛至10美元/桶以内,但中长期中枢上移,大概率在“小幅至温和升水”区间运行。
影响SC原油期货价格的关键因素有哪些?
影响SC原油期货价格的关键因素包括:计价货币差异,SC使用人民币计价,内嵌了物流成本和区域溢价;油种品质差异,SC为中质含硫原油,Brent为轻质低硫原油;定价区域差异,SC反映亚太到岸供需,Brent反映大西洋盆地供需。此外,汇率因素虽非主要驱动,但扮演“放大器”角色;全球原油物流成本,美伊冲突导致BDTI指数涨幅超130%,中东至中国运费飙升;现货升贴水,阿曼现货溢价高企反映中东中质含硫原油在亚洲市场的稀缺性;国内基本面,中国需求恢复、原油进口量回升、库存消化、SC保税交割库仓单下降;盘面持仓与资金,SC主力合约持仓量下降,近月合约月差走强,资金倾向于做多近月合约。这些因素共同决定了SC期货价格走势。
当前国际原油市场有何现状?
当前国际原油市场呈现以下现状:SC原油期货主力合约单日大涨逾11%,创上市以来新高,首次站上900元/桶,显示市场对价格变化的敏感性。SC对Brent价差从数月前的深度贴水转为约15美元/桶的正溢价,SC-WTI价差同步扩大至约20美元/桶,反映区域供需和品质差异。国际原油方面,地缘溢价与供应扰动支撑Brent短期高位震荡偏强,但地缘溢价消退快,波动率维持高位。市场关注地缘冲突进展、全球原油物流成本变化、亚洲市场对中东原油的需求以及中国需求恢复情况,这些因素共同影响着国际原油市场现状。
研报提示的主要风险有哪些?
研报提示的主要风险包括:美伊战争扩大可能加剧地缘政治紧张,对全球原油供应造成冲击;霍尔木兹海峡长时间封锁可能导致原油运输受阻,推高全球原油价格;资金情绪持续高涨可能引发市场波动,增加投资风险。此外,国际原油市场受地缘溢价和供应扰动影响,Brent短期高位震荡,波动率维持高位,也存在不确定性。这些风险因素可能对原油市场产生重大影响,投资者需密切关注相关动态。