猜你想问
双硅价差套利的核心规律是什么?
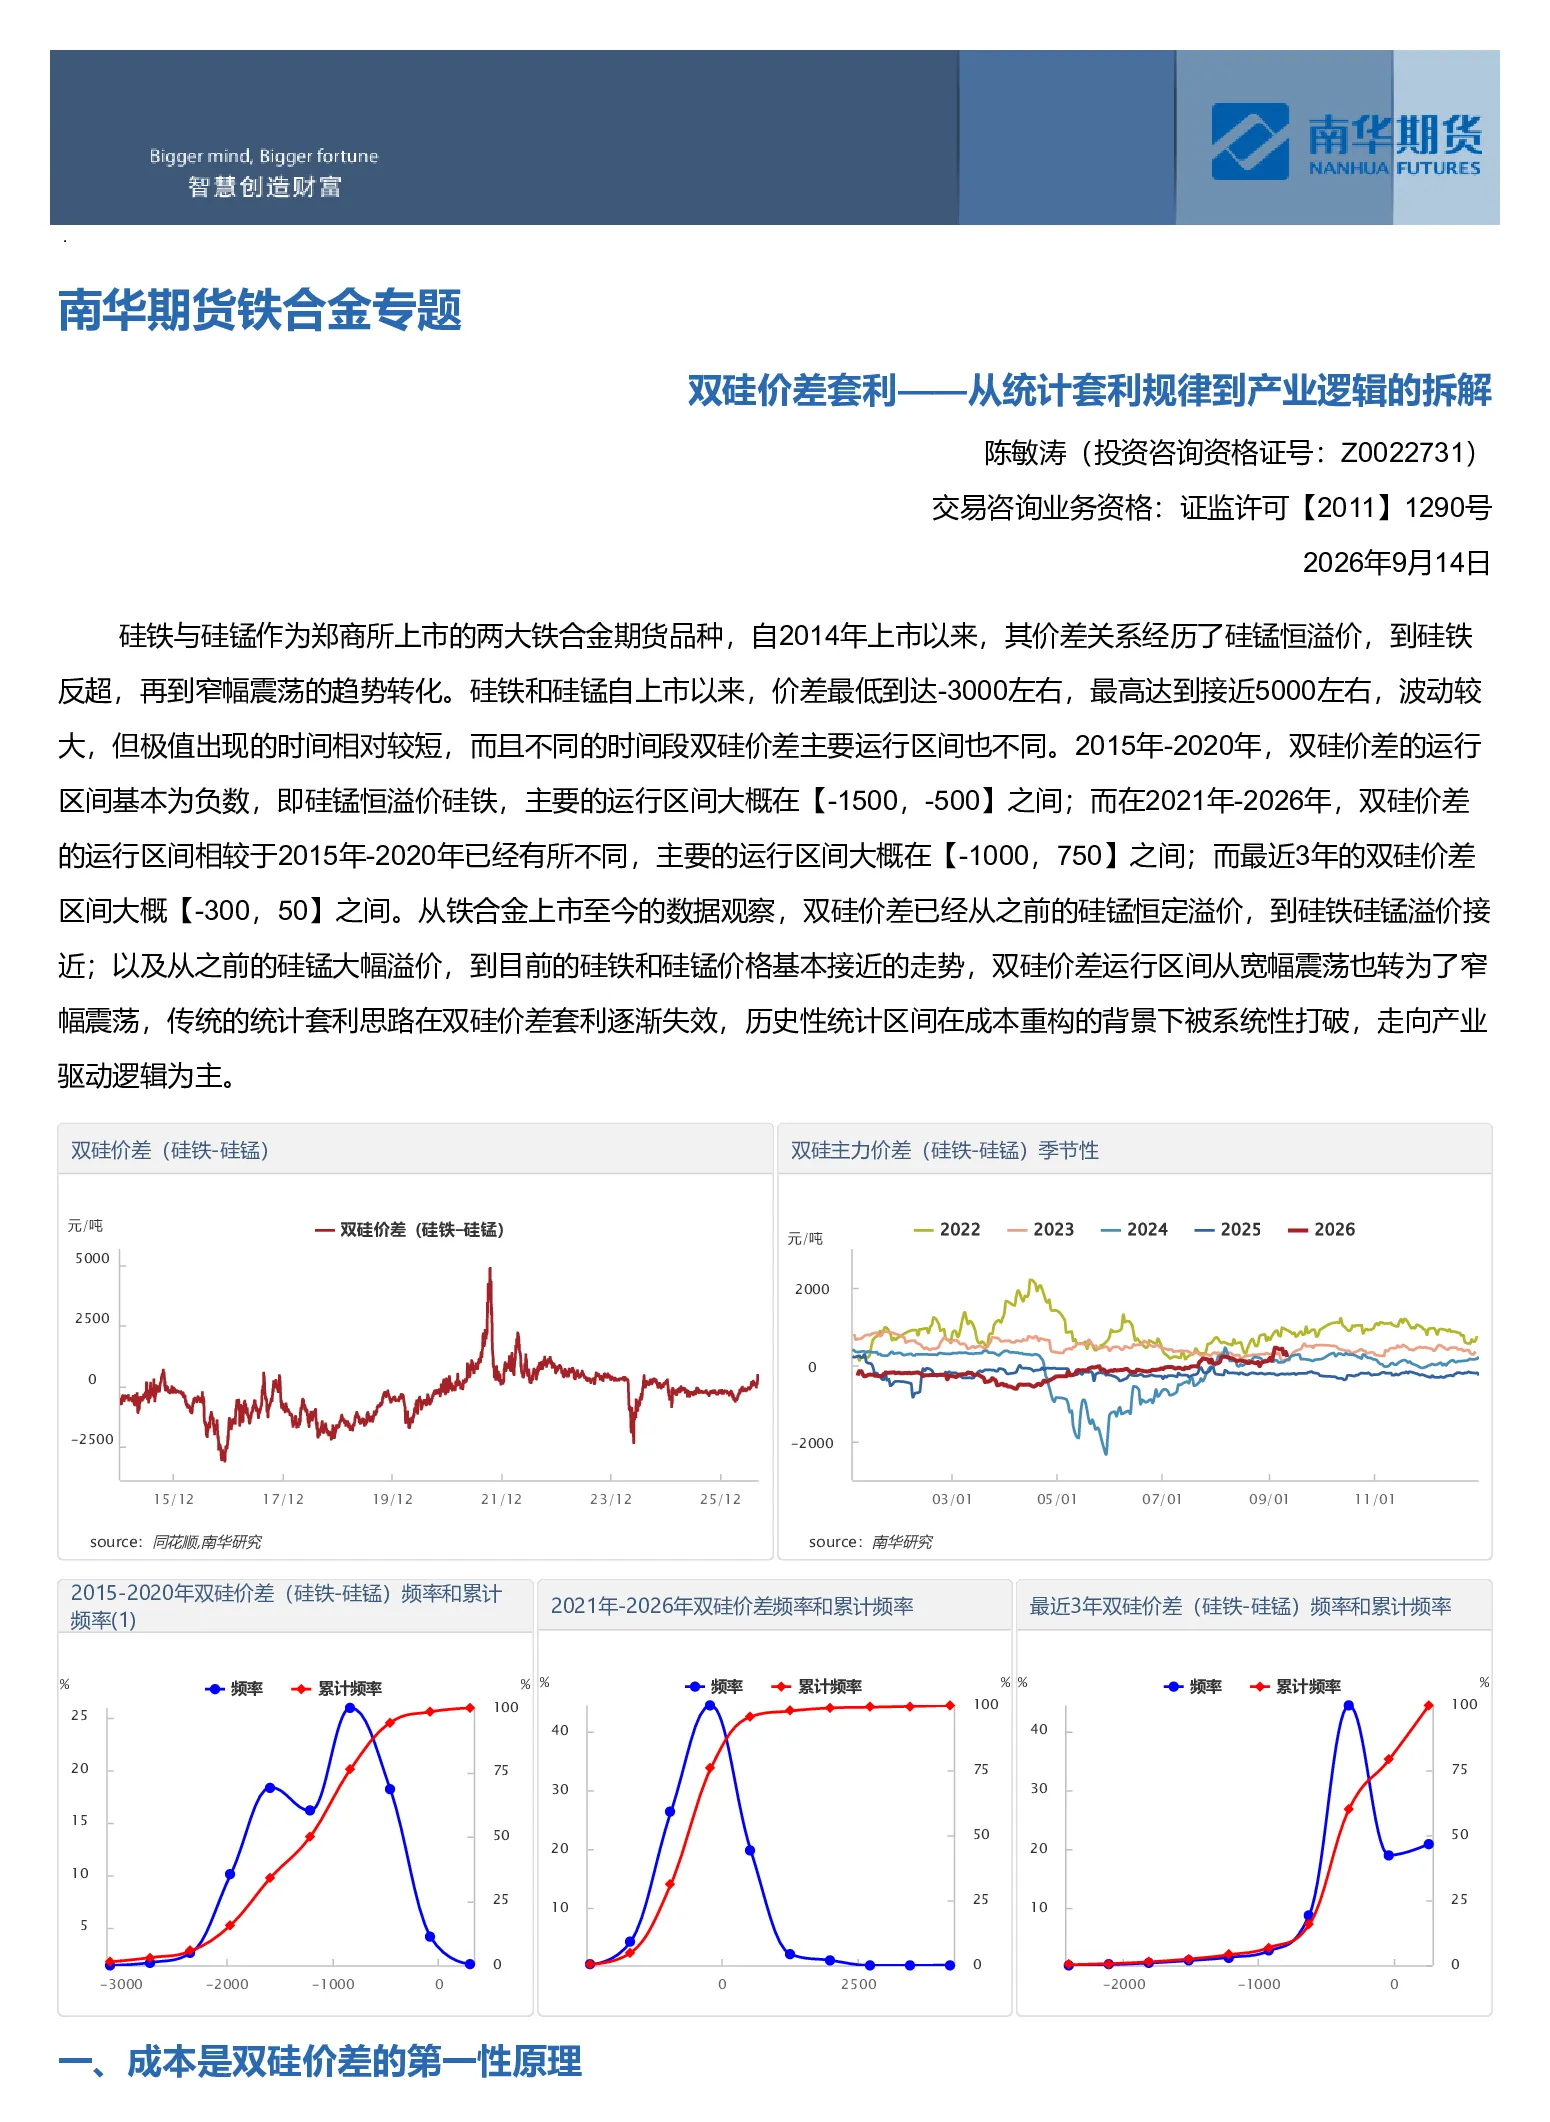
双硅价差套利的核心规律是硅铁与硅锰价差随成本、供需及政策变化的动态演变。从2014年至今,价差经历了硅锰恒溢价、硅铁反超至窄幅震荡的趋势转化,历史最低达-3000元/吨,最高近5000元/吨。2015-2020年主要运行在[-1500, -500]元/吨,2021-2026年扩展至[-1000, 750]元/吨,最近三年进一步收窄至[-300, 50]元/吨。成本方面,硅铁电耗占比超50%,电价上调推升成本80-640元/吨;硅锰成本中锰矿占比约50%,海外供应中断导致价格飙升,推升成本2000-2200元/吨。供需上,硅铁高弹性、高集中度,硅锰产能过剩,需求结构转型,建筑材占比下滑,镁需求支撑硅铁。这些因素共同影响价差动态。
双硅价差套利的行业发展趋势如何?
双硅价差套利的行业发展趋势呈现成本结构重构、需求结构转型和库存周期错位三大特征。成本方面,硅铁电力成本中枢上移,锰矿中枢下移;需求方面,建筑材占比从50%降至35%,制造业占比超50%,金属镁需求增长对硅铁形成增量支撑;库存方面,硅铁库存去化,硅锰库存累库,港口锰矿库存高位,硅锰面临三重库存压力。这些趋势导致传统统计套利失效,长期均衡区间上移至0-300元/吨,极端情况可能超+1000元/吨或低于-1000元/吨。
本报告重点分析了哪些方向?
本报告重点分析了双硅价差套利的成本、供需及政策驱动因素。成本方面,深入剖析了电力、锰矿、兰炭与化工焦等对硅铁、硅锰成本的影响;供需方面,对比了硅铁与硅锰的供应弹性、集中度、下游需求结构差异及金属镁的增量支撑;政策方面,关注了资源国政策对锰矿供应的扰动。通过价差模型SF-SM≈F(电力成本差,锰矿价格,兰炭-焦炭价差,供需修正项,政策扰动项),揭示价差演变逻辑。
当前双硅价差套利市场现状如何?
当前双硅价差套利市场现状表现为高波动率与价差收窄。成本驱动分化加剧波动,政策扰动不对称,库存错位维持高位。硅铁电力成本中枢上移,锰矿中枢下移,供需结构转型,建筑材需求下滑拖累硅锰,镁需求支撑硅铁。库存方面,硅铁库存去化,硅锰库存累库,港口锰矿库存高位,硅锰面临三重库存压力。这些因素共同导致价差波动率高位,长期看硅铁溢价可能成为常态。
双硅价差套利存在哪些风险提示?
双硅价差套利面临多重风险提示。成本风险方面,电力成本持续上调、锰矿供应中断及资源国政策变化可能加剧成本分化;供需风险方面,建筑材需求下滑可能拖累硅锰,而镁需求增长对硅铁形成支撑,但需关注下游行业景气度变化;政策风险方面,资源民族主义抬头可能限制锰矿供应,加蓬、南非、加纳等国政策变动需持续关注;库存风险方面,硅锰高库存压制价格,需警惕库存周期对价差的影响。这些风险将维持价差高波动率,投资者需谨慎评估。