猜你想问
山西煤矿事故对焦煤产量有何影响?
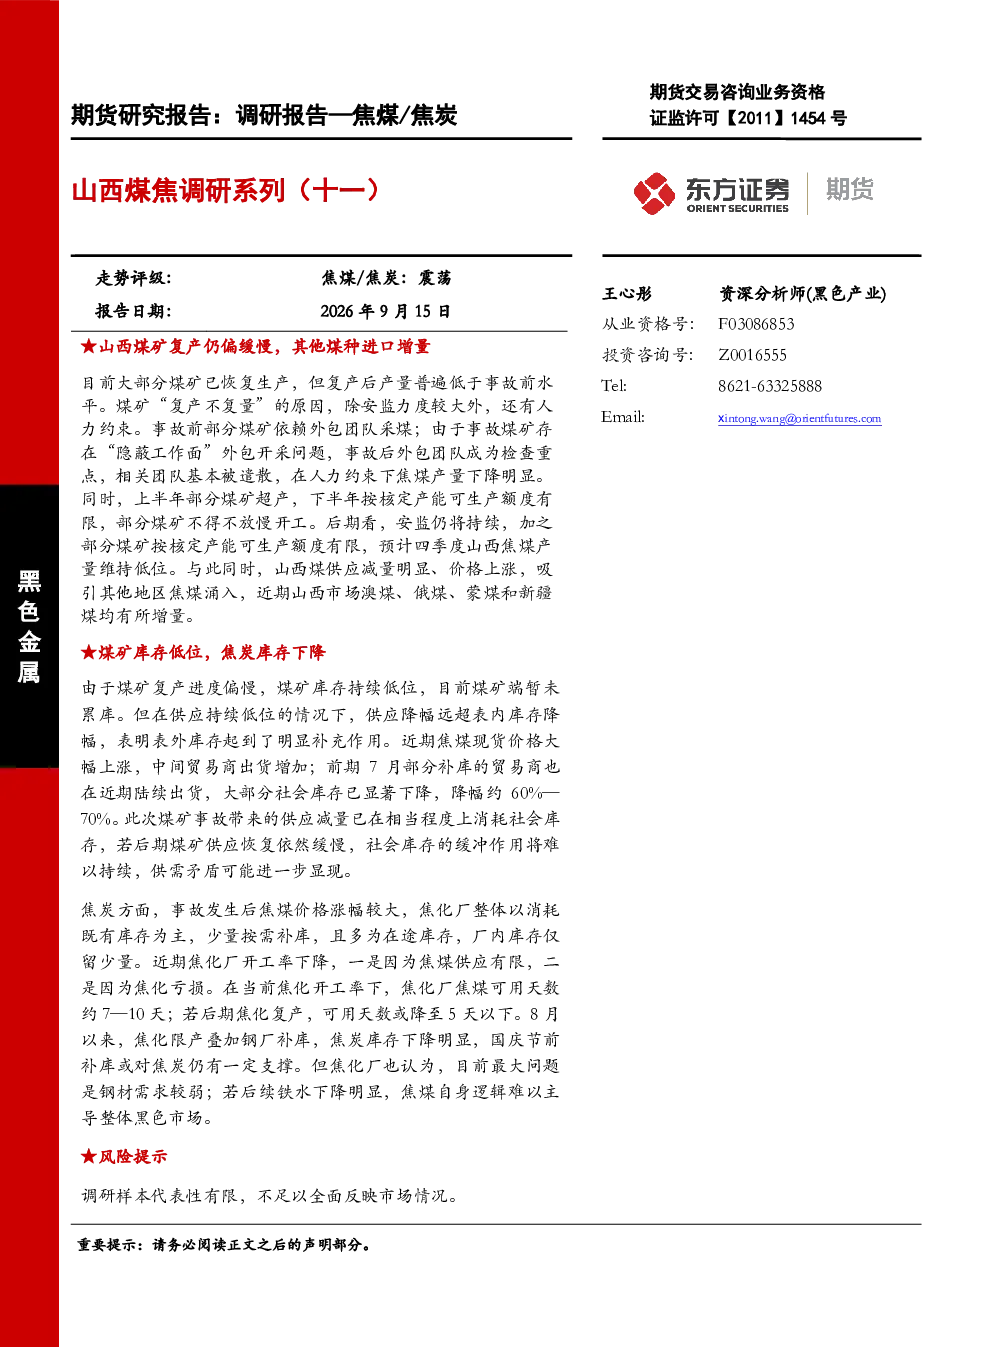
山西煤矿事故后,煤矿复产进度缓慢,产量普遍低于事故前水平。主要原因是安监力度加大和人力约束,事故前部分煤矿依赖外包团队采煤,事故后外包团队被遣散,导致产量下降。预计四季度山西焦煤产量仍将维持低位,此次供应减量已在相当程度上消耗社会库存,若后期煤矿供应恢复缓慢,供需矛盾可能进一步显现。
山西焦煤市场有哪些替代供应来源?
山西焦煤供应减量和价格上涨,吸引其他地区焦煤涌入,近期山西市场澳煤、俄煤、蒙煤和新疆煤均有所增量。蒙煤使用受限,俄煤使用量有限,澳煤在港口销售,新疆煤进入山西量有限。这些替代供应对市场产生了一定影响,但各煤种使用受限,难以完全弥补山西焦煤的缺口。
当前焦煤库存情况如何?
煤矿库存持续低位,社会库存逐渐消化,降幅约60%—70%。此次煤矿事故带来的供应减量已在相当程度上消耗社会库存,若后期煤矿供应恢复缓慢,供需矛盾可能进一步显现。焦化厂以消耗既有库存为主,焦煤可用天数约7—10天,若后期提产,可用天数或降至5天以下。库存的持续低位对焦煤价格形成一定支撑。
焦化厂开工情况与利润的关系?
焦化厂开工率下降,主要原因是焦煤供应有限和焦化亏损。焦化厂焦煤可用天数约7—10天,若后期提产,可用天数或降至5天以下。8月以来焦炭库存下降明显,国庆节前补库或对焦炭仍有一定支撑。焦化厂的开工和利润情况直接影响焦煤的需求,目前焦化厂面临较大的经营压力。
焦煤需求的未来趋势如何?
焦化厂对钢材需求更为悲观,认为当前最大问题是钢材需求偏弱。若后续铁水产量明显下降,焦煤自身逻辑难以主导整体黑色市场走势。焦煤需求的未来趋势与钢铁行业景气度密切相关,目前市场对钢材需求的担忧情绪较重,这可能对焦煤需求形成制约。
你可能感兴趣
焦煤/焦炭调研报告:山西煤焦市场调研报告
东证期货2025-06-03
焦煤/焦炭调研报告:山西煤矿调研系列九
东证期货2026-06-01
山西煤焦企业调研报告:短期供紧长期需弱,焦煤正套正当时
国投期货2016-05-25
焦煤焦炭晨报:山西十四五规划出台,煤焦需求恢复良好
国都期货2021-04-16
焦煤焦炭周报:山西环保开始,煤焦加速拉升
中财期货2018-08-19
动力煤焦煤焦炭调研报告:改革预期恐难兑现,煤焦价格维持弱势
东证期货2016-05-16
山西地区焦煤、焦炭调研纪要
新湖期货2016-07-26
山西焦炭、焦煤调研:黑色在去产能和产业利润之间寻找再平衡
信达期货2016-07-30
山西地区调研纪要:焦煤焦炭:产业普遍谨慎,供需稳步向好
国泰君安期货2024-04-22
山西煤焦调研系列十
东证期货2026-07-22