猜你想问
乖宝宠物2026年H1利润大幅下降的原因是什么?
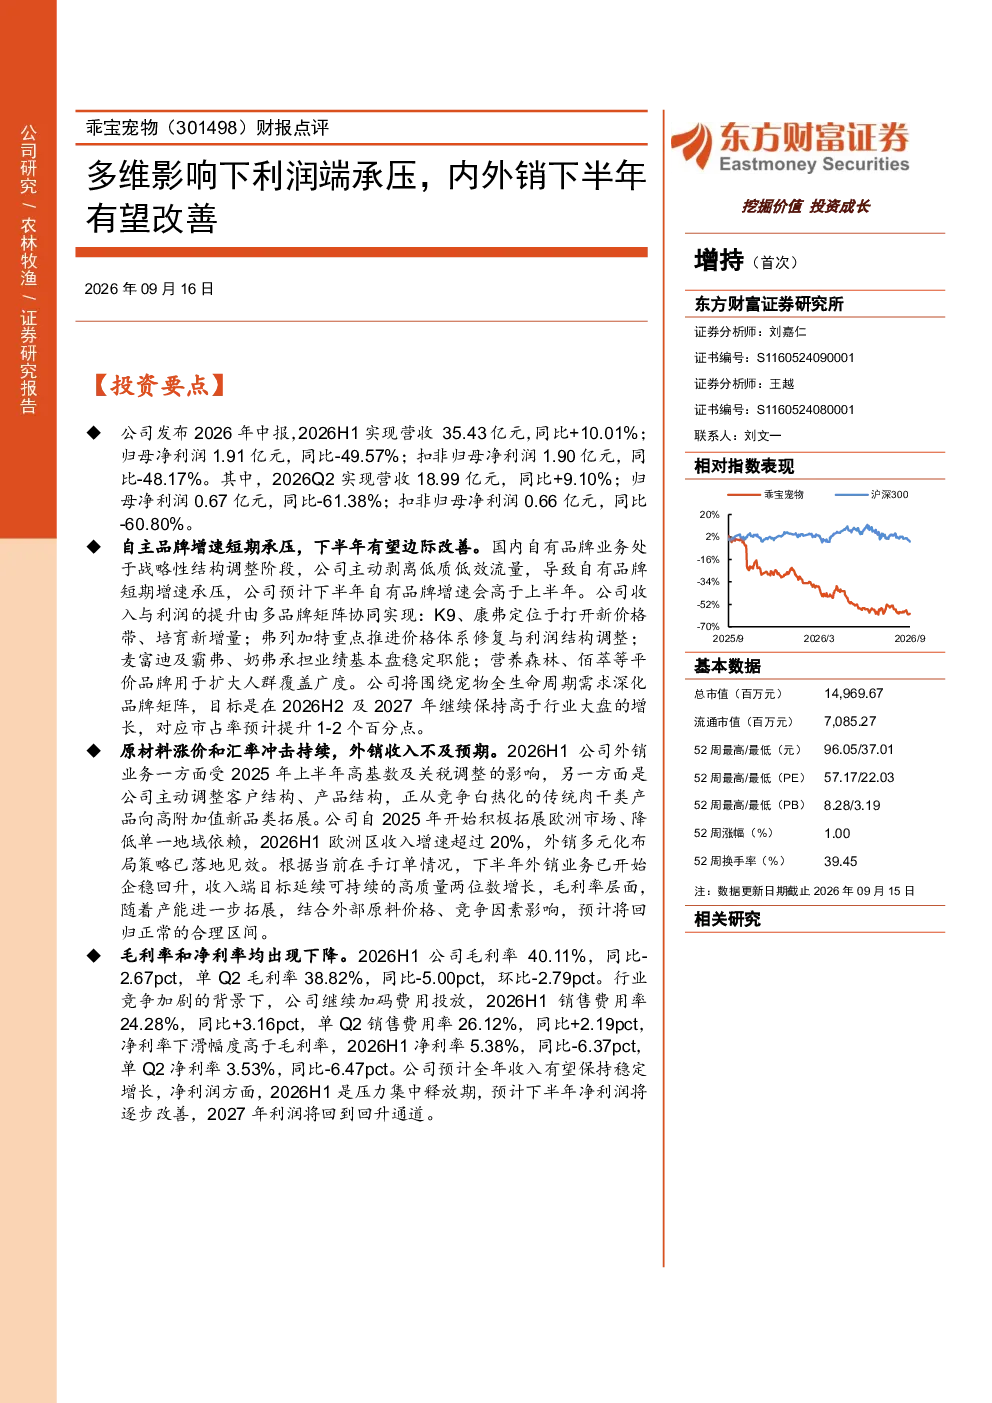
乖宝宠物2026年H1归母净利润同比大幅下降49.57%的主要原因包括:国内自有品牌业务处于结构调整阶段,主动剥离低质低效流量导致增速放缓;外销业务受2025年上半年高基数、关税调整及产品结构调整影响收入不及预期;行业竞争加剧导致公司加码费用投放,销售费用率同比提升3.16pct,对净利率造成较大压力。
乖宝宠物自主品牌和外销业务未来发展趋势如何?
乖宝宠物自主品牌方面,公司预计下半年增速将高于上半年,计划通过多品牌矩阵(K9、康弗、弗列加特、麦富迪等)协同提升收入利润,目标在2026H2及2027年保持高于行业大盘的增长。外销业务正积极拓展欧洲市场以降低地域依赖,2026H1欧洲区收入增速超20%,根据在手订单,下半年外销业务已企稳回升,目标保持可持续的高质量两位数增长,毛利率预计回归正常区间。
报告对乖宝宠物2026-2028年的业绩预测是怎样的?
报告预测乖宝宠物2026年全年收入保持稳定增长,2026H1是净利润压力集中释放期,下半年将逐步改善,2027年利润回升。预计2026-2028年收入分别为80.46/100.71/126.64亿元,归母净利润分别为4.16/5.68/8.66亿元,EPS分别为1.04/1.42/2.16元/股,对应2026年9月14日收盘价PE分别为35.85/26.23/17.21倍。
当前宠物食品行业市场状况如何?
当前宠物食品行业市场竞争加剧,乖宝宠物国内自有品牌业务处于结构调整阶段,主动剥离低质低效流量导致短期增速放缓。同时行业整体面临原材料价格波动、贸易摩擦等风险。但报告指出,乖宝宠物通过多品牌矩阵战略和产品结构调整,正逐步提升盈利能力,下半年内外销业务均有望改善,长期发展潜力仍存。
研报提示的主要风险有哪些?
研报提示乖宝宠物面临的主要风险包括:宠物食品品牌竞争加剧可能导致内销增速不及预期;原材料价格波动可能影响成本控制;贸易摩擦风险可能对外销业务造成不利影响。此外,行业结构调整过程中,短期业绩波动和费用率上升也是需要关注的因素。