猜你想问
这份研报的核心内容是什么?
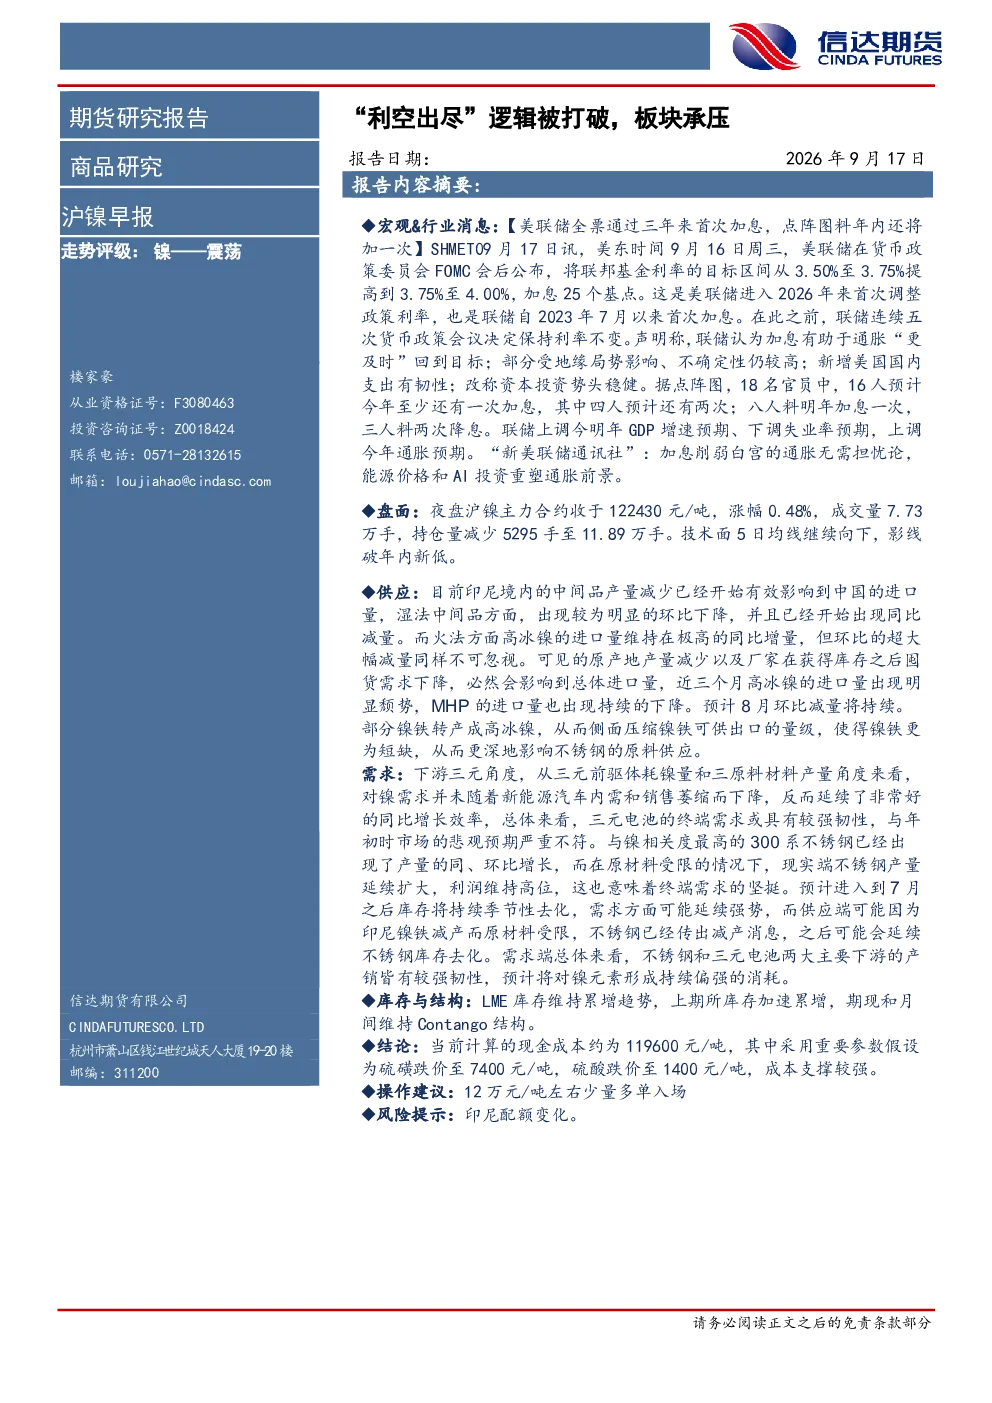
该研报分析沪镍市场,指出“利空出尽”逻辑被打破,板块承压。报告显示夜盘沪镍主力合约收于122,430元/吨,涨幅0.48%,成交量7.73万手,持仓量减少5,295手至11.89万手。技术面5日均线继续向下,影线破年内新低。供应端印尼镍铁产量减少影响中国进口,湿法中间品环比和同比均下降,火法高冰镍进口量同比高增但环比大幅减少。预计8月镍铁进口环比继续减少,部分转产高冰镍压缩出口。需求端三元电池需求强劲,三元前驱体耗镍量和三元正极材料产量同比增长。300系不锈钢产量同环比增长,利润维持高位显示终端需求坚挺。LME和上期所库存累增,维持Contango结构。现金成本约119,600元/吨,成本支撑较强。操作建议12万元/吨左右少量多单入场。
镍行业的发展趋势如何?
镍行业发展趋势分析显示,供应端印尼镍铁产量变化显著影响中国进口格局,湿法镍铁中间品环比同比均下降,火法高冰镍进口量虽同比增加但环比锐减。预计8月镍铁进口环比继续减少,部分镍铁转产高冰镍压缩出口,影响不锈钢原料供应。需求端三元电池需求强劲,三元前驱体耗镍量和三元正极材料产量同比增长,显示终端需求韧性较强。300系不锈钢产量同环比增长,利润维持高位,显示终端需求坚挺。预计7月后库存季节性去化,需求可能延续强势,供应受限将推动不锈钢库存去化。LME和上期所库存累增,维持Contango结构。现金成本约119,600元/吨,成本支撑较强。
报告重点分析了哪些方向?
报告重点分析了沪镍的盘面与技术面、供应端、需求端、库存与结构以及成本支撑。盘面显示主力合约收于122,430元/吨,涨幅0.48%,成交量7.73万手,持仓量减少5,295手至11.89万手,技术面5日均线继续向下,影线破年内新低。供应端印尼镍铁产量减少影响中国进口,湿法中间品环比同比均下降,火法高冰镍进口量同比高增但环比大幅减少,预计8月镍铁进口环比继续减少。需求端三元电池需求强劲,三元前驱体耗镍量和三元正极材料产量同比增长,300系不锈钢产量同环比增长,利润维持高位。库存方面LME和上期所库存累增,维持Contango结构。现金成本约119,600元/吨,成本支撑较强。
当前市场现状如何判断?
当前市场现状判断显示,沪镍主力合约表现温和,收于122,430元/吨,涨幅0.48%,成交量7.73万手,持仓量减少5,295手至11.89万手。技术面5日均线继续向下,影线破年内新低,显示短期承压。供应端印尼镍铁产量减少影响中国进口,湿法镍铁中间品环比同比均下降,火法高冰镍进口量同比高增但环比大幅减少,预计8月镍铁进口环比继续减少,部分转产高冰镍压缩出口。需求端三元电池需求强劲,三元前驱体耗镍量和三元正极材料产量同比增长,300系不锈钢产量同环比增长,利润维持高位。库存方面LME和上期所库存累增,维持Contango结构。现金成本约119,600元/吨,成本支撑较强。
研报有哪些风险提示?
研报风险提示主要关注印尼配额变化。印尼镍铁产量减少已影响中国进口量,湿法中间品环比和同比均下降,火法高冰镍进口量虽同比高增但环比大幅减少,这一变化受印尼配额政策影响较大。若印尼调整配额政策,可能进一步改变镍铁供应格局,影响中国镍铁进口成本和市场价格。此外,镍铁转产高冰镍压缩出口,影响不锈钢原料供应,也可能引发市场波动。因此,需密切关注印尼配额政策变化对镍铁供应和市场的影响。