猜你想问
这份研报的核心内容是什么?
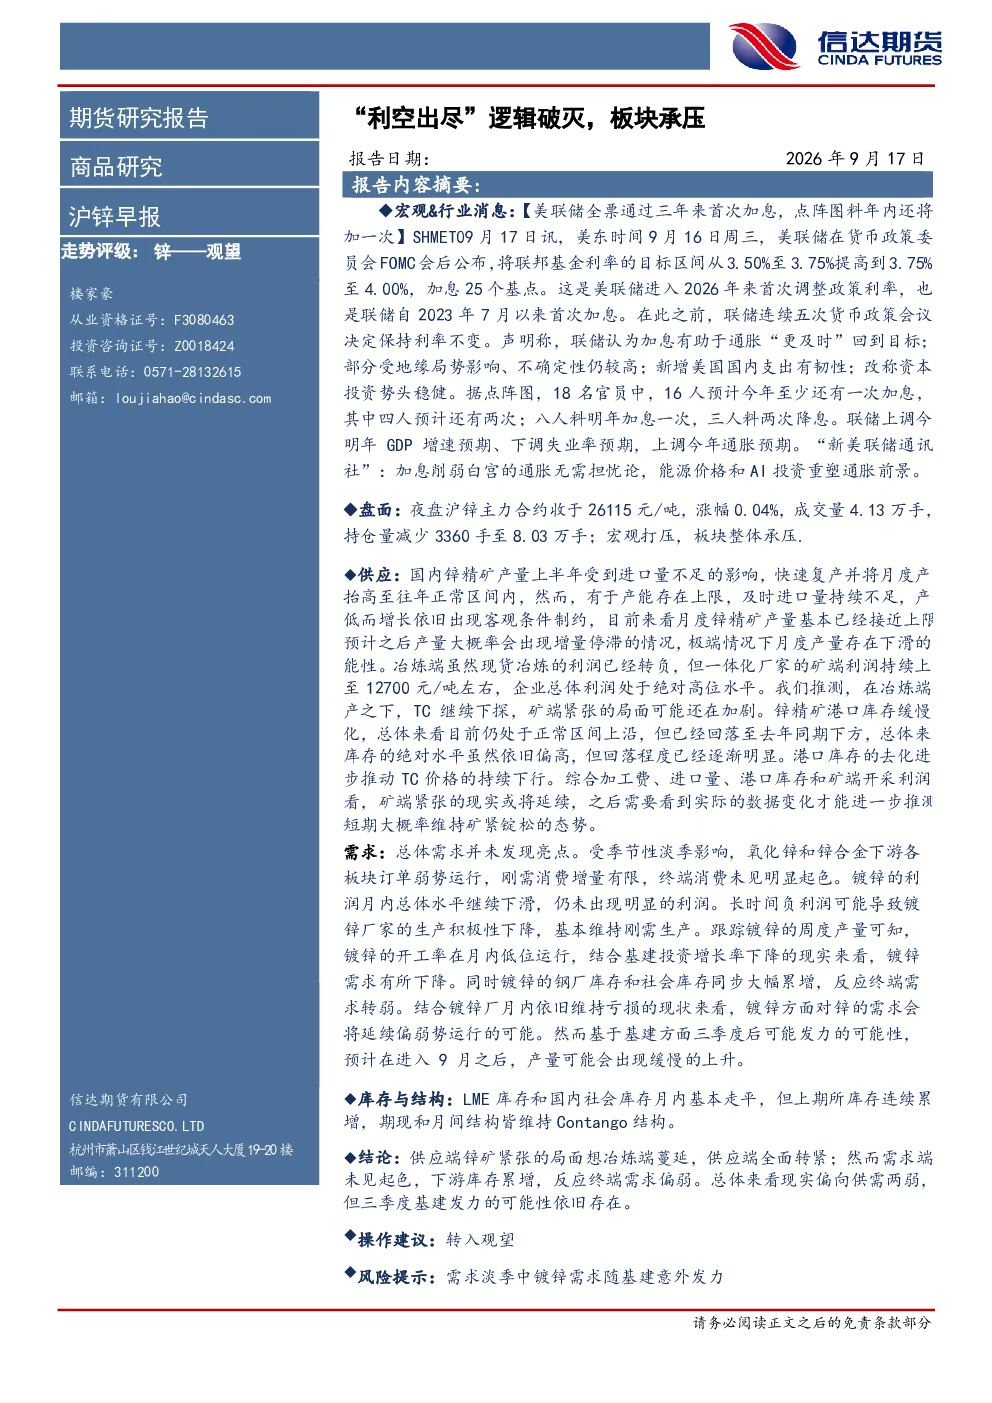
本报告分析沪锌板块承压,指出“利空出尽”逻辑失效。供应端锌矿紧张向冶炼端蔓延,TC价格下行,矿端紧张加剧。需求端未见起色,下游库存累增反映终端需求偏弱。总体偏向供需两弱,但三季度基建发力可能性存在。操作建议转入观望。
锌行业未来发展趋势如何?
锌行业发展趋势显示供应全面转紧,矿端紧张或将延续。需求端短期内未见亮点,但9月后基建发力可能推动产量缓慢上升。宏观层面,美联储加息对金属板块有打压作用,需关注能源价格和AI投资对通胀的影响。目前市场整体处于观望状态。
报告重点分析了哪些方向?
报告重点分析了供应和需求两端。供应端关注锌精矿产量、TC价格及港口库存变化,指出矿端紧张加剧。需求端分析氧化锌、锌合金下游订单,镀锌利润及开工率,显示需求偏弱,但基建投资是潜在支撑。同时评估了宏观加息对板块的影响。
当前锌市场现状如何判断?
当前锌市场现状判断为供需两弱。供应端锌矿紧张传导至冶炼端,TC价格下行,矿紧锭松格局延续。需求端季节性淡季影响明显,下游订单弱势,库存累增,镀锌开工率低位。宏观加息带来打压,板块整体承压,市场处于观望状态。
研报提示了哪些风险?
研报提示的风险在于需求淡季中镀锌需求可能随基建意外发力,这将改变当前供需偏弱的格局。此外,宏观加息对金属板块的持续影响也需关注,能源价格和AI投资可能重塑通胀前景,进而影响锌价走势。目前建议保持观望态度。
你可能感兴趣
沪锌早报: 利空出尽 逻辑破灭,板块承压
信达期货2026-09-17
沪镍早报: 利空出尽 逻辑被打破,板块承压
信达期货2026-09-17
沪镍早报:“利空出尽”逻辑被打破,板块承压
信达期货2026-09-17
沪锌市场周报:加息结果符合预期 短期宏观利空出尽
瑞达期货2022-09-23
思源电气 利空出尽 Q3蓄势待发 20260713庆祝太阳前期股价调整已消化Q2业绩承压
未知机构2026-07-13
豆类日报:豆类利空出尽迎反弹 油脂整体承压
宝城期货2026-07-01
季报点评:三季度业绩短期承压,利空出尽研发成果有望接续落地
医药生物国盛证券2024-11-07
非银行金融行业疫情影响解读:保险新单短期承压,券商等待利空出尽
金融安信证券2020-02-02
锌铝早报:欧洲加息,短期利空出尽
广发期货2011-04-08
螺纹、线材早报:沪钢或已利空出尽
广发期货2011-03-15