猜你想问
氧化铝和电解铝市场最新行情如何?
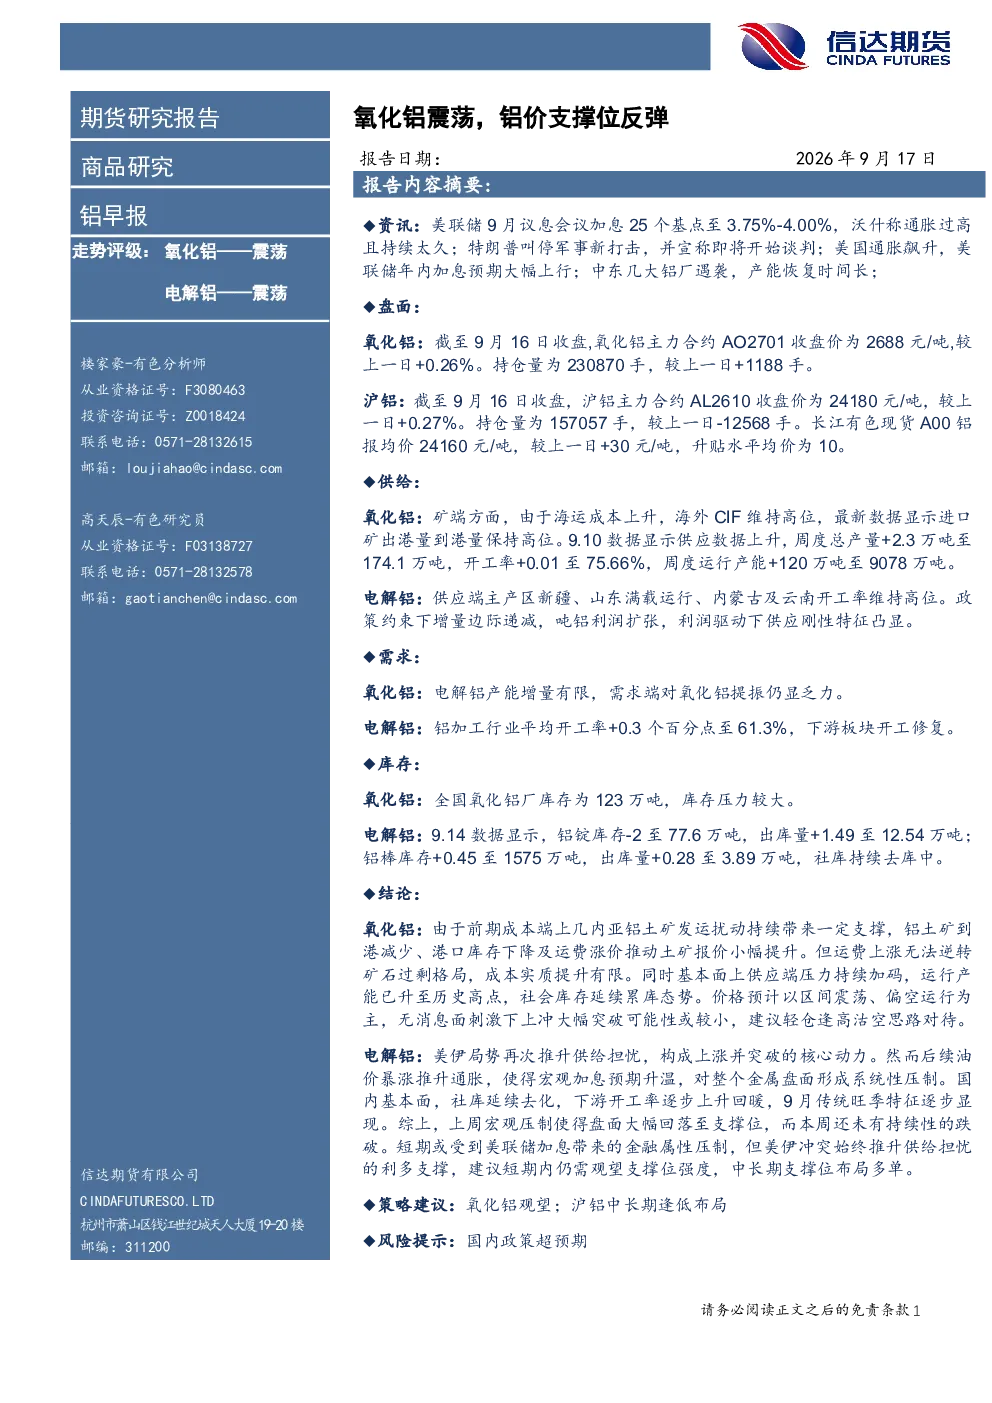
截至9月16日,氧化铝主力合约AO2701收盘价为2688元/吨,上涨0.26%,持仓量230870手,增加1188手。海外CIF高位,进口矿到港量维持高位,9月10日总产量174.1万吨,开工率75.66%,运行产能9078万吨。全国氧化铝厂库存123万吨,库存压力较大。电解铝主力合约AL2610收盘价24180元/吨,上涨0.27%,持仓量157057手,减少12568手。新疆、山东满载运行,内蒙古及云南开工率高位,吨铝利润扩张,供应刚性凸显。9月14日铝锭库存77.6万吨,出库量12.54万吨;铝棒库存1575万吨,出库量3.89万吨,社库持续去库。
氧化铝和电解铝行业发展趋势是什么?
氧化铝方面,成本端支撑有限,供应压力持续,价格预计区间震荡偏空。电解铝方面,美伊局势推升供给担忧,但宏观加息预期升温形成压制,国内社库去化,下游开工回暖。氧化铝需求提振乏力,电解铝产能增量有限。
这份研报重点分析了哪些方向?
本研报重点分析了氧化铝和电解铝的盘面走势、供给情况、需求动态、库存变化及市场结论。氧化铝方面关注成本端支撑、供应压力及库存压力;电解铝方面关注供给刚性、下游开工修复及社库去化情况。
当前氧化铝和电解铝市场现状如何?
氧化铝市场呈现震荡走势,主力合约价格小幅上涨,但库存压力较大,供应端持续施压。电解铝市场同样震荡,主力合约价格上涨,但下游开工率尚未完全恢复,库存持续去化中。新疆、山东等地产能高位运行,供应刚性明显。
这份研报有哪些风险提示?
主要风险提示包括国内政策超预期可能对铝行业产生影响。例如,产业政策调整可能影响供给端或需求端的预期变化,进而影响市场走势。需关注相关政策动态及其潜在影响。
你可能感兴趣
铝早报:氧化铝震荡,铝价支撑位反弹
信达期货2026-09-17
铝早报:氧化铝价格持续反弹,铝价高位震荡
信达期货2026-04-23
铝早报:铝价区间震荡,氧化铝低位反弹
信达期货2026-04-21
铝早报:氧化铝区间震荡,铝价低位反弹
信达期货2026-08-24
铝早报:氧化铝维持震荡,铝价支撑小幅反弹
信达期货2026-09-16
铝早报:氧化铝持续反弹,铝价到达高位
信达期货2026-09-04
铝早报:氧化铝价格反弹,铝价冲高回落
信达期货2026-09-07
有色(铝产业链)周报:氧化铝反弹高度受限 区间震荡为主 资金势能稳步增强 铝价修复有望延续
国信期货2026-08-07