猜你想问
这份研报主要分析了什么内容?
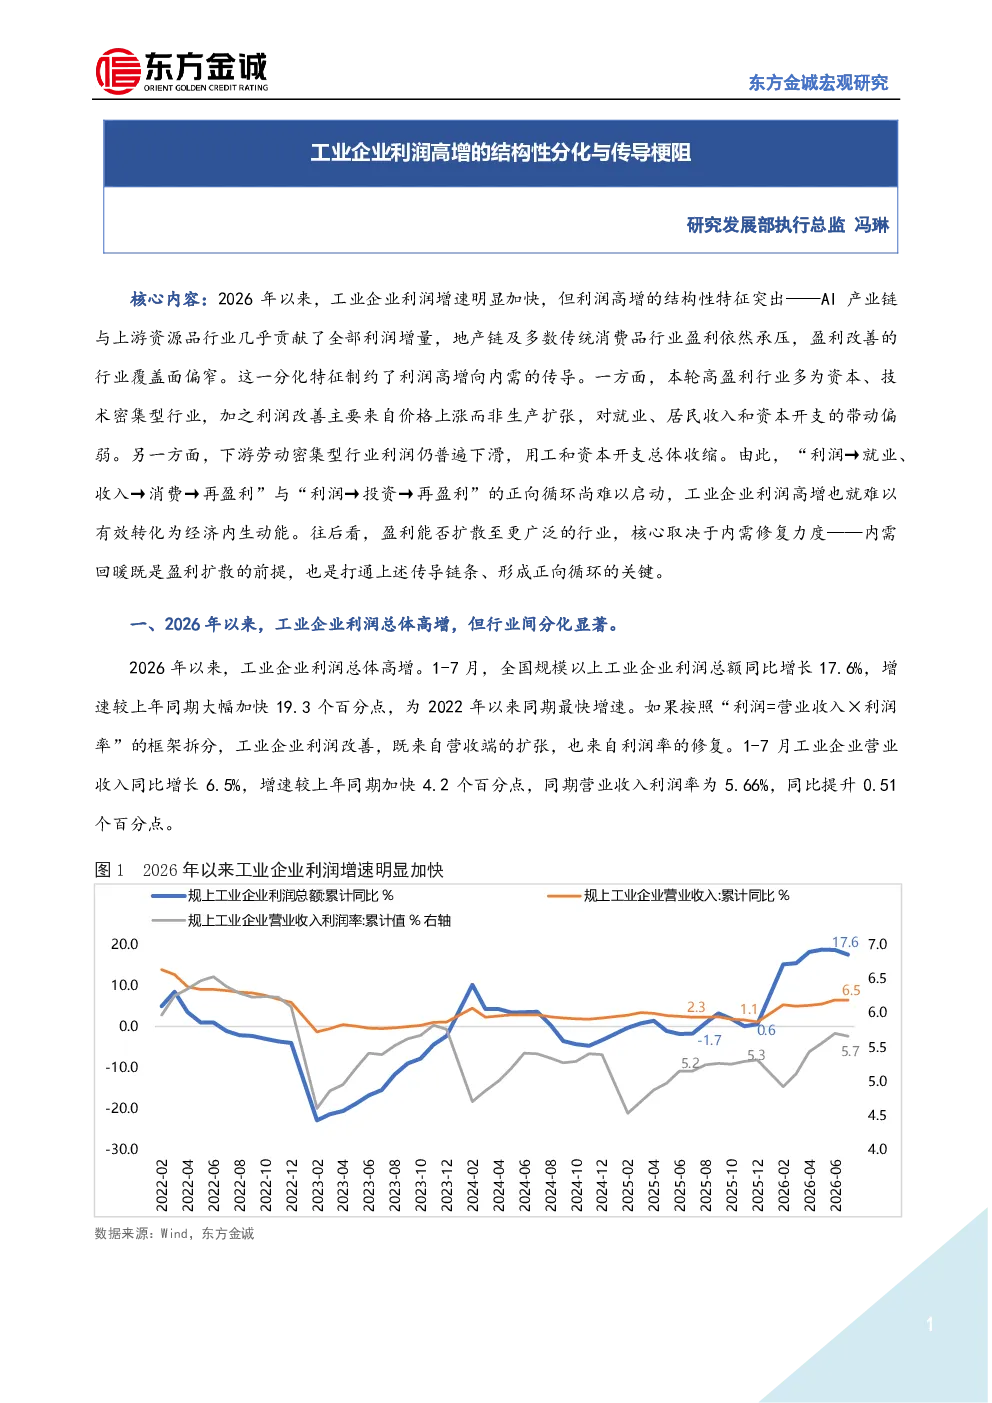
这份研报分析了2026年以来工业企业利润总体呈现高增长,但行业间分化显著的现象。报告指出,1-7月全国规模以上工业企业利润总额同比增长17.6%,增速加快,但行业覆盖面收窄,仅21个行业利润实现正增长。高增主要集中在AI算力链条(电子、集成电路等)和原油-化工链条(石油、天然气、化工制品等),而房地产、建筑和下游消费品行业利润下滑。报告从新强旧弱、外强内弱、供强需弱等宏观线索分析了行业盈利分化原因,并指出利润改善向内需传导存在梗阻,对居民就业和收入带动有限,未带动工业资本开支扩张。
AI算力链条和原油-化工链条的行业发展趋势如何?
AI算力链条方面,电子行业利润同比增长1.1倍,集成电路行业增长18.5倍,主要受全球AI投资热潮带动半导体产业链需求升温、价格大幅上涨。算力基础设施建设和有色金属供给约束推动相关品种价格上行,带动有色金属矿采选业、有色金属冶炼和压延加工业利润分别增长74.9%和91.8%。原油-化工链条方面,受美伊冲突导致国际油价上涨影响,石油和天然气开采业、石油、煤炭及其他燃料加工业,化学纤维制造业,化学原料和化学制品制造业利润分别增长15.4%、449.7%、56.6%和107.7%。煤炭开采与洗选业利润同比增长50.4%,主要受原油和天然气供应收缩推动燃煤发电、煤化工用煤需求提升和煤炭价格上行。
报告重点分析了哪些方向?
报告重点分析了工业企业利润的结构性分化及其传导梗阻问题。首先,分析了利润高增行业集中在AI算力链条和原油-化工链条的原因,以及利润下滑行业集中在房地产、建筑和下游消费品行业的原因。其次,从宏观层面分析了行业盈利分化背后的线索,包括工业生产“总量放缓、结构升级”格局、出口增长与固定资产投资下降、PPI回升主要受外部输入性因素推动等。最后,报告探讨了分化格局下,工业企业利润改善向内需传导存在的梗阻,指出对居民就业和收入的带动作用有限,未带动工业资本开支扩张。
当前工业市场现状如何判断?
当前工业市场现状呈现结构性分化特征。一方面,工业企业利润总体高增长,但行业覆盖面收窄,仅21个行业利润实现正增长。另一方面,高技术制造业增加值同比增长13.8%,明显快于规上工业整体增速,反映经济结构转型。但同时也存在供强需弱问题,规模以上工业增加值同比增长5.3%,高于上半年GDP增速,但PPI回升主要受国际原油、有色金属价格上涨等外部输入性因素推动,仅16个行业PPI同比增速为正。此外,工业企业平均用工人数同比下降0.5%,城镇居民人均可支配收入中位数同比增长4.7%,增速回落,表明增量利润更多在企业部门留存,对内需的传导作用有限。
研报提示了哪些风险?
研报提示的风险主要集中在工业企业利润改善向内需传导存在梗阻方面。首先,高利润未能有效带动居民就业和收入增长,规模以上工业企业平均用工人数同比下降0.5%,城镇居民人均可支配收入中位数增速回落,增量利润更多在企业部门留存。其次,未带动工业资本开支扩张,采矿业投资增速不及上年同期,制造业投资多数为负。这些情况表明,供强需弱的格局尚未根本扭转,经济内生动能有待加强。此外,AI领域的高资本开支与部分供给冲击塑造了本轮盈利改善,但未来盈利能否扩散至更广泛的行业,核心取决于内需修复力度,存在不确定性。