猜你想问
这份研报主要分析了哪些内容?
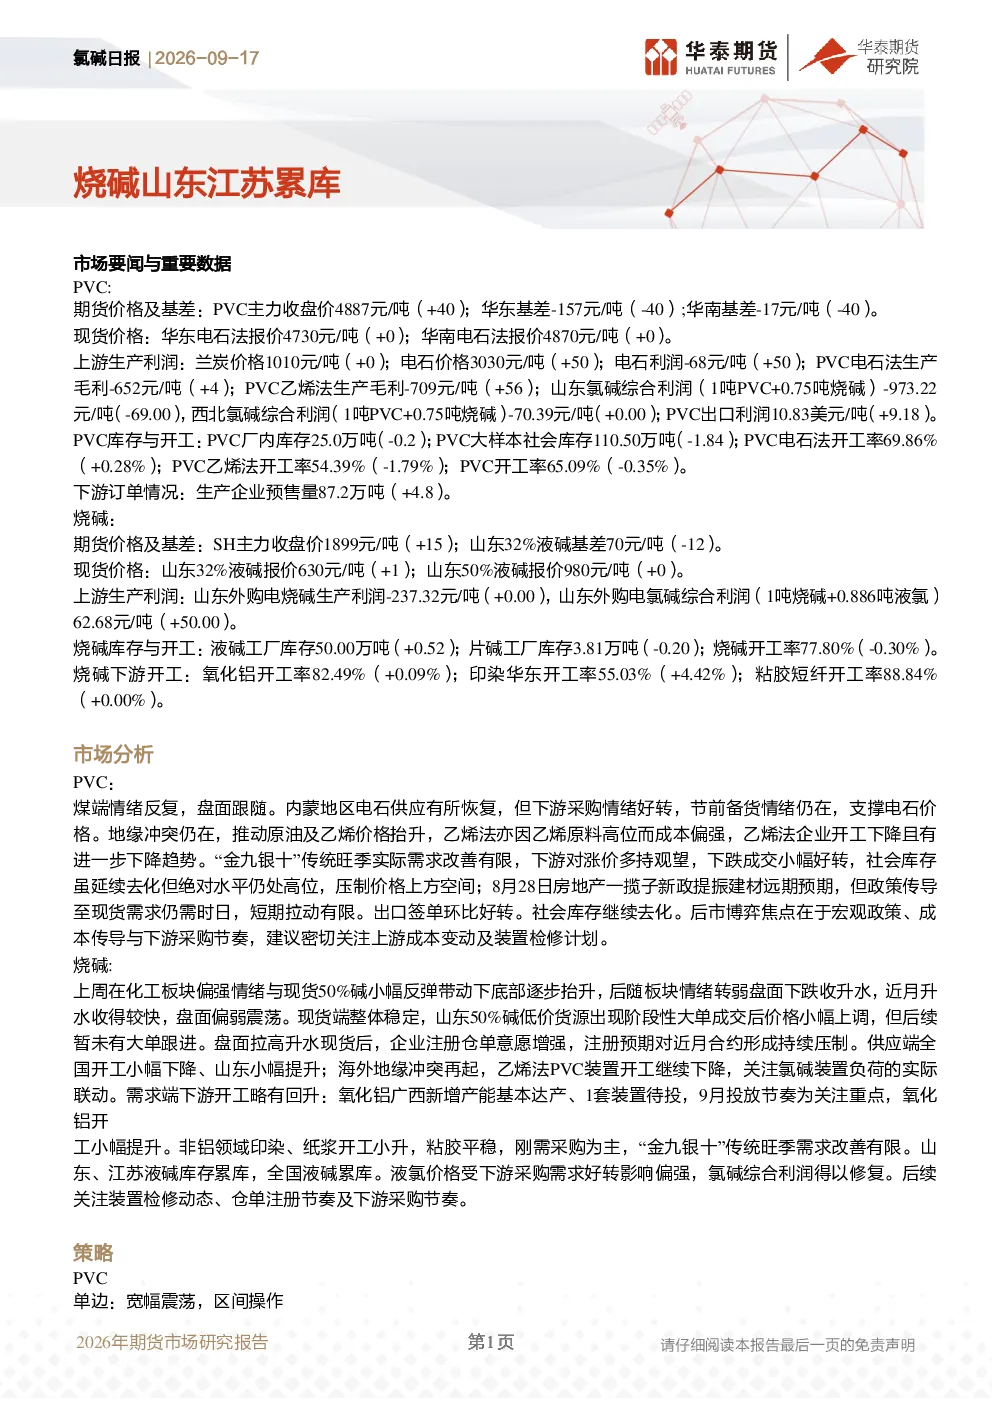
本研报主要分析了PVC和烧碱两个化工品的市场动态。PVC方面,报告涵盖了期货价格、现货报价、上下游利润、库存与开工率以及下游订单情况。烧碱方面,则分析了期货价格、现货价格、上下游利润、库存与开工率以及下游开工情况。通过这些数据,报告全面展示了PVC和烧碱市场的供需状况和价格走势。
PVC和烧碱行业未来的发展趋势如何?
PVC行业未来发展趋势显示,煤端情绪反复影响盘面,内蒙电石供应恢复支撑价格,但乙烯法成本偏强导致开工下降。下游需求在“金九银十”期间改善有限,社会库存高位压制价格空间。烧碱行业方面,化工板块情绪转弱,现货价格稳定,但企业注册仓单意愿增强压制近月合约。供应端全国开工小幅下降,需求端下游开工略有回升,但山东、江苏液碱库存累库。整体来看,PVC和烧碱行业未来将面临成本传导、下游采购节奏等多重因素影响。
研报重点分析了PVC和烧碱的哪些方面?
研报重点分析了PVC和烧碱的期货价格、现货价格、上下游利润、库存与开工率以及下游开工情况。对于PVC,报告特别关注了电石法与乙烯法生产成本差异对开工率的影响,以及社会库存对价格空间的压制。对于烧碱,报告则着重分析了液碱与片碱的库存变化,以及下游氧化铝、印染、粘胶短纤等行业的开工情况对烧碱需求的影响。通过这些重点分析,报告揭示了PVC和烧碱市场的核心驱动因素。
当前PVC和烧碱市场的现状如何?
当前PVC市场现状显示,期货价格跟随煤端情绪波动,现货价格稳定,但乙烯法成本偏强导致开工率下降。社会库存高位压制价格空间,下游采购情绪谨慎。烧碱市场现状方面,期货价格小幅上涨,现货价格稳定,但仓单注册意愿增强压制近月合约。供应端开工率小幅波动,需求端下游开工略有回升,但库存累库对价格形成压力。总体而言,PVC和烧碱市场均处于供需博弈阶段,价格走势受多重因素影响。
研报提示了哪些相关风险?
研报提示了PVC和烧碱市场面临的多重风险。PVC方面,地缘冲突变动、宏观政策扰动、原料价格变动以及装置检修动态都可能影响市场走势。烧碱方面,地缘冲突变动、出口订单执行情况、装置检修动态以及下游采购节奏也是需要关注的重点。这些风险因素可能对PVC和烧碱的价格和供需状况产生重大影响,投资者需密切关注。