猜你想问
这份研报的核心内容是什么?
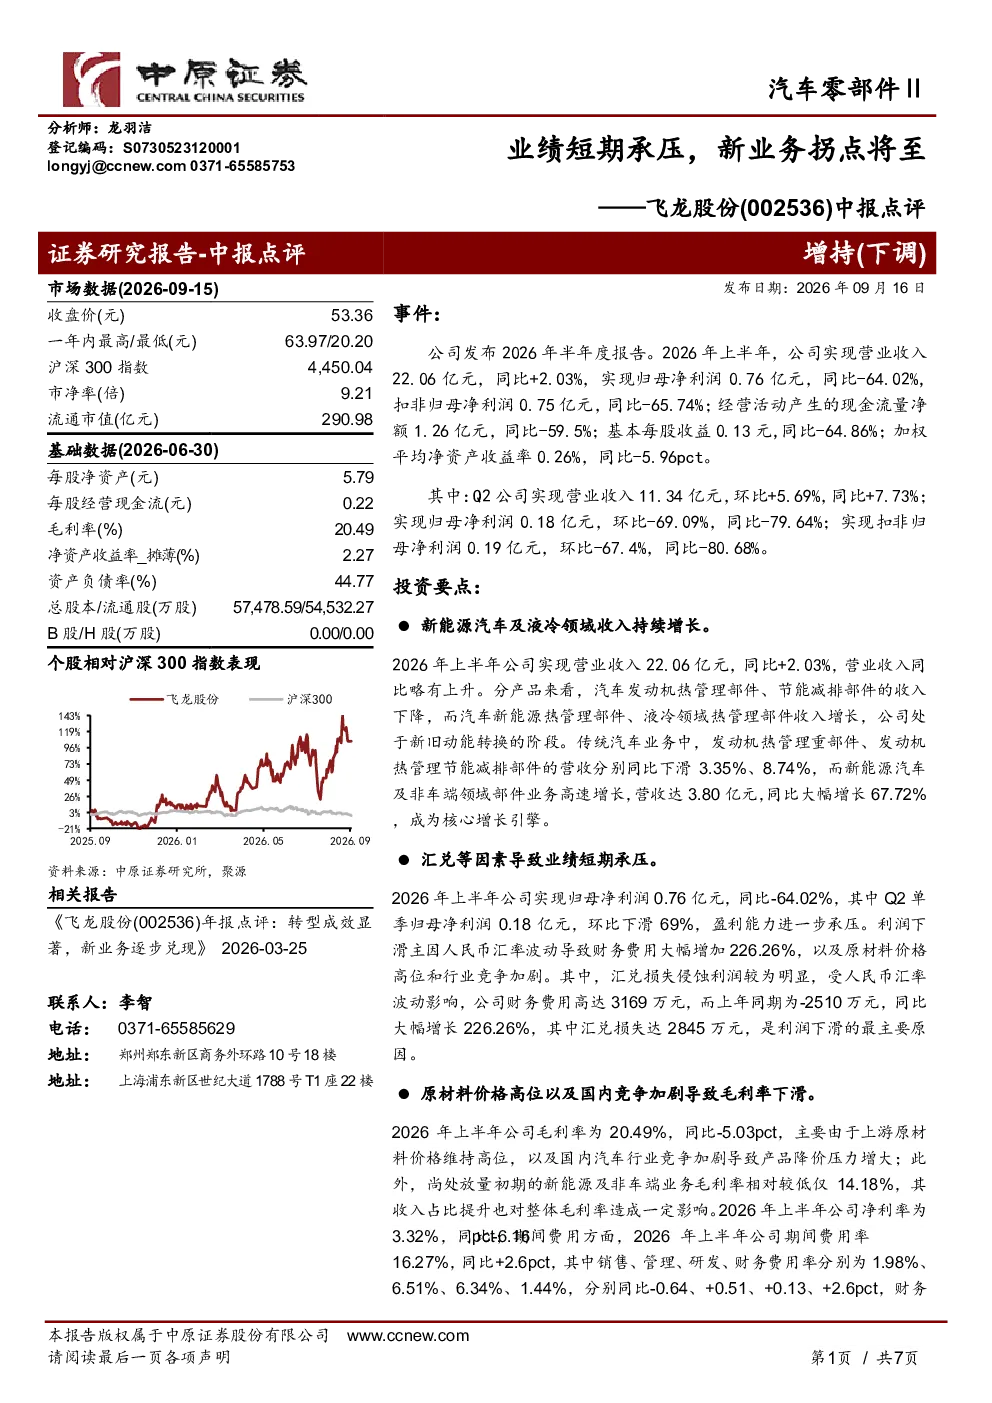
这份研报主要分析了002536飞龙股份的中报表现。报告指出公司2026年上半年业绩短期承压,归母净利润同比大幅下降64.02%,主要受汇率波动、原材料价格高位和行业竞争加剧影响。同时,报告强调公司新旧动能转换,新能源汽车及非车端领域部件业务高速增长67.72%,成为核心增长引擎。特别是液冷业务取得突破,产品覆盖全系列解决方案,深度绑定英维克、台达等主流客户,下半年将进入大规模交付和收入确认阶段。
交运设备行业的发展趋势如何?
交运设备行业正经历结构性调整,传统汽车业务面临压力,但新能源汽车及非车端领域展现出强劲增长潜力。液冷技术作为新能源汽车热管理的关键环节,市场需求持续扩大。报告显示,液冷泵产品已覆盖6W至80kW全系列解决方案,并进入HP项目和北美科技巨头供应链体系。非车领域热管理部件产品营收占比预计2026年将超5%,占新能源热管理部件营收比例将超30%,成为行业重要增长点。
研报重点分析了哪些业务方向?
研报重点分析了公司新旧动能转换的业务方向。传统汽车业务中,发动机热管理重部件和节能减排部件营收有所下滑,但新能源车端业务如电子水泵、电子水阀等持续高增,客户覆盖奇瑞、理想等主流新能源车企。液冷业务是报告的另一个重点,产品已覆盖全系列解决方案,客户版图全面打开,下半年将进入大规模交付阶段。此外,报告还关注了公司在PC及消费电子、AIDC备用电源、机器人与医疗器械等领域的多元化拓展。
当前市场对飞龙股份的判断是什么?
当前市场对飞龙股份的判断显示公司业绩短期承压,但长期发展潜力较大。报告下调评级至“增持”,预计2026-2028年归母净利润分别为3.68亿元、4.86亿元、6.30亿元,EPS分别为0.64元、0.85元、1.10元,PE分别为83.27倍、63.05倍、48.69倍。公司传统汽车业务稳健,新能源及液冷业务稳步兑现,下半年液冷产品规模交付有望迎来业绩拐点。
研报提示了哪些风险因素?
研报提示了多项风险因素,包括市场需求不及预期、行业竞争加剧、国际贸易环境变化、汇率波动以及原材料价格大幅波动。报告指出,虽然公司新能源及液冷业务展现出良好增长前景,但仍需关注宏观经济环境变化对行业需求的影响,以及原材料价格波动对成本端的压力。此外,国际贸易环境的不确定性也可能对公司全球化布局产生影响。