猜你想问
报告主要分析了什么内容?
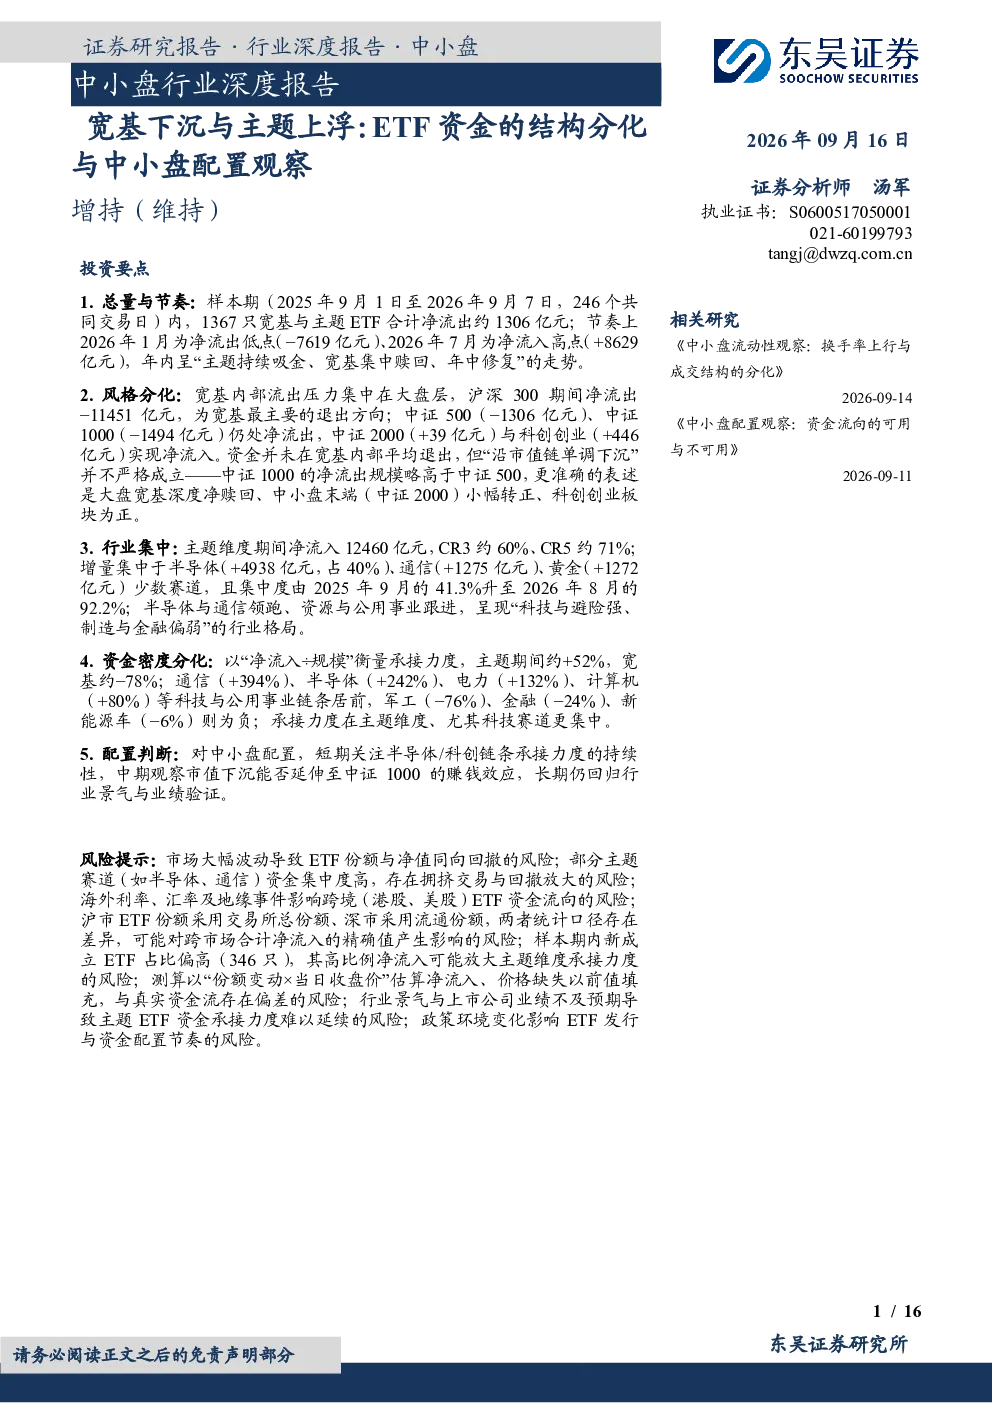
报告分析了2025年9月至2026年9月期间ETF资金的结构分化,指出宽基ETF整体净流出约13766亿元,而主题ETF净流入约12460亿元,呈现明显的“主题吸金、宽基净赎回”趋势。报告还探讨了宽基内部资金向中小盘下沉、主题资金集中于半导体和通信等行业赛道的现象,以及资金密度在科技链条的集中情况。
半导体和通信行业未来的发展趋势如何?
报告显示,在主题ETF资金流向中,半导体和通信行业表现突出,分别净流入4938亿元和1275亿元,且承接力度较高。这反映了资金对科技赛道的偏好。但需要注意的是,资金行业选择高度集中,少数赛道吸金的同时,其他赛道可能被减持,因此需关注行业景气度和业绩兑现情况。
报告重点关注了哪些分析方向?
报告重点关注了ETF资金的结构分化、中小盘配置策略以及主题资金的行业集中度。具体包括宽基ETF资金向中小盘下沉的趋势、主题资金在半导体和通信等赛道的集中情况,以及资金密度在科技链条的分布。此外,报告还分析了不同市值层级ETF的资金流向差异。
当前市场存在哪些特点?
当前市场呈现宽基ETF整体净流出、主题ETF净流入的结构性分化特征。宽基内部资金向中小盘下沉,但大盘层仍承受较大流出压力;主题资金集中于少数行业赛道,如半导体和通信,行业选择集中度较高。此外,资金流向在月度间呈现波动,年内走势并非线性。
报告提示了哪些风险?
报告提示,虽然主题ETF整体呈现净流入,但内部承接力度分化明显,部分赛道如军工、金融等承接力度为负。此外,高集中度赛道面临产业订单或业绩兑现不及预期的回撤风险。同时,市值下沉策略的成功与否取决于中证1000等指数能否持续转正,且资金承接力度最终需回归业绩验证,单纯靠资金推动的赛道难以穿越周期。
你可能感兴趣
资金流向和中短线指标体系跟踪(十):行业主题ETF净流入提速,与宽基ETF流向持续分化
金融东吴证券2025-03-25
基金量化观察:小盘宽基ETF获资金净流入,TMT主题基金业绩优异
国金证券2025-02-10
基金市场跟踪:中小盘宽基ETF资金净流入,上游资源主题基金业绩领先
东兴证券2022-02-14
基金市场跟踪:中小盘宽基ETF资金净流入,医药主题基金业绩优异
东兴证券2022-10-11
基金量化观察:宽基ETF资金大规模净流入,周期主题基金表现优异
国金证券2026-07-27
基金量化观察:大盘宽基ETF获资金流入,红利主题基金持续发行
金融国金证券2024-05-30
基金量化观察:大盘宽基ETF仍呈资金流入趋势,光通信主题ETF集中申报
国金证券2024-02-06
中小盘流动性观察:换手率上行与成交结构的分化
综合东吴证券2026-09-14
基金量化观察:大盘宽基ETF资金流入,首只中证2000增强策略ETF发行
国金证券2023-11-21
中小盘行业深度报告:中小盘配置观察:资金流向的可用与不可用
综合东吴证券2026-09-11