猜你想问
中小盘ETF的资金流向有什么特点?
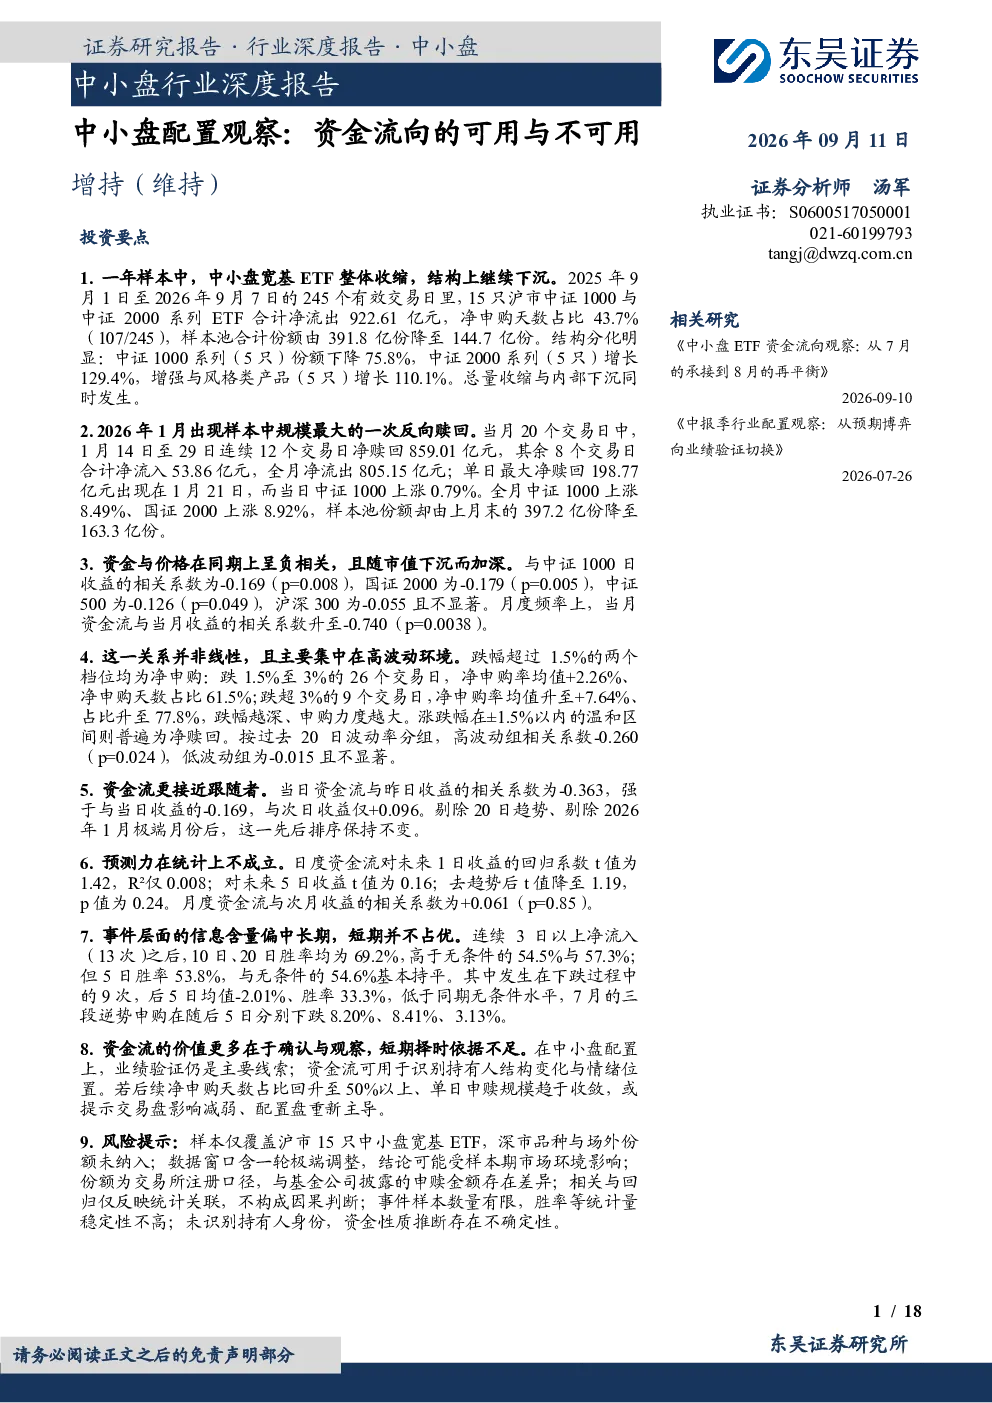
中小盘ETF的资金流向与价格高度同步,但方向相反,表现为描述性指标而非预测性指标。例如,在2025年9月至2026年9月期间,15只沪市中证1000与中证2000系列ETF合计净流出922.61亿元,份额大幅缩减。日度资金流与指数收益呈负相关,且这种相关性随市值下沉而加深。在高波动环境下,资金流与价格同期负相关现象更为明显,跌幅越深越可能出现净申购,而温和涨跌区间则多为净赎回。研究显示,当日资金流与昨日收益的相关系数(-0.363)强于与当日收益(-0.169)的相关系数,但与次日收益的相关系数仅为+0.096,表明资金流缺乏预测力。
中小盘配置应该关注哪些方面?
中小盘配置应重点关注业绩验证,资金流可作为辅助工具。业绩验证仍是中小盘配置的主要线索,而资金流的价值更多在于确认与观察,短期择时依据不足。研究指出,中小盘ETF的资金流向更多是描述性指标,而非预测性指标。资金流可用于识别持有人结构变化与情绪位置,但需注意其预测力在统计上不成立。例如,日度资金流对未来1日收益的回归系数t值仅为1.42,R²仅0.008,表明其预测效果有限。因此,投资者应结合业绩表现进行配置决策,资金流作为参考辅助。
资金流向对中小盘行业有什么指示作用?
资金流向对中小盘行业的指示作用主要体现在确认与观察层面,而非短期择时。研究显示,中小盘ETF的资金流向与价格高度同步,方向相反,但缺乏预测价值。例如,连续3日以上净流入后,10日、20日胜率均为69.2%,高于无条件基准,但5日胜率与无条件水平基本持平,表明事件层面的信息含量偏中长期。资金流更接近跟随者行为,当日资金流与昨日收益的相关系数(-0.363)强于与当日收益(-0.169)的相关系数,与次日收益的相关系数仅为+0.096。因此,资金流可用于识别持有人结构变化与情绪位置,但短期择时依据不足。
当前中小盘市场有什么特点?
当前中小盘市场呈现资金流向与价格高度同步但缺乏预测力的特点。例如,在2026年1月,样本中规模最大的一次反向赎回期间,中证1000ETF净流出805.15亿元,但同期该指数上涨8.49%。日度资金流与指数收益呈负相关,且随市值下沉而加深:沪深300不显著,中证500在5%水平显著,中证1000与国证2000在1%水平显著。资金流与价格同期负相关主要集中在高波动环境,跌幅超过1.5%时多为净申购,而温和区间则普遍为净赎回。这些数据表明,中小盘市场资金流向更多是描述性指标,而非预测性指标,缺乏短期择时价值。
投资中小盘行业有什么风险?
投资中小盘行业需注意资金流缺乏预测力的风险。研究显示,中小盘ETF的资金流向更多是描述性指标,而非预测性指标,其与价格高度同步但方向相反,但缺乏预测价值。例如,日度资金流对未来1日收益的回归系数t值仅为1.42,R²仅0.008,表明其预测效果有限。此外,资金流对持有人结构的变化和情绪位置有参考价值,但短期择时依据不足。因此,投资者应结合业绩表现进行配置决策,避免过度依赖资金流进行短期择时,需警惕其指示作用局限性带来的投资风险。