猜你想问
中小盘板块的换手率近期有什么变化?
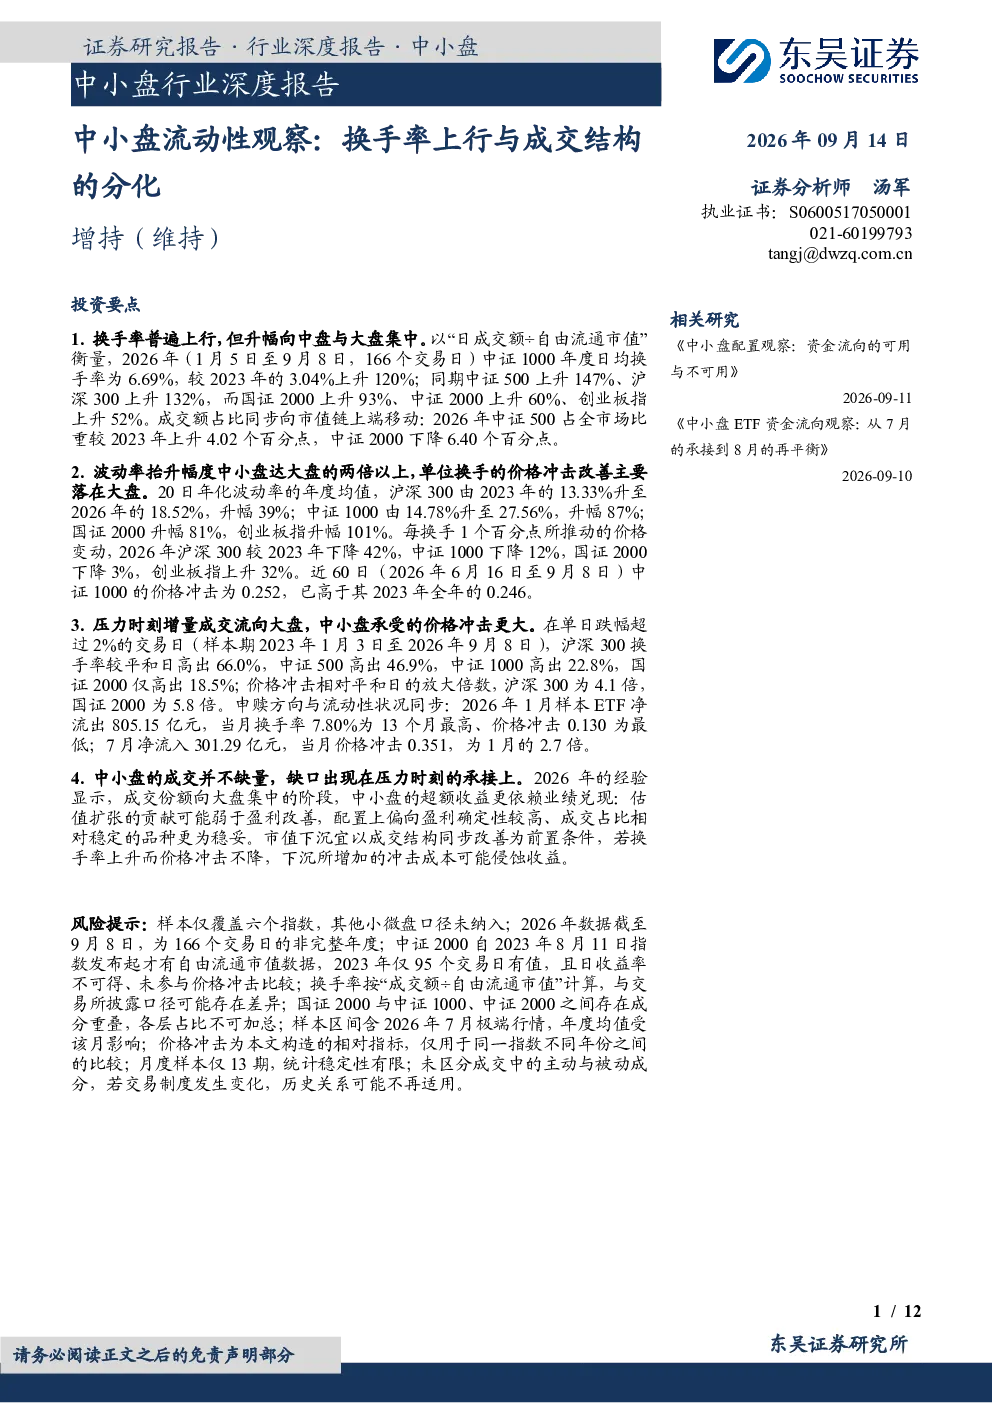
根据研报数据,2026年中证1000、中证500、沪深300等指数的换手率较2023年均显著上升。其中中证500和沪深300升幅最大,分别达到147%和132%,国证2000升幅93%,中证2000升幅60%,创业板指升幅52%。这表明中小盘板块的活跃度有所提升,但需关注其是否为实质性改善。
中小盘板块的成交结构有何特点?
研报指出,中小盘板块的成交额占比向市值链上端集中,中证500占比上升4.02个百分点,而中证2000占比下降6.40个百分点。这意味着资金更倾向于配置中证500等市值较大、流动性较好的板块,而小盘股的成交占比相对减少。这种分化趋势对中小盘股的表现可能产生影响。
中小盘板块的波动率与价格冲击情况如何?
中小盘板块的波动率升幅远超大盘,中证1000升幅达87%,但价格冲击改善主要落在大盘,沪深300改善42%,中小盘改善有限。这表明中小盘板块虽然波动加剧,但在价格冲击方面并未得到显著改善,创业板指的承接能力反而减弱。投资者需关注中小盘板块的波动风险。
当前中小盘板块的市场现状如何?
从市场现状来看,中小盘板块的成交活跃度提升主要表现为规模扩张,而非实质性改善。在压力时刻,如单日跌幅超过2%的交易日,大盘换手率显著高于中小盘,但中小盘承受的价格冲击更大。这反映出中小盘板块在市场压力下的脆弱性。
投资中小盘板块需注意哪些风险?
投资中小盘板块需关注流动性分层加剧的风险。研报显示,中小盘内部流动性差距可能继续拉开,小盘股的成交结构同步改善不足可能导致冲击成本侵蚀收益。此外,中小盘板块的超额收益更依赖业绩兑现,配置上应偏向盈利确定性较高、成交占比稳定的品种。市值下沉需谨慎评估成交结构变化带来的影响。
你可能感兴趣
宽基下沉与主题上浮:ETF资金的结构分化与中小盘配置观察
东吴证券2026-09-16
资金跟踪与市场结构周观察(第五期):市场成交触底上行,资金流入再度转正
国信证券2023-10-17
资金跟踪与市场结构周观察(第二十一期):市场成交下降,行业成交集中度上行
房地产国信证券2024-06-06
资金跟踪与市场结构周观察(第十六期):市场成交持续上行,赚钱效应有所回升
国信证券2024-03-27
中小盘科技回调下的结构再平衡:中报业绩验证期的配置观察
电子设备东吴证券2026-07-26
中小盘行业点评报告:从"情绪极值"到"业绩验证"——中小盘维度的微观结构信号观察
东吴证券2026-06-28
资金跟踪与市场结构周观察(第五十五期):换手率抬升,轮动开启
国信证券2025-03-04
股指期货期权日报:市场后续的上行空间存在量能的支撑,结构分化下中证500机会仍存
广发期货2021-06-03
周观点与市场研判:关注流动性的拐点与中小盘的风险
上海证券2022-08-15
中小盘行业深度报告:中小盘配置观察:资金流向的可用与不可用
综合东吴证券2026-09-11