猜你想问
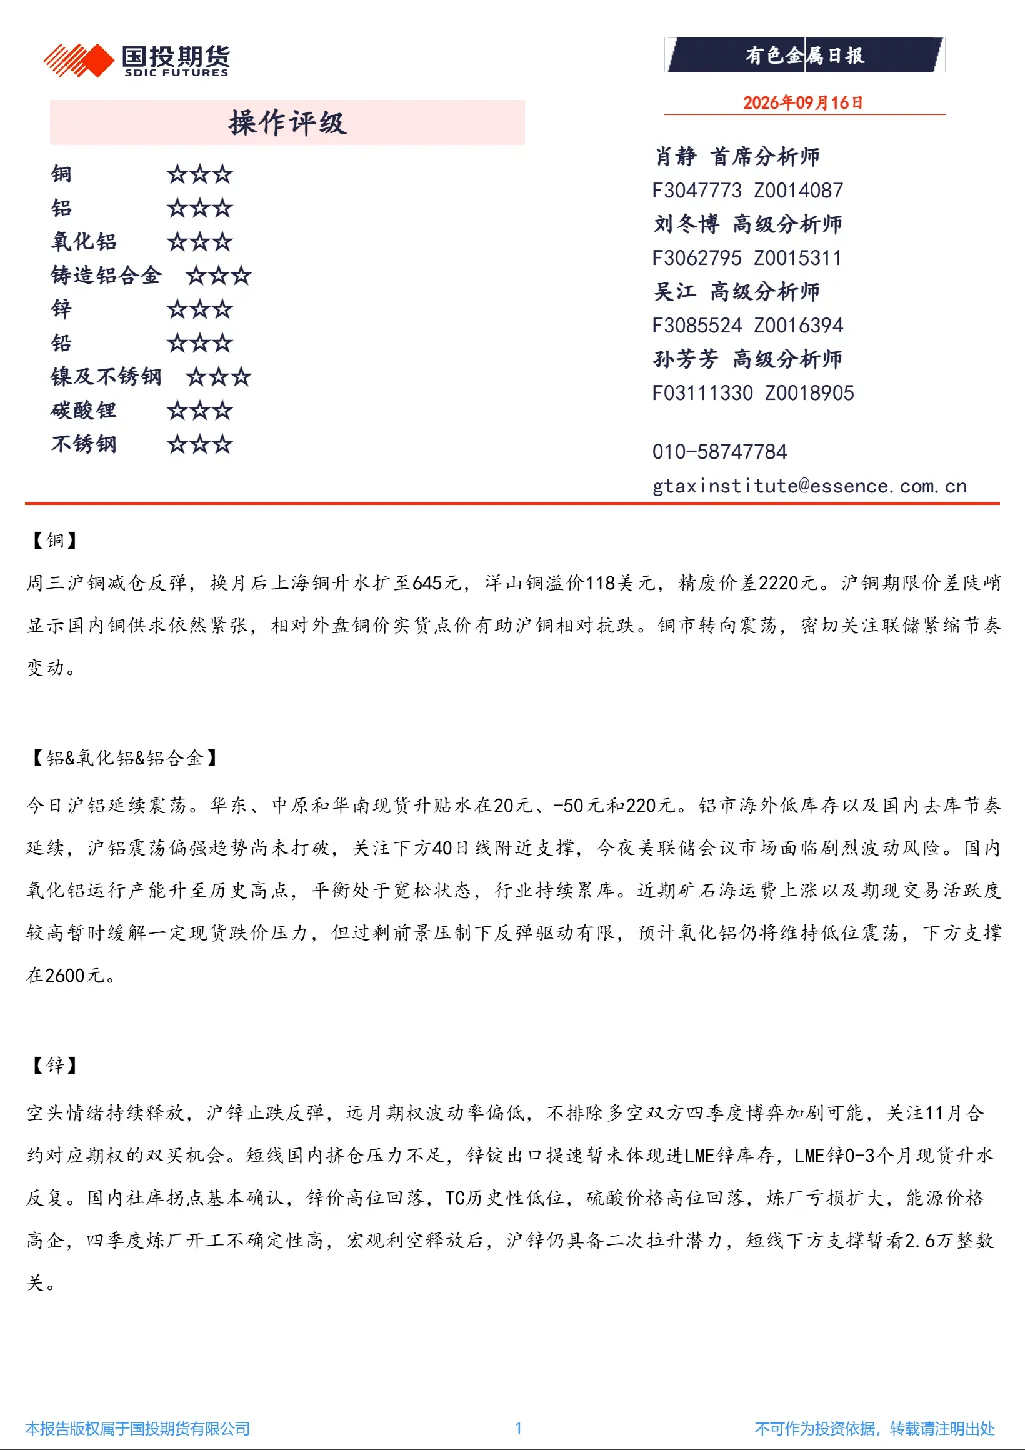
这份有色金属日报的核心内容是什么?
这份有色金属日报主要分析了当前有色金属市场的供需关系、价格波动以及主要矿区的产量变化。报告详细解读了铜、铝、锌等关键金属的产业链动态,并探讨了国内外主要交易所的持仓情况。同时,报告还关注了环保政策对行业的影响,以及部分重点企业的经营状况。整体而言,研报为投资者提供了全面的市场宏观视角和行业微观洞察。
有色金属行业未来的发展趋势如何?
有色金属行业未来的发展趋势呈现多元化特点。一方面,随着全球新能源产业的快速发展,锂、钴、镍等电池金属的需求将持续增长,成为行业的重要增长点。另一方面,传统应用领域的需求依然稳定,如建筑、交通、电子等。同时,技术进步推动回收利用效率提升,绿色矿山建设成为行业共识。然而,地缘政治风险、环保政策收紧以及供应链波动等因素也可能对行业造成不确定性。
研报重点分析了哪些方向?
研报重点分析了有色金属产业链的上下游环节。上游方面,报告关注了主要产区的资源禀赋、开采成本以及国际矿业巨头的战略布局。中游方面,报告重点解读了冶炼、加工环节的技术创新和产能扩张情况。下游方面,报告分析了汽车、电子、新能源等主要应用领域的需求变化。此外,研报还探讨了行业整合趋势、并购重组动态以及政策扶持方向。
当前有色金属市场的现状如何判断?
当前有色金属市场呈现出供需阶段性平衡的态势。一方面,全球经济增长放缓导致部分传统需求领域增速放缓,但新能源等新兴领域需求强劲。另一方面,部分金属供应端仍面临产能瓶颈和成本压力,而需求端则受终端消费预期影响波动。市场整体库存水平处于历史相对低位,但价格弹性受多种因素制约。国际大宗商品市场的联动性增强,地缘政治风险也对市场情绪造成一定影响。
这份研报有哪些风险提示?
这份研报提示了有色金属行业的主要风险点。首先,地缘政治冲突可能导致供应链中断和物流成本上升。其次,环保政策趋严可能增加企业运营成本,部分中小型矿山面临生存压力。再次,大宗商品价格波动受国际金融市场影响较大,投资者需关注汇率、利率等宏观因素变化。此外,技术替代风险不容忽视,部分传统金属可能被新型材料逐步替代。最后,行业集中度提升可能加剧竞争,中小企业的市场份额面临挑战。