猜你想问
这份报告主要分析了哪些数据?
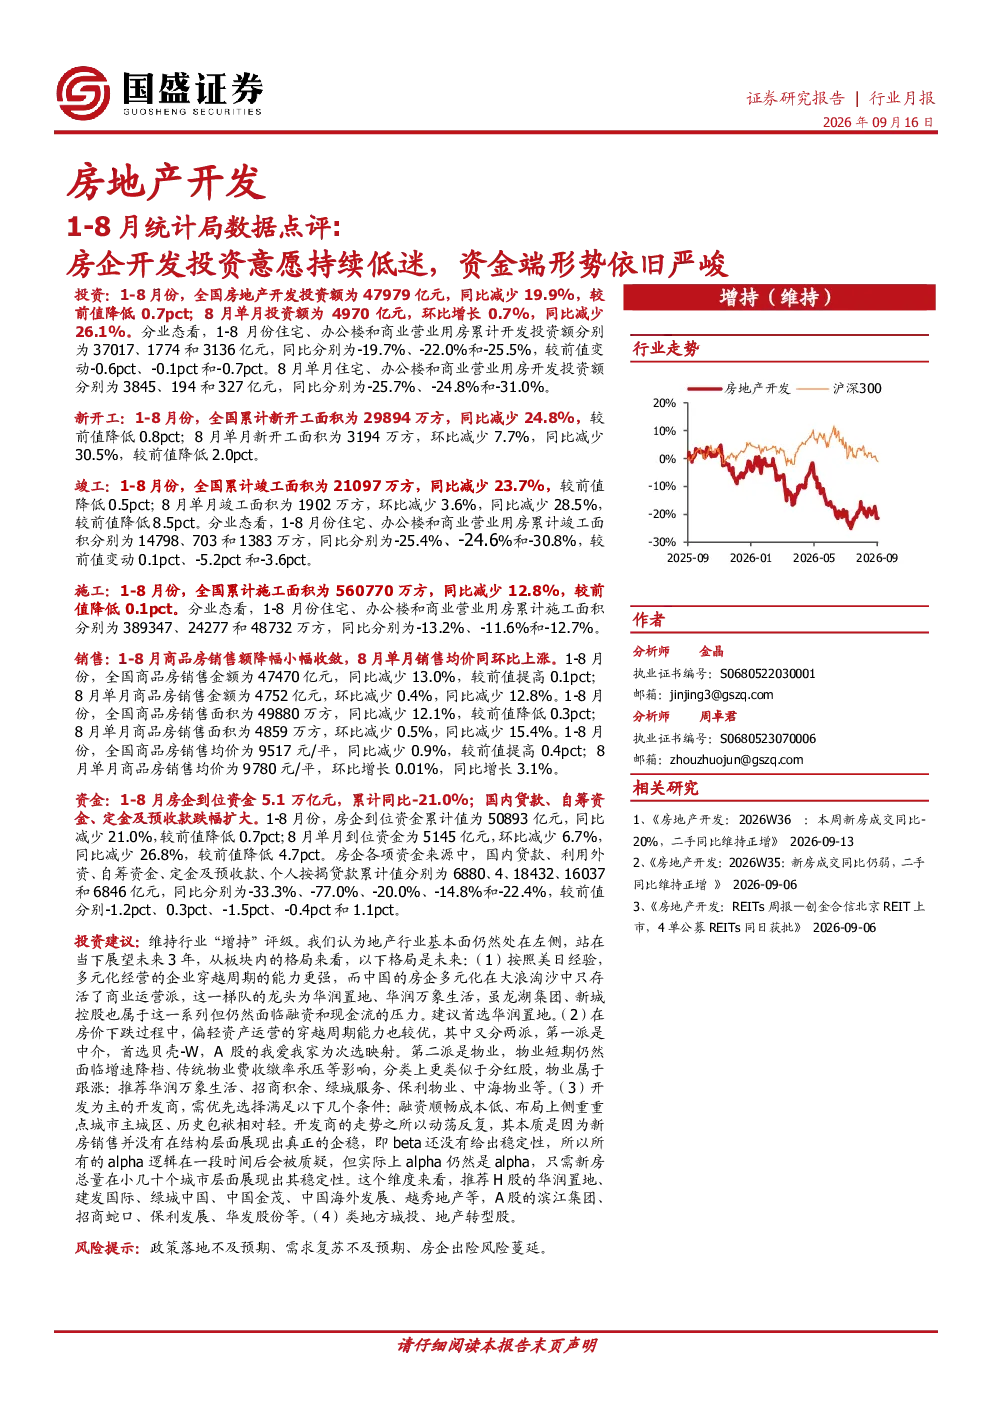
报告分析了1-8月全国房地产开发投资额、新开工面积、竣工面积、施工面积等数据,以及商品房销售金额、销售面积和销售均价,同时评估了房企到位资金情况。数据显示投资额同比减少,新开工和竣工面积下降,销售面积和金额也呈现负增长,房企资金来源全面下滑。
当前房地产行业的发展趋势如何?
当前房地产行业基本面仍处于左侧,新房总量机会不大,更多机会来自结构性机会,如一线和部分二线城市。行业竞争格局改善,头部国央企和少量混合所有制及民企表现优异。开发商逐步释放存货压力,部分公司可能率先度过资产负债表压力拐点。
报告重点关注了哪些方面?
报告重点关注了房企开发投资意愿、资金端形势、不同业态的投资和开工情况、商品房销售及库存变化,以及房企资金来源结构。特别分析了东中西部投资降幅扩大、住宅新开工面积跌幅较大、资金来源中定金及预收款跌幅扩大等问题。
目前市场状况如何判断?
目前市场状况显示房地产开发投资持续低迷,资金端压力严峻,商品房销售面积和金额同比减少,但跌幅有所收窄。库存端呈现积极信号,待售面积小幅下滑。整体来看,行业仍处于左侧,开启右侧仍需等待催化因素。
报告中提到了哪些风险?
报告中提示了政策落地不及预期、需求复苏不及预期、房企出险风险蔓延等风险。政策效果和市场需求是影响行业走向的关键因素,同时房企自身风险也可能对市场产生连锁反应。
你可能感兴趣
房地产开发1-8月统计局数据点评:新房销售额同比-23.6%,开发投资额同比-10.2%
房地产国盛证券2024-09-19
房地产开发:1-8月统计局数据点评:新房销售额同比-23.6%,开发投资额同比-10.2%
房地产国盛证券2024-09-19
房地产开发1-5月统计局数据点评:商品房销售额同比跌幅持续收窄,新开工、施竣工、开发投资继续大幅承压
房地产国盛证券2026-06-16
2023年1-8月统计局房地产数据点评:8月销售投资土地持续低迷,政策落地市场情绪有望回升
房地产信达证券2023-09-19
2015年1-8月大陆房地产开发与销售数据点评:销售继续向好,开发投资增速将逐步探底
群益证券2015-09-14
2016年1-8月大陆房地产开发与销售数据点评:销售继续稳增长,开发投资增速小幅回升
群益证券2016-09-14
房地产开发1-7月统计局数据点评:进入低基数期,销售额跌幅小幅收窄,开发投资等滞后指标仍承压
房地产国盛证券2026-08-18
房地产统计局1-12月数据点评:12月新房销售、开发投资、到位资金跌幅均有所扩大,竣工持续改善
房地产东兴证券2024-01-17
统计局2024年1-12月房地产数据点评:销售量价和到位资金持续好转,开发投资和新开工仍在低位
房地产国信证券2025-01-17
房地产开发6月数据点评:上半年销售土拍规模同比大幅下滑,6月环比改善但形势依旧严峻
房地产国盛证券2022-07-15