猜你想问
2026上半年公司业绩表现如何?
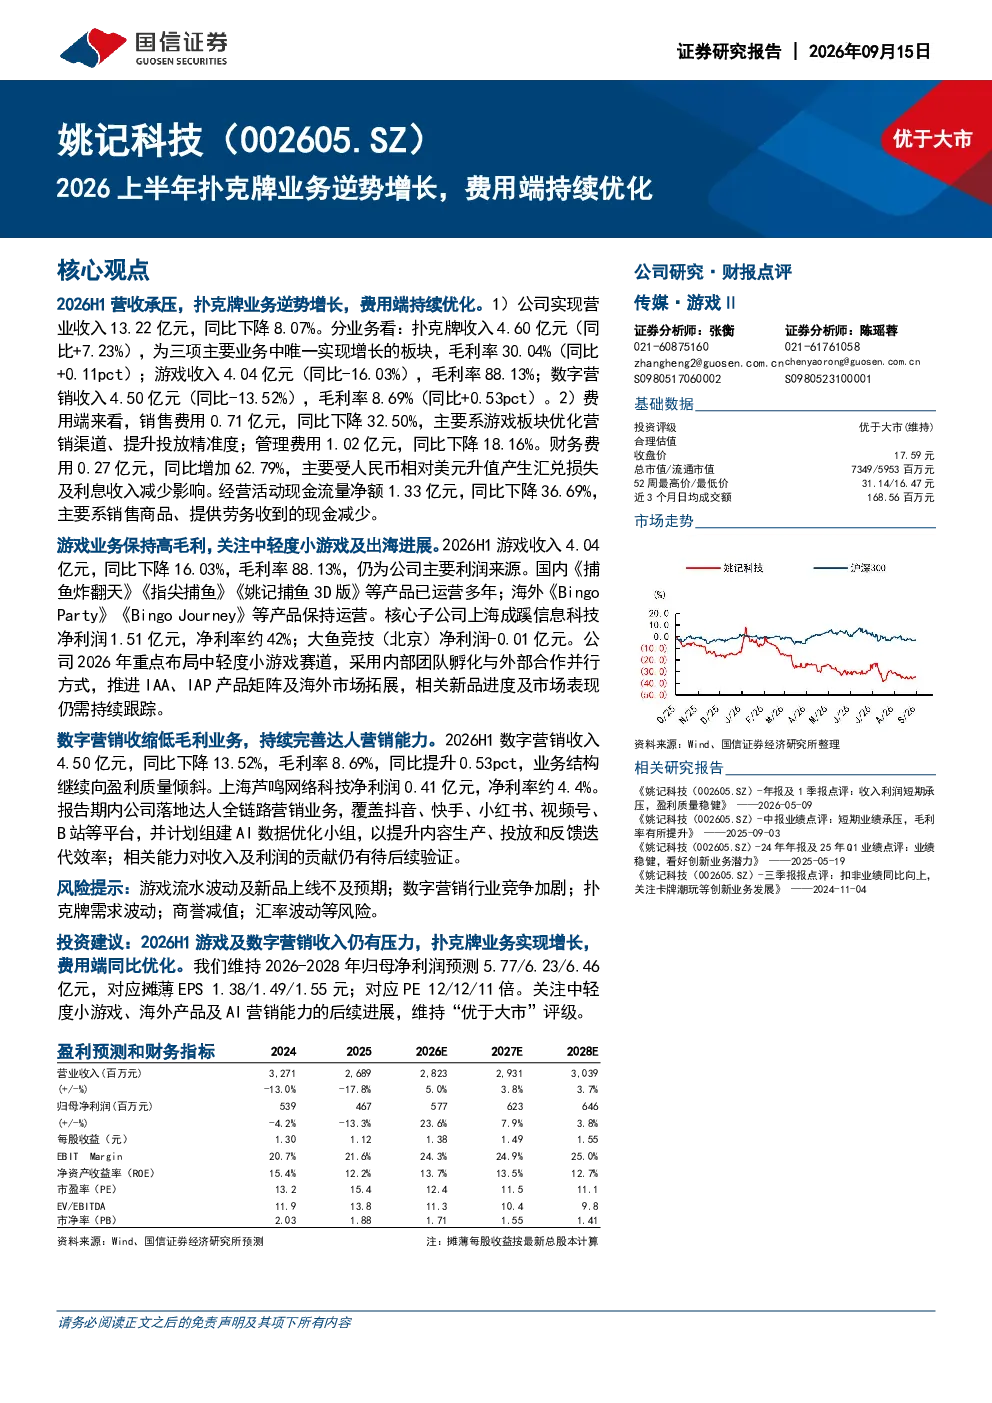
2026上半年公司营收承压,但扑克牌业务逆势增长7.23%,成为唯一增长的板块。扑克牌收入达4.60亿元,毛利率提升0.11pct至30.04%。游戏业务收入下降16.03%至4.04亿元,毛利率88.13%;数字营销业务收入下降13.52%至4.50亿元,但毛利率提升0.53pct至8.69%。费用端持续优化,销售费用下降32.50%至0.71亿元,管理费用下降18.16%至1.02亿元,但财务费用上升62.79%至0.27亿元。经营活动现金流量净额同比下降36.69%至1.33亿元。
扑克牌业务增长的主要原因是什么?
扑克牌业务逆势增长主要得益于“年产6亿副扑克牌生产基地建设项目”进入试生产阶段,提升了产能和效率。同时,公司可能优化了产品结构或拓展了销售渠道,带动收入同比增长7.23%至4.60亿元。该业务板块毛利率稳定在30.04%,显示较强的盈利能力。
游戏和数字营销业务未来发展趋势如何?
游戏业务保持高毛利率88.13%,但收入下降16.03%至4.04亿元,未来需关注中轻度小游戏及海外市场的拓展进展。数字营销业务收缩低毛利业务,完善达人营销能力,通过全链路营销和AI数据优化提升效率,毛利率提升0.53pct至8.69%,未来需关注行业竞争加剧带来的挑战。
当前公司市场状况如何?
公司整体营收同比下降8.07%至13.22亿元,但扑克牌业务成为亮点。游戏和数字营销业务收入双降,分别下降16.03%和13.52%,显示公司面临一定市场压力。费用端优化显著,销售和管理费用大幅下降,但财务费用上升可能受融资影响。公司需平衡各业务板块发展,提升整体盈利能力。
研报提示的主要风险有哪些?
研报提示的主要风险包括:游戏业务流水波动及新品上线不及预期;数字营销行业竞争加剧可能压缩利润空间;扑克牌业务面临需求波动风险;商誉减值风险需持续关注;汇率波动可能影响海外业务盈利。公司需密切关注这些风险因素,制定应对策略。