猜你想问
2026上半年扑克牌业务增长的原因是什么?
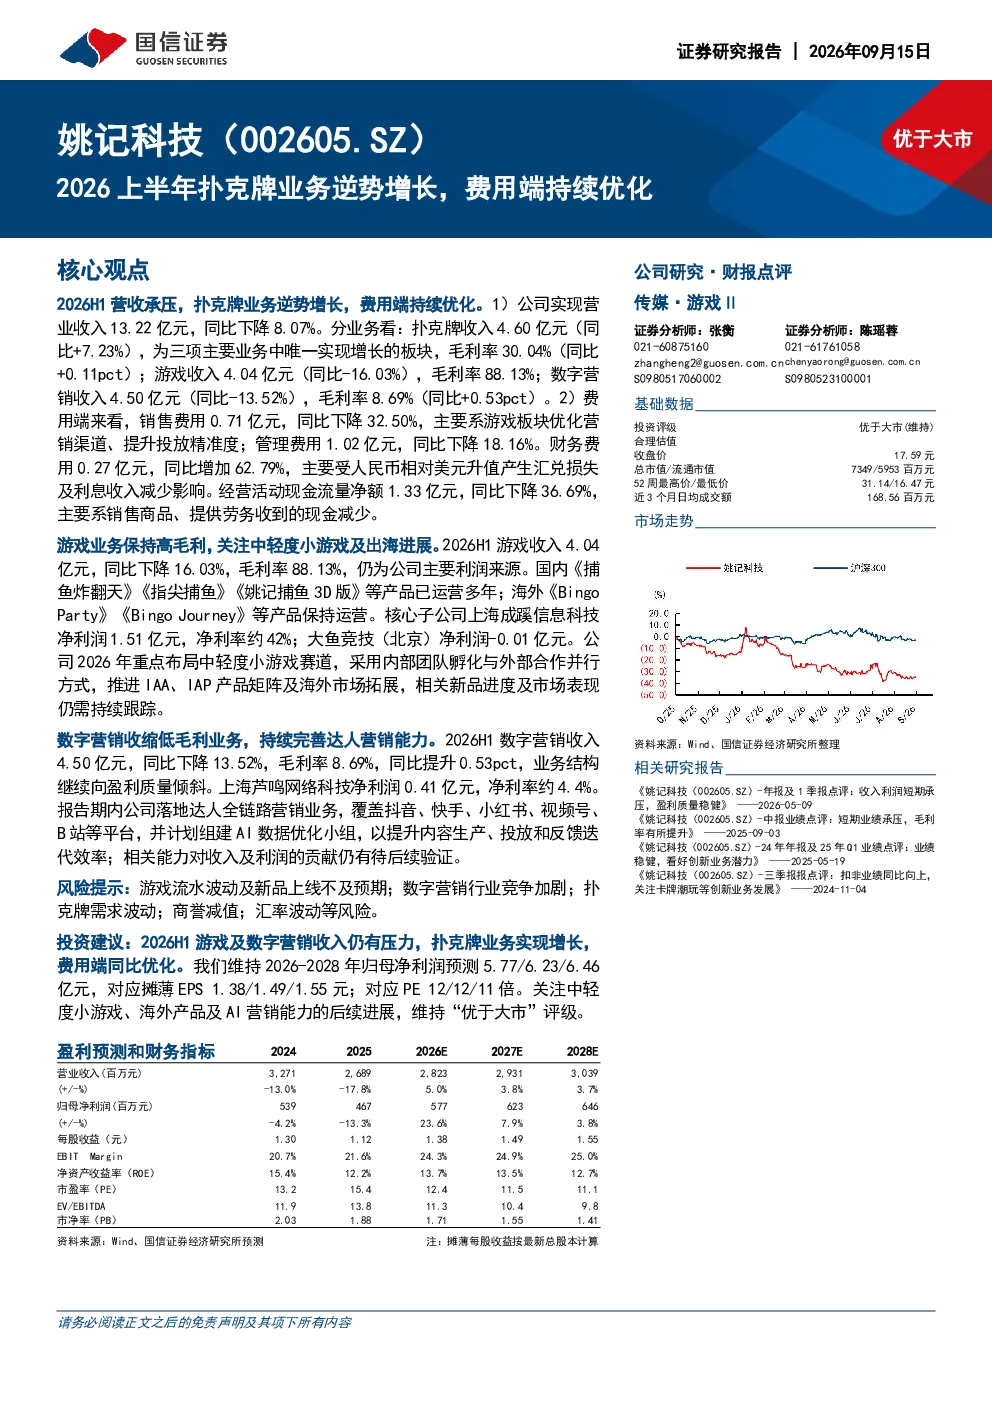
2026上半年扑克牌业务逆势增长主要得益于6亿副项目进入试生产,新产线提升智能化水平,以及掼蛋扑克牌等新品类拓展提供增长动力。此外,公司持续优化费用端,销售费用同比下降32.50%,管理费用下降18.16%,为业务增长提供了良好的成本控制基础。扑克牌收入同比增长7.23%,成为唯一增长板块,显示出其在市场中的竞争优势和产品创新的有效性。
游戏和数字营销业务的发展趋势如何?
游戏业务保持高毛利,国内产品运营多年,海外产品持续运营,重点布局中轻度小游戏及出海市场。数字营销业务收缩低毛利业务,完善达人营销能力,计划组建AI数据优化小组提升效率。整体来看,游戏业务将继续依托其高毛利率优势,数字营销业务则通过精细化运营和科技赋能寻求突破,两者发展方向清晰,各有侧重。
报告重点分析了哪些业务方向?
报告重点分析了扑克牌业务的逆势增长及其驱动因素,包括产能扩张、智能化提升和新品类开发。同时,对游戏业务的高毛利特性及海外市场布局进行了深入探讨,并对数字营销业务的低毛利业务收缩和达人营销能力完善给予了关注。此外,报告还详细解析了费用端的持续优化措施,如销售费用和管理费用的显著下降,这些分析为理解公司业务结构和发展策略提供了全面视角。
当前市场对该公司业务的判断是什么?
当前市场对该公司业务的判断显示,尽管公司整体营收承压,但扑克牌业务表现亮眼,成为唯一增长板块,展现出较强的市场适应性和产品竞争力。游戏业务的高毛利特性也得到市场认可,而数字营销业务通过收缩低毛利业务和提升运营效率,正逐步向价值型业务转型。整体而言,市场对公司业务结构的优化和重点业务的增长潜力持积极看法,认为其在多元化业务布局和成本控制方面具备优势。
研报提示了哪些风险?
研报提示的主要风险集中在游戏业务和数字营销业务的增长不确定性上。游戏业务虽然保持高毛利,但海外市场拓展和国内竞争加剧可能带来业绩波动;数字营销业务虽然计划通过AI技术提升效率,但市场环境变化和用户行为迁移可能导致效果不及预期。此外,公司财务费用同比增加62.79%,经营活动现金流量净额下降36.69%,也提示了公司在盈利能力和现金流管理方面存在一定压力,需要持续关注其成本控制和业务效率的改善情况。