猜你想问
尿素日报核心内容是什么?
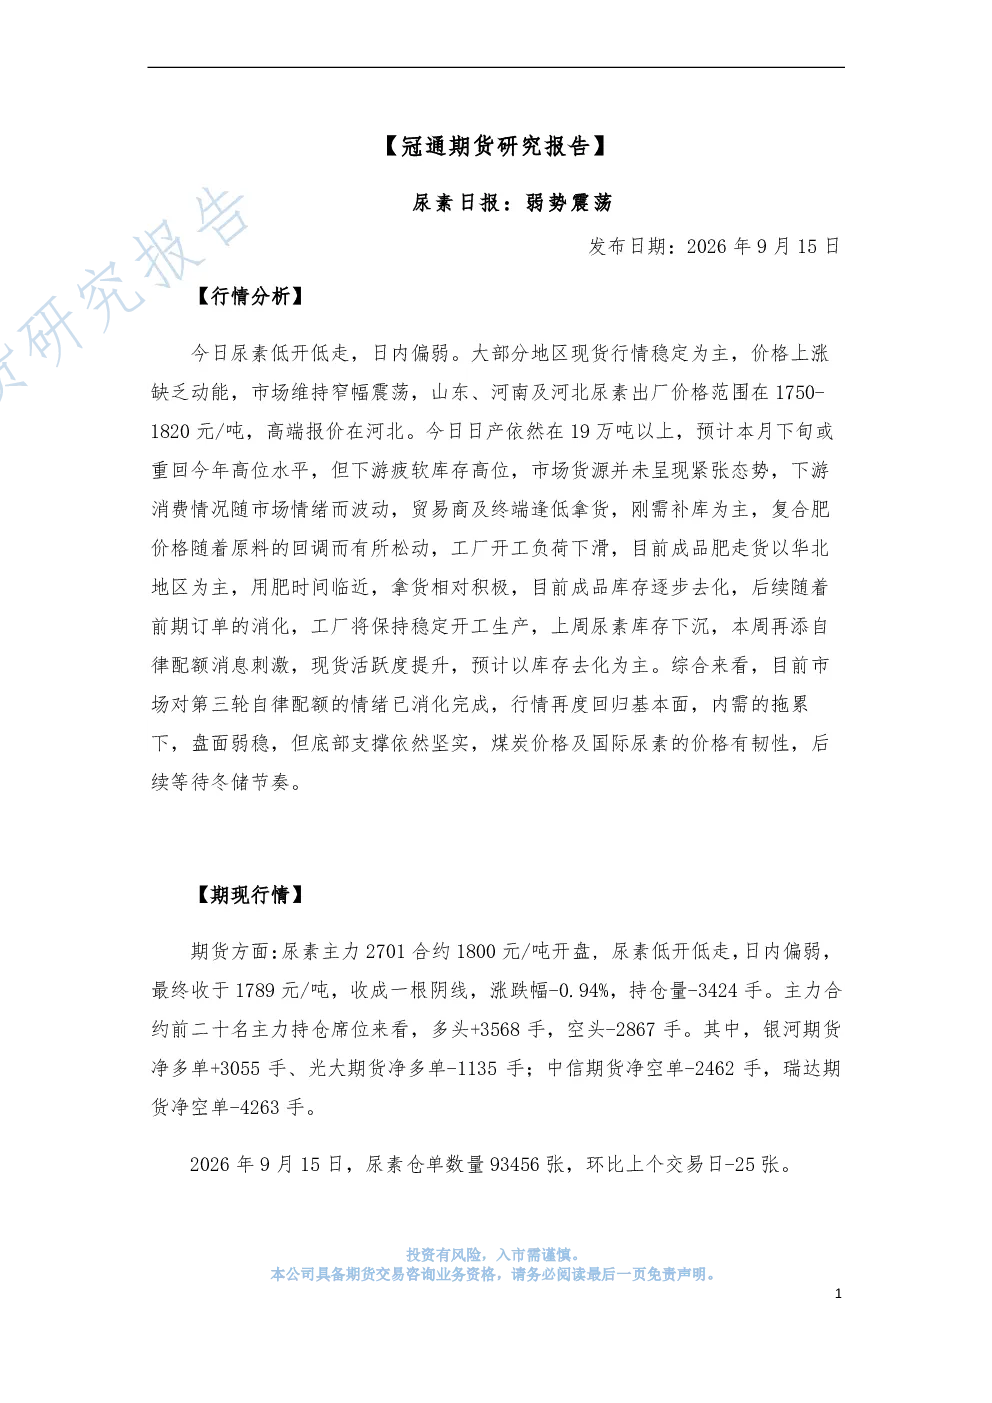
尿素日报显示当日尿素市场低开低走,呈现弱势震荡格局。大部分地区现货行情稳定,价格上涨动能不足。山东、河南及河北尿素出厂价格区间在1750-1820元/吨,河北报价相对较高。全国尿素日产19.77万吨,开工率78.81%,预计下旬可能重回高位。下游需求疲软,库存高位,消费受市场情绪影响波动,贸易商及终端以逢低刚需补库为主。复合肥价格随原料回调松动,华北地区成品肥走货相对积极,库存逐步去化。
尿素行业未来发展趋势如何?
尿素行业未来发展趋势需关注供需关系变化及成本支撑。当前尿素市场受内需拖累,但底部支撑坚实,主要受煤炭价格及国际尿素价格影响。随着库存逐步去化,市场活跃度提升。后续需关注冬储节奏,若冬储启动,市场可能获得提振。同时,尿素产量及开工率变化也将影响市场供需平衡,需持续跟踪行业基本面变化。
本报告重点分析了哪些方向?
本报告重点分析了尿素市场现货行情、期货走势及基本面数据。现货行情方面,关注山东、河南、河北等主要产区价格动态及库存变化;期货方面,分析主力合约价格波动、持仓量变化及仓单数据;基本面方面,跟踪尿素日产量、开工率、基差等关键指标。报告强调市场情绪消化后,行情回归基本面,内需拖累下盘面弱稳。
当前尿素市场现状如何判断?
当前尿素市场现状表现为弱势震荡,主要受下游需求疲软及库存高位影响。尿素价格缺乏上涨动能,但底部支撑坚实。市场情绪对消费影响较大,贸易商及终端以刚需补库为主。期货市场表现与现货市场同步,主力合约价格波动,持仓量及仓单变化反映市场多空博弈。整体来看,尿素市场处于调整期,需等待冬储节奏及成本变化带来转机。
本报告提示哪些相关风险?
本报告提示的风险点包括:下游需求持续疲软可能导致库存进一步累积;尿素价格受煤炭成本支撑,若煤炭价格波动可能影响尿素成本端稳定性;国际尿素价格变化也可能传导至国内市场;冬储节奏的不确定性可能影响市场短期走势。此外,行业自律配额政策虽已消化,但政策变化仍需关注其对市场情绪的影响。需持续跟踪以上风险因素变化。