猜你想问
南電最近的營收表現如何?
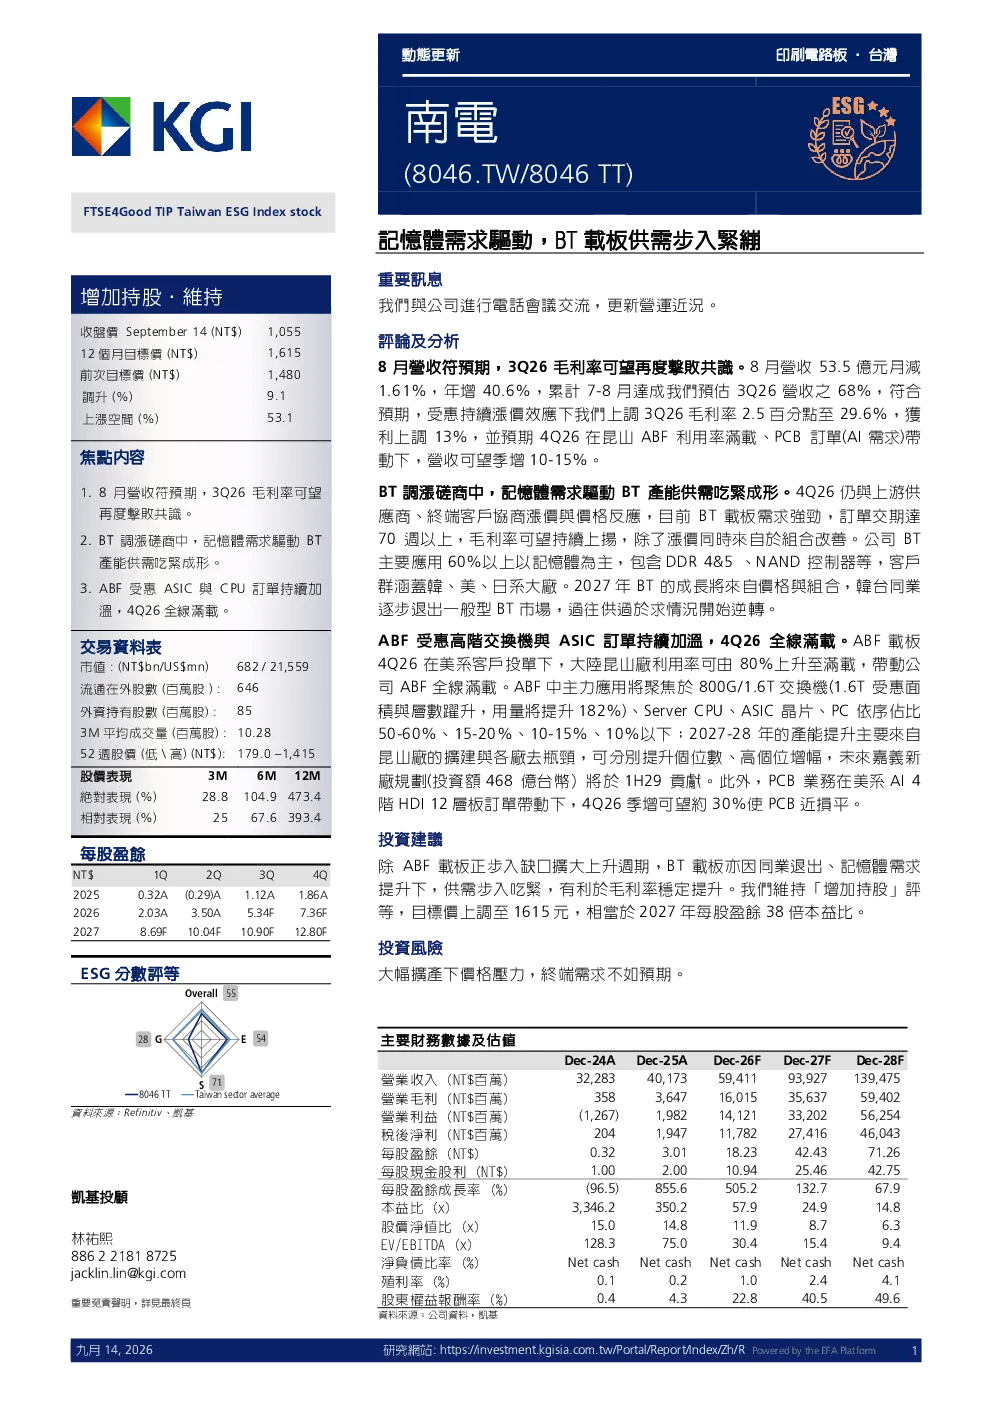
南電近況良好,8月營收符預期,累計7-8月達成預估3Q26營收之68%,年增40.6%。公司預期3Q26毛利率可望再度擊敗共識,達29.6%,並預計4Q26營收季增10-15%。
BT載板市場的供需狀況怎樣?
BT載板需求強勁,訂單交期達70週以上,毛利率可望持續上揚。記憶體需求驅動BT產能供需吃緊成形。公司BT主要應用60%以上以記憶體為主,客戶群涵蓋韓、美、日系大廠。2027年BT的成長將來自價格與組合,韓台同業逐步退出一般型BT市場,供需開始逆轉。
南電的ABF產能情況如何?
ABF受惠ASIC與CPU訂單持續加溫,4Q26全線滿載。ABF主力應用將聚焦於800G/1.6T交換機、Server CPU、ASIC晶片、PC,佔比分別為50-60%、15-20%、10-15%、10%以下。2027-28年產能提升主要來自昆山廠擴建與各廠去瓶頸,可分別提升個位數、高個位增幅。嘉義新廠規劃投資額468億台幣,預計1H29貢獻。
目前BT載板市場的狀態是什麼?
目前BT載板需求強勁,訂單交期達70週以上,毛利率可望持續上揚。BT調漲磋商中,記憶體需求驅動BT產能供需吃緊成形。公司BT主要應用60%以上以記憶體為主,客戶群涵蓋韓、美、日系大廠。2027年BT的成長將來自價格與組合,韓台同業逐步退出一般型BT市場,供需開始逆轉。
投資南電的風險有哪些?
投資風險包括大幅擴產下價格壓力,以及終端需求不如預期。目前BT調漲磋商中,記憶體需求驅動BT產能供需吃緊成形,但供應緊繃可能帶來價格壓力。同時,若終端需求出現波動,可能影響公司產品訂單與營收表現。
你可能感兴趣
天风电新 载板行业更新 ABF BT供需缺口扩容 国产替代加速
未知机构2026-08-16
mSAP光模块 BT载板双轮驱动
未知机构2026-07-23
公司信息更新报告2025Q3利润同环比均高增,BT载板迎来强势增长期
开源证券2025-10-31
公司信息更新报告:2024业绩高增,2025期待PCB结构持续优化+BT载板修复+ABF载板放量
电子设备开源证券2025-03-15
上峰材料 BT载板国产化布局良机
未知机构2026-07-29
天风电子下游存储拉动导致BT载板持续产能紧张满产涨价载板复刻上半年P
未知机构2026-01-20
天风电子下游存储拉动导致BT载板持续产能紧张满产涨价载板复刻上半年PC
未知机构2026-01-20
天风电新 载板行业更新 10 ABF BT载
未知机构2026-08-16
传谷歌下周来审厂延江股份甬强给小批量BT载板订单另外在meta
未知机构2026-03-09
BT载板扭亏为盈,FCBGA载板进展顺利
电子设备财通证券2023-11-11