猜你想问
这份塑料日报的核心内容是什么?
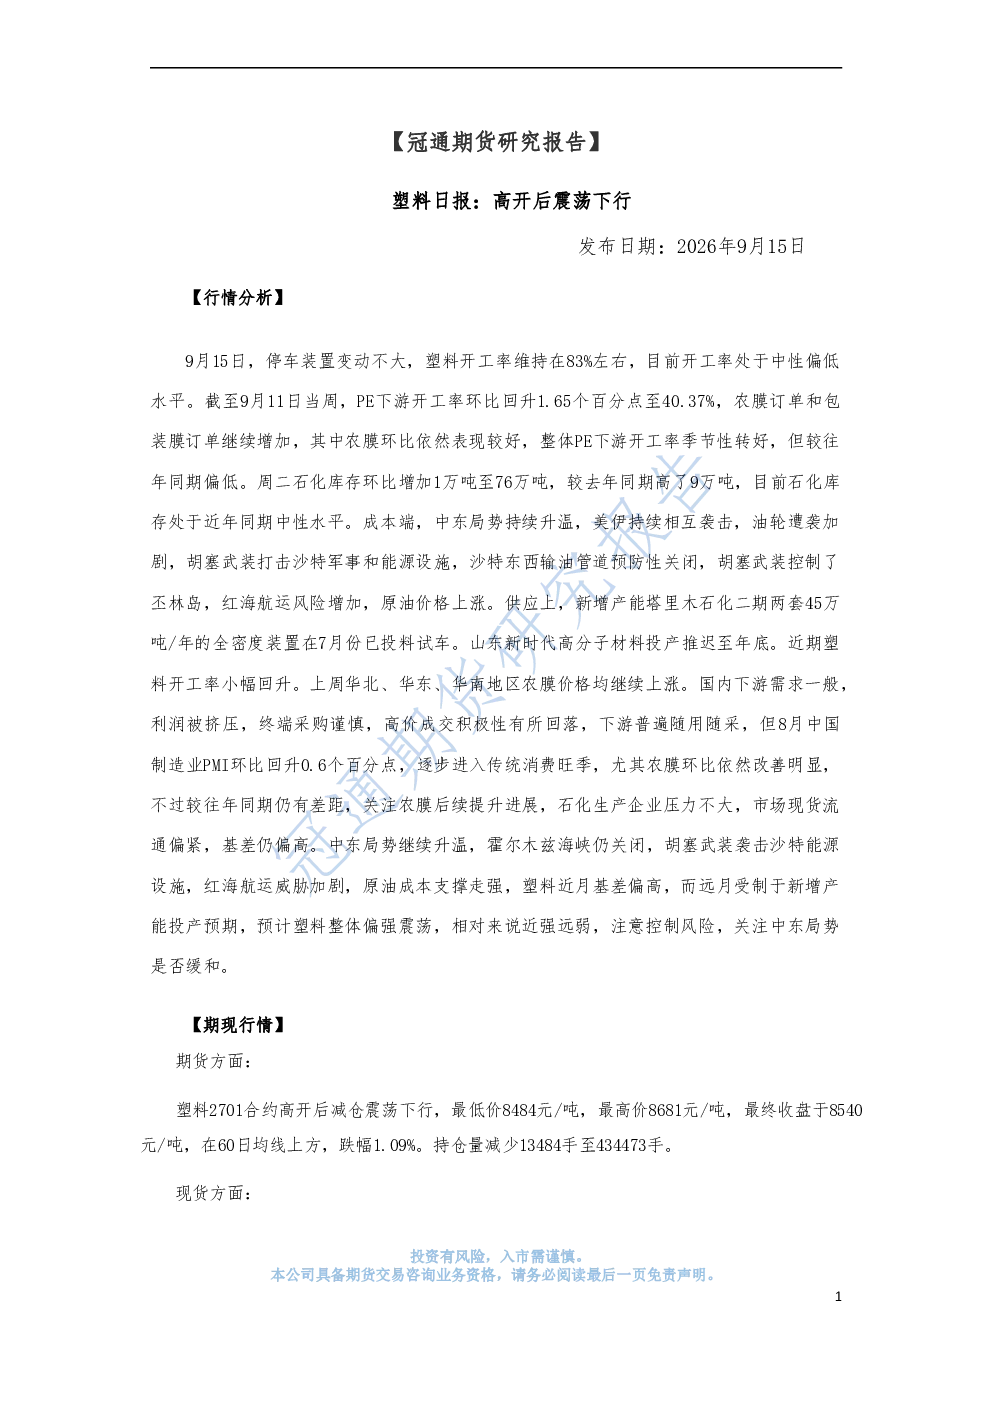
这份塑料日报分析了塑料市场的供需情况。供应端显示开工率维持在83%,新增产能塔里木石化二期已投产,但山东新时代高分子材料投产推迟。石化库存环比增加1万吨至76万吨,处于中性水平。需求端PE下游开工率回升至40.37%,农膜和包装膜订单增加,但整体较往年同期偏低。成本端受中东局势影响,原油价格上涨至107美元/桶上方,乙烯价格持平。
塑料行业未来发展趋势如何?
塑料行业整体呈现偏强震荡,近强远弱格局。中东局势持续升温带动原油成本支撑走强,近月基差偏高。远期受新增产能投产预期影响,供应端压力可能增加。下游需求目前一般,利润被挤压,终端采购谨慎。但8月制造业PMI回升,农膜环比改善明显,需关注后续需求提升进展。
研报重点分析了哪些方向?
研报重点分析了塑料市场的供应、需求、成本和期现行情。供应端关注开工率和新增产能变化,需求端关注PE下游开工率和农膜订单情况,成本端关注中东局势和原油价格影响,期现行情分析了期货和现货市场表现。
当前塑料市场现状如何判断?
当前塑料市场处于供应中性偏低水平,需求有所回升但整体偏弱,成本端受原油上涨支撑。期货市场高开后震荡下行,现货市场多数稳定。整体来看,塑料市场近强远弱,近月基差偏高,远期供应预期增加带来压力。
研报提示了哪些风险?
研报提示需关注中东局势是否缓和带来的不确定性,这可能影响原油价格和红海航运风险。此外,需关注新增产能投产进度对市场供应的影响,以及下游需求能否持续改善。目前终端采购谨慎,市场整体风险需控制。
你可能感兴趣
塑料日报:高开后震荡下行
冠通期货2026-04-10
塑料日报:高开后震荡下行
冠通期货2025-10-24
塑料日报:高开后震荡下行
冠通期货2026-07-22
塑料日报:高开后震荡下行
冠通期货2026-05-13
塑料日报:高开后震荡下行
冠通期货2026-03-25
塑料日报:高开后震荡下行
冠通期货2026-05-14
塑料日报:大幅高开后震荡下行
冠通期货2026-03-10
塑料日报:高开后震荡下行
冠通期货2026-01-15
塑料日报:低开后震荡下行
冠通期货2026-06-23
塑料日报:低开后震荡下行
冠通期货2026-03-24