猜你想问
美国铜关税最新进展如何?
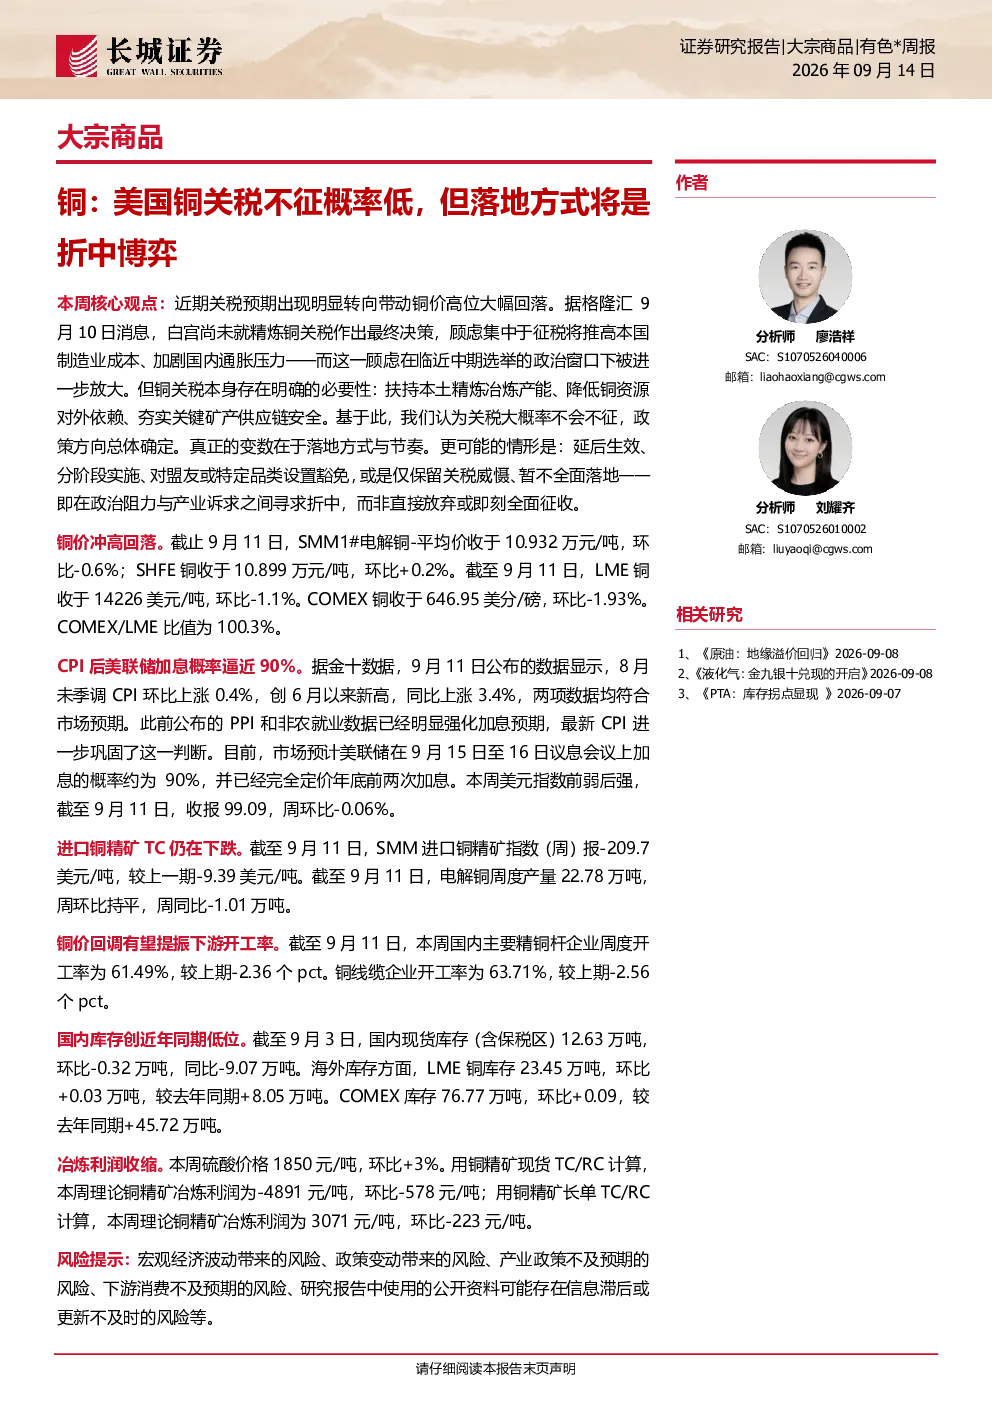
近期关税预期转向导致铜价大幅回落。白宫尚未最终决定精炼铜关税,主要顾虑在于征税将推高制造业成本和加剧通胀压力,尤其在临近中期选举的政治背景下。但关税仍有必要性,包括扶持本土产能、降低资源依赖和保障供应链安全。我们认为关税大概率不会不征,但落地方式将是折中博弈,可能延后生效、分阶段实施、设置豁免或仅保留威慑。目前市场仍在等待白宫的具体决策,但征税可能性仍需持续关注。
有色金属行业未来发展趋势是什么?
从全球精炼铜供需来看,预计2026/2027年将从紧平衡逐步走向短缺,长期维持看涨观点。铜价回调有望提振下游开工率,但国内库存创近年同期低位,全球库存总计112.84万吨。冶炼利润收缩,但行业仍需关注宏观经济波动、政策变动、产业政策不及预期、下游消费不及预期等因素对行业的影响。长期来看,铜作为关键工业金属,其供需关系变化将持续影响行业走势。
本报告重点分析了哪些方向?
本报告重点分析了美国精炼铜关税的潜在影响及落地方式。报告指出,关税大概率不会不征,但将采取折中博弈方式,可能延后生效、分阶段实施、设置豁免或仅保留威慑。此外,报告还分析了铜价走势、全球库存变化、冶炼利润、下游开工率及进出口数据,评估了铜行业的供需平衡及长期发展趋势。报告强调需关注宏观经济及政策变动等风险因素。
当前铜市场现状如何判断?
当前铜市场呈现价格回调、库存下降但全球总量增加、冶炼利润收缩的特点。SMM1#电解铜均价10.932万元/吨(环比-0.6%),SHFE铜10.899万元/吨(环比+0.2%);LME铜14226美元/吨(环比-1.1%),COMEX铜646.95美分/磅(环比-1.93%)。国内现货库存12.63万吨(环比-0.32万吨,同比-9.07万吨);LME铜库存23.45万吨(环比+0.03万吨,同比+8.05万吨),COMEX库存76.77万吨(环比+0.09,同比+45.72万吨)。冶炼利润收缩,但下游开工率有所回升,整体市场需持续关注供需变化及宏观政策影响。
本报告有哪些风险提示?
本报告提示需关注宏观经济波动、政策变动、产业政策不及预期、下游消费不及预期、信息滞后等风险。具体而言,美国精炼铜关税政策的不确定性可能对铜价及行业供需产生重大影响;美联储加息及美元指数波动也将影响铜价走势;国内电解铜产量及下游开工率变化需持续跟踪;全球库存总量增加及冶炼利润收缩可能制约行业长期发展。此外,信息滞后可能导致分析存在偏差,需结合最新数据综合判断。